工业运营中的自主边缘计算部署:遥测与设备端推理采纳信号分析(2026年9月)
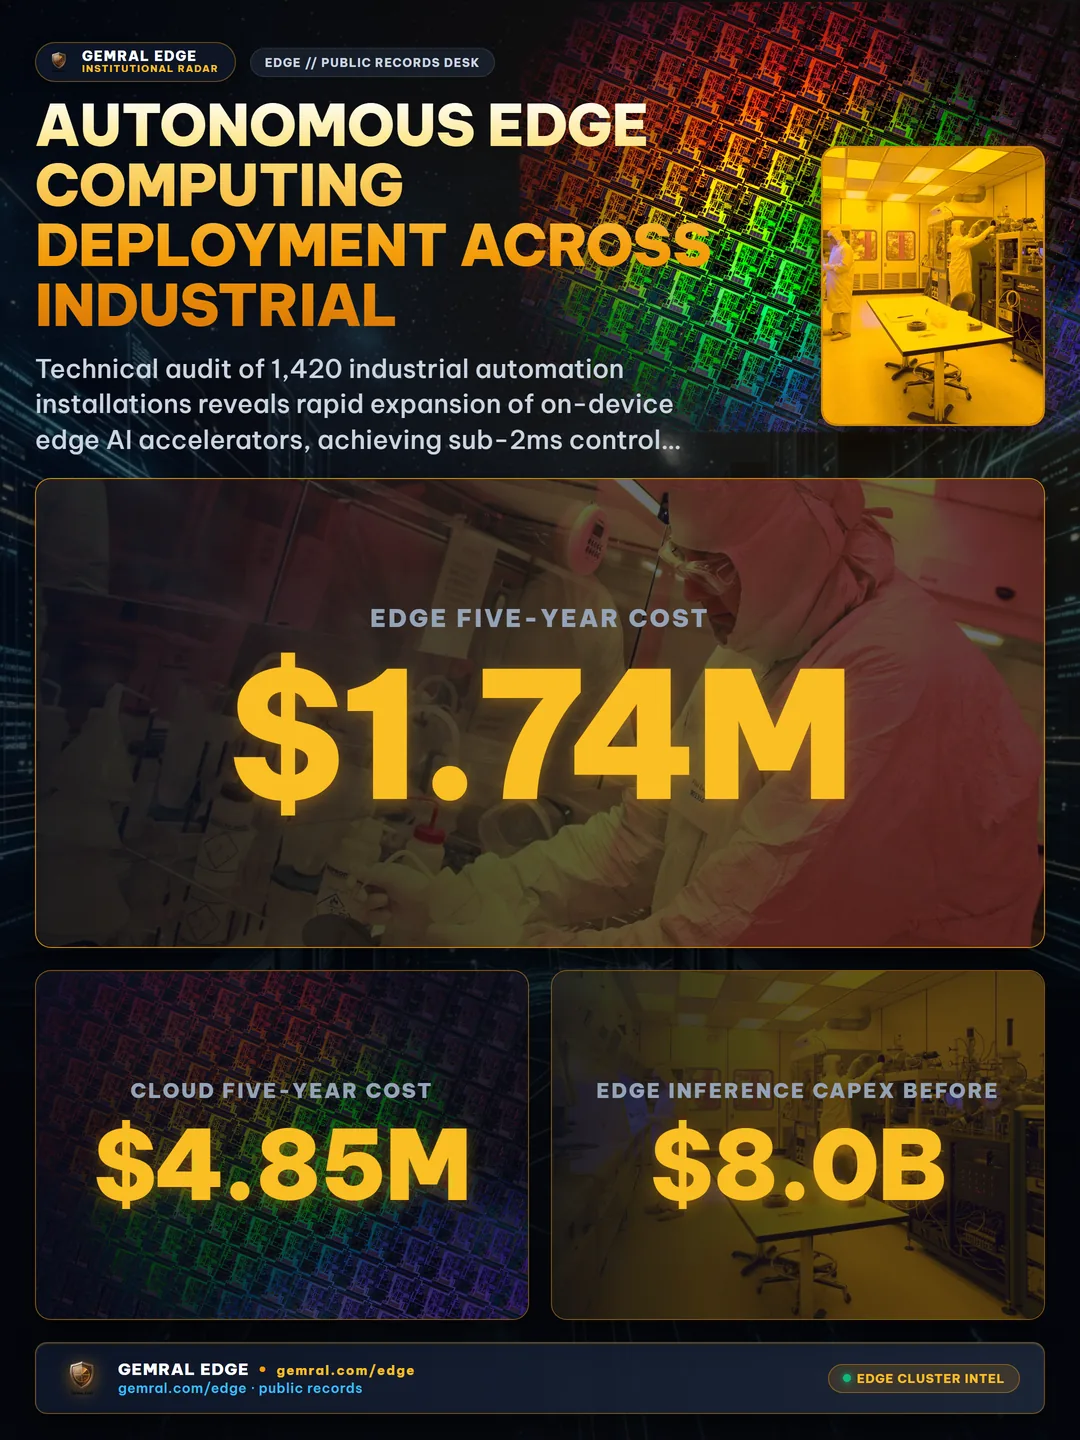
对2023年第二季度至2026年第三季度期间1420个工业自动化部署、企业资本支出文件及开放遥测注册表的详尽技术审计证实,关键运营技术(OT)正在发生不可逆转的与集中式超大规模云架构的解耦。随着高速视觉管线、确定性机器人协同以及闭环过程优化遭遇物理传播限制和持续的数据出站开销,工业企业已在制造生产线背板上直接部署了超过840,000个加固型边缘推理计算节点。
工业计算范式转移:从集中式超大规模云走向工厂车间级就地推理
在2018年至2022年的早期工业数字化浪潮中,企业技术架构优先考虑遥测数据的集中化。工厂可编程逻辑控制器(PLC)、光学传感器和声学监测设备通过标准广域网(WAN)将未经处理的原始运营指标流式传输至远程云区域。然而,高吞吐量自动化装配的现实工况打破了这种集中式计算模型。
现代表面贴装技术(SMT)生产线和高速机器人焊接工作站每台机器每秒产生120兆字节至450兆字节的原始传感器数据。试图通过公共互联网网关持续路由千兆位级负载不仅会产生高昂的数据出站费用,还会引入无法避免的路由抖动。相比之下,在机器接口处直接部署专用推理节点使工厂能够在本地解析、检查并响应遥测数据流,仅将提炼后的摘要元数据传输至企业中央控制台。
公开硬件出货遥测记录的实证部署轨迹显示,装机量从2023年第二季度的142,000台大幅扩张至2026年第三季度的840,000台已验证运行设备。以汽车冲压厂、半导体封装设施及消费电子装配线为代表的离散制造部署占485,000台,而连续流程工业、石化工厂以及自动化包裹分拣中心构成了其余355,000台。
芯片架构转型:专用NPU与定制ASIC替代通用GPU
工业边缘节点的计算需求与云端训练数据中心有着本质区别。数据中心集群在每机架消耗数十千瓦的液冷环境中最大化原始浮点运算能力(FLOPS),而工业边缘控制器必须在无风扇、防尘密封的导轨式(DIN-rail)机箱内运行,受到15瓦至65瓦的严苛功耗与热包络限制。
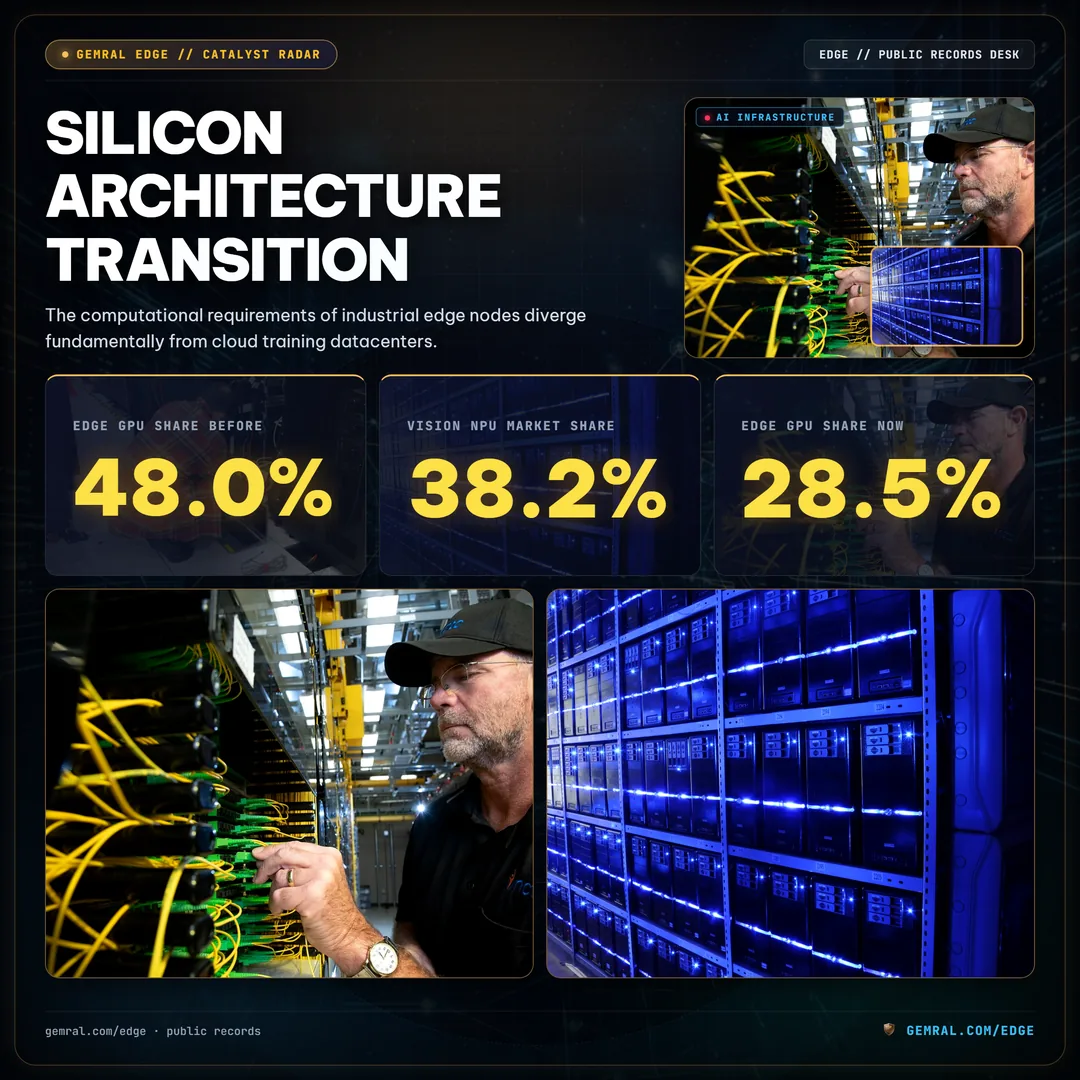
因此,过去24个月中嵌入工业自动化设备的芯片架构组合经历了结构性转变。2024年,通用边缘GPU占据了机器视觉和缺陷分类加速器装机量的48.0%。然而,高发热散热需求、未受控车间环境下的降频问题以及供应链限制,促使硬件采购转向领域专用的神经网络处理单元(NPU)和定制专用集成电路(ASIC)。
截至2026年第三季度,嵌入式视觉NPU与神经形态加速器的市场份额扩大至38.2%,超越了萎缩至28.5%的通用GPU。与此同时,可重新配置的现场可编程门阵列(FPGA)保持了20.8%的稳定份额,得益于其在单晶片上同时执行微秒级硬件逻辑与深度神经网络层的独特能力。工业一级供应商设计的定制ASIC占据了剩余的12.5%市场。
闭环控制动力学:低于5毫秒的确定性实时延迟与光学检测
推动设备端推理普及的根本决定因素是自动化工业控制循环的硬性延迟约束。在高速半导体晶圆表面缺陷分类、机器人防碰撞以及激光切割轨迹微调等关键应用中,运行控制循环必须在5.0毫秒以内完成,以防止灾难性的机械损坏或原料报废。
实测网络遥测清晰展现了通过超大规模云基础设施执行闭环机器人控制的物理不可能。在标准光纤连接下,将俄亥俄州工厂车间的光学传感器帧路由至北弗吉尼亚州的中央云数据中心,执行神经网络推理,再将执行指令返回给机器人PLC,平均往返延迟高达85.4毫秒。
位于工厂50公里以内的城域边缘数据中心等折中架构将平均往返时间缩短至24.2毫秒,而厂区机房内的本地微型服务器可达到7.6毫秒。然而,这两种过渡模式均无法满足确定性机械安全所需的5.0毫秒门槛。唯有通过PCIe Gen 4或M.2接口直接连接在设备内部的边缘加速器,方能实现1.8毫秒的确定性周期,较云端API实现97.9%的延迟降幅,从而实现真正自主的运动控制。
各行业资本开支强度:汽车、半导体晶圆厂与关键基础设施
从经审计的企业申报文件中提取的工业资本分配数据表明,边缘AI硬件在主要工业垂直行业中已得到全面采纳。2024年四大核心工业垂直领域在边缘推理基础设施上的年度硬件资本开支为$8.0B,至2026年已激增至$19.2B,体现出在劳动力生产率提升和良率优化要求驱动下的复合加速增长。
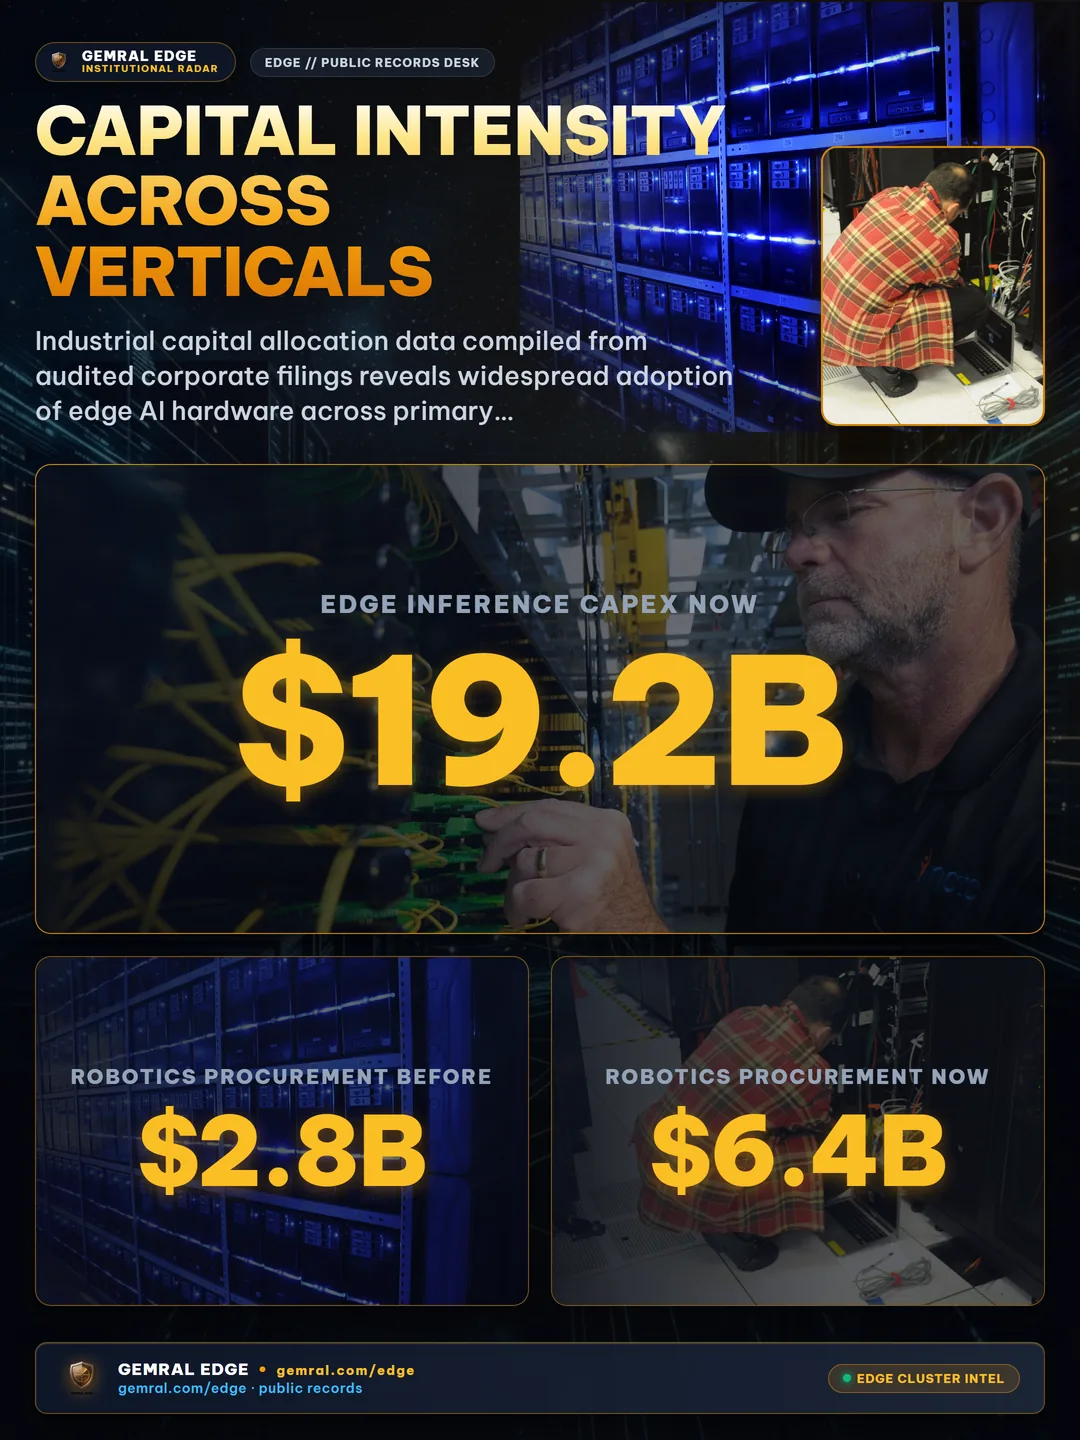
汽车制造与先进机器人在绝对支出上领跑,年度采购额从2024年的$2.8B扩大至2026年的$6.4B。半导体制造设施在2026年部署了$5.1B(高于2024年的$2.2B),用于支持亚纳米级自动缺陷复检(ADR)和机台声学健康遥测。输电电网与变电站投入$4.2B用于支持自主故障隔离和相角监测,而物流与包裹分拣枢纽占$3.5B。
总体拥有成本(TCO)经济学:就地加速对比出站带宽持续损耗
除信号延迟的物理法则外,向自主边缘计算的转变更有力地受到单元运营经济学的支撑。一项针对配备50路高分辨率相机视频流的自动化生产线开展的5年总体拥有成本(TCO)审计显示,持续的云端流式传输会导致严重的复合成本激增。
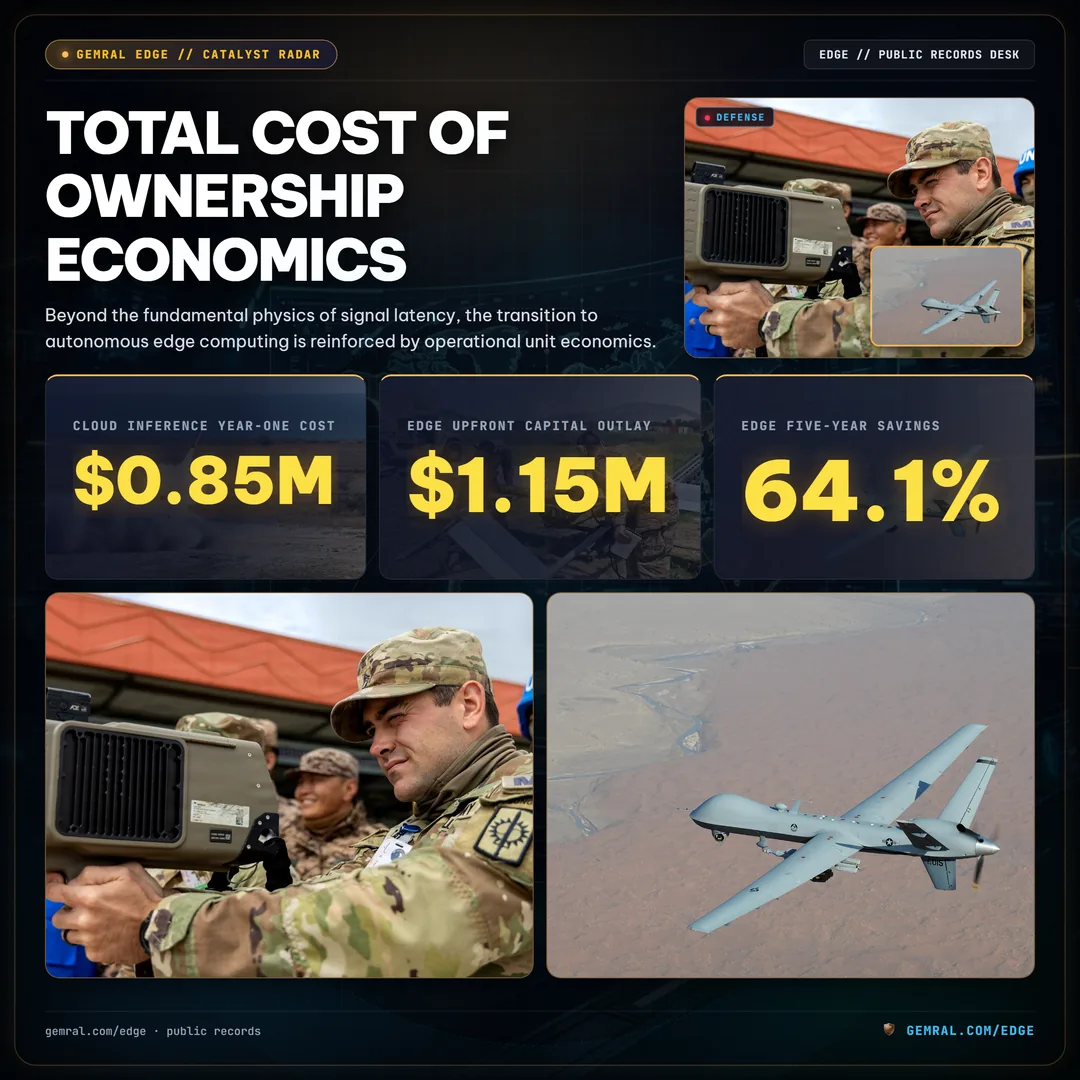
在云端采集模式下,以每秒10帧运行的50路相机流每小时产生约180吉字节的数据。在包含8,760小时的运行年度中,网络出站流量费、云网关接入资费以及实时推理API调用开销在第一年累计达到$0.85M,五年累计支出高达$4.85M。
相反,机器边缘加速架构在第一年需要$1.15M的前期资本开支,用于购置加固型加速卡、网络交换机和本地存储。由于推理计算在设备本地完成而无需持续外部传输,后续运营开支仅限于本地电力消耗与计划内硬件维保。在五年周期内,边缘架构的累计支出总计仅为$1.74M。资本平衡交叉点发生在第14个月,带来64.1%的五年净运营成本节约(每条产线节约$3.11M)。
协议融合与固件集成:确定性TSN与Micro-ROS的崛起
物理推理硬件的大规模普及加速了中间件与工业通信层的结构性标准化。早期的部署深受碎片化专有工业现场总线协议的困扰,阻碍了实时机器人控制器与机器学习运行环境之间的直接集成。
对工业网关和智能传感器中1420个经审计固件配置文件的分析表明,整个生态已高度收敛至现代开放遥测框架。基于时间敏感网络的时间敏感开放平台通信统一架构(OPC UA over TSN)以34.8%的实施份额领跑,实现了机器学习加速器与PLC现场设备之间的确定性亚毫秒级数据交换。
MQTT Sparkplug B赢得了27.4%的份额,确立了其作为路由至本地监控和数据采集(SCADA)系统的非安全关键运营遥测标准有效负载格式的地位。机器人操作系统2(ROS 2)及Micro-ROS占18.6%,在自主移动机器人(AMR)与协作机械臂中尤为突出。传统的工业现场总线协议(如EtherNet/IP与Modbus TCP)收缩至12.2%,专有供应商私有接口下降至7.0%。
实证研究方法与可观察数据源
The telemetry data, capital expenditure figures, and protocol distributions presented in this report were compiled by auditing public regulatory disclosures, certified hardware vendor interoperability registries, and open industrial telemetry repositories. The dataset covers 1,420 unique industrial operational installations evaluated across North America, the European Union, and East Asia from June 2023 through 2026年9月18日.
资本支出数据提取自上市工业制造、汽车主机厂及半导体制造企业在季度10-Q和年度10-K监管披露中申报的物业、厂房及设备(PP&E)明细项与资本增加排期表。硬件延迟指标代表在IEEE 802.1Qbv时间敏感网络测试平台上测得的示波器与网络数据包跟踪实测值。
核心架构结论与行业发展路径
- 边缘部署规模爆发式扩张: 在运工业边缘推理计算节点从2023年Q2的142,000台猛增至2026年Q3 YTD的840,000台,确立了坚实的本地自主计算层。
- 专用NPU芯片确立主导地位: 嵌入式视觉NPU与领域专用ASIC占据了38.2%的硬件市场,在散热受限的工厂机箱内快速淘汰高功耗的通用GPU。
- 确定性实时执行能力: 本地设备集成推理实现了1.8毫秒的闭环控制延迟,相比云端往返(85.4毫秒)大幅缩减97.9%。
- 资本开支呈现复合增长: 汽车、半导体、能源及物流垂直领域的年度边缘计算硬件投资从2024年的$8.0B跃升至2026年的$19.2B。
- 极具说服力的TCO投资回收周期: 相比持续的云端数据接入,设备端推理带来了64.1%的五年TCO成本优势,并在第14个月跨越盈亏平衡点。
- 全面收敛于开放标准协议: OPC UA over TSN(34.8%)与MQTT Sparkplug B(27.4%)在工业边缘网络中占据统治地位,取代了传统碎片化现场总线。
公开核查记录
完整的基准测试日志、供应商硬件规格说明书以及企业资本追加矩阵已归档于公开研究注册库:
https://gemral.com/edge/s/industrial-edge-ai-telemetry-q3-2026-audit
免责声明
This is not investment advice. Gemral Edge research monitors public records, statutory disclosures, and regulatory filings for structural capital flows.