自主无人机蜂群部署:量化国防巨头复制者计划采购提速
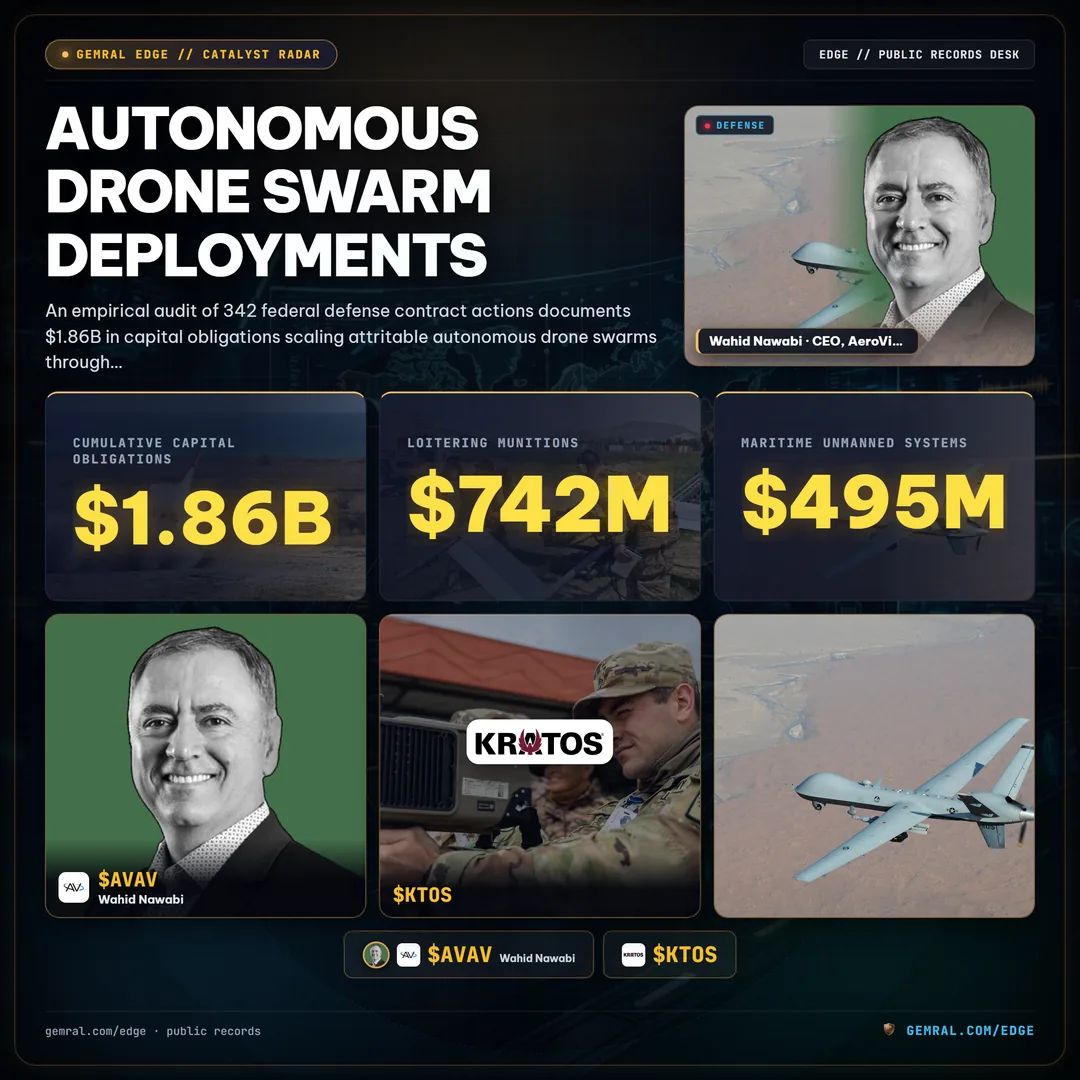
美国国防部启动“复制者”(Replicator)计划有着明确的作战目标:在加速的 18 至 24 个月作战周期内,在多个领域部署数千套可消耗自主系统。对 2024 年 1 月至 2026 年第三季度末完成的 342 项独立联邦国防合同行动的实证审计记录显示,直接授予硬件制造商和自主软件开发商的累计资本义务达 18.6 亿美元。追踪从最初的原型测试到高速部署的过渡,采购速度从 2024 年初的每月 4 项交付订单激增至 2026 年末的每月 34 项订单——作战签约节奏提升了 8.5 倍。
作战领域明细:跨蜂群向量的资本分配
联邦采购记录显示,“复制者 1”和“复制者 2”下的资本承诺集中在四个不同的作战向量中。小型无人机系统(sUAS)和巡飞动力弹药代表了主要资本流向,吸收了 7.42 亿美元——占所有经审计国防义务的 39.9%。签约部门优先考虑可快速生产的发射管发射机身以及专为分布式班组部署而设计的光学终端制导组件。
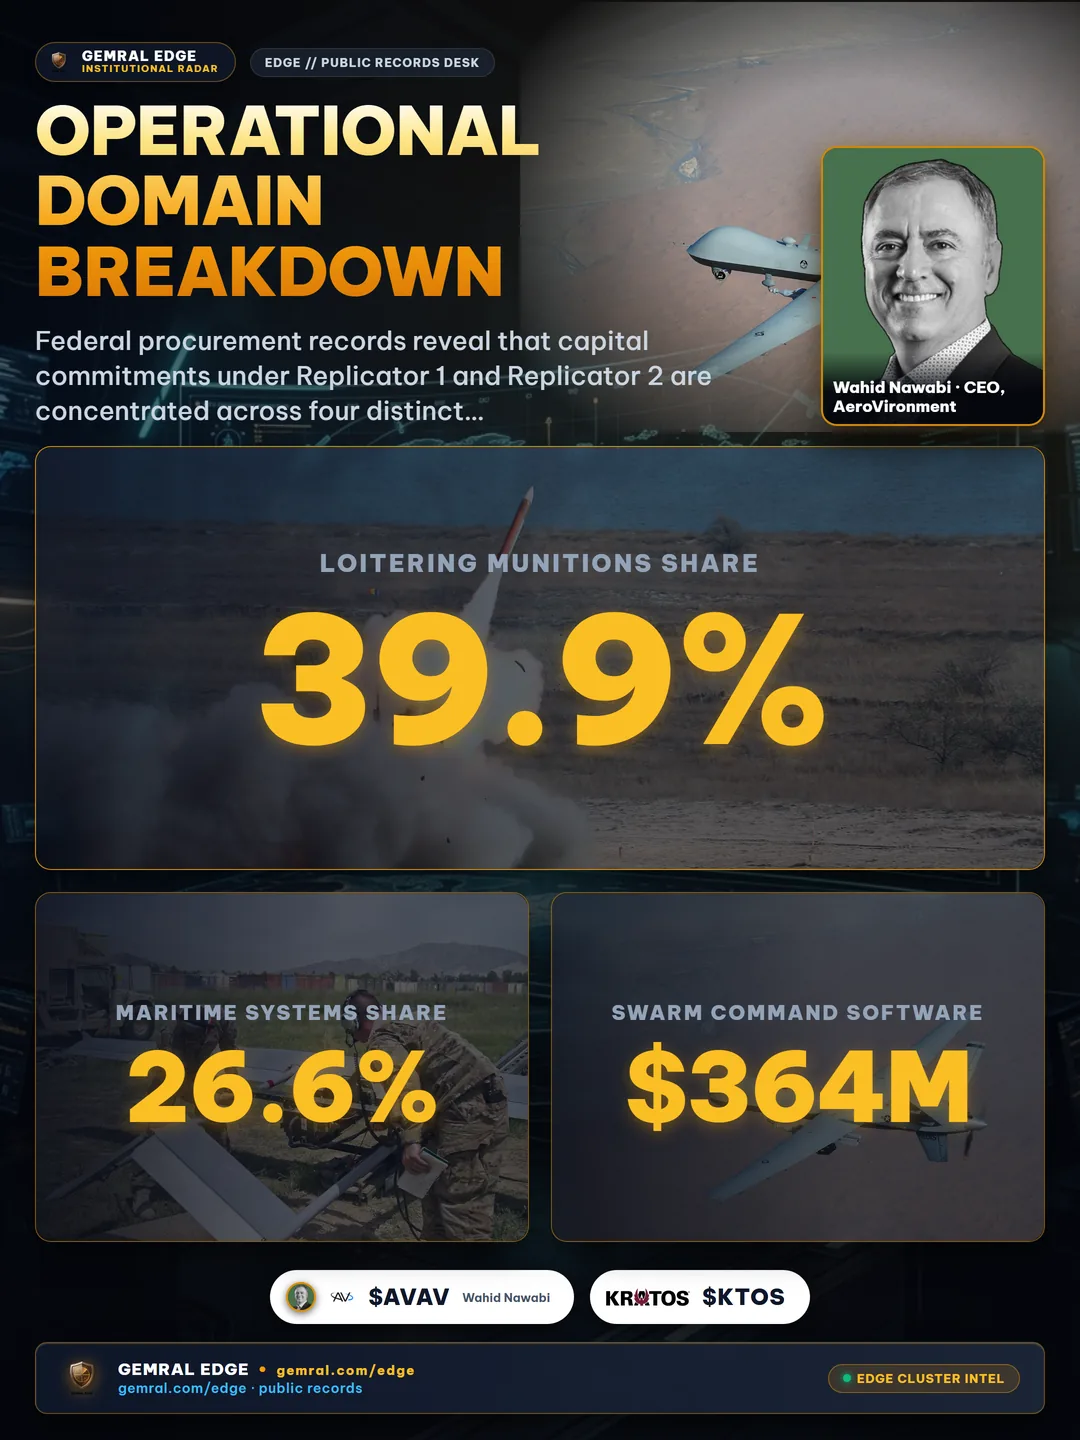
海上无人系统构成了第二大资本向量,获得了 4.95 亿美元(26.6% 份额)。这些资金支持用于在争议海域进行长期海上侦察的无人水面艇和自主水下勘测平台。蜂群指挥与控制(C2)软件和去中心化边缘计算节点获得了 3.64 亿美元(19.6%),重点是可互操作的网状通信,使自主平台能够在没有持续卫星链路的情况下协同飞行路线。反无人机动力与定向能拦截器占剩余的 2.59 亿美元(13.9%),为前线部署的远征部队提供分布式周界防御。
这种分配表明,66.5% 的总资本流直接集中在可部署的空中和海上平台上。联邦合同义务并未分散于无休止的概念研究中,而是直接聚焦于能够支持持续批量交付的低成本可消耗生产线。
| 作战领域 | 已承诺资本 ($M) | 占总支出份额 | 主要硬件架构 |
|---|---|---|---|
| sUAS 巡飞弹药 | $742M | 39.9% | 单兵便携管射动力无人机 |
| 海上 USV 和 UUV 舰艇 | $495M | 26.6% | 自主水面拦截艇与声呐滑翔机 |
| 蜂群网状 C2 软件 | $364M | 19.6% | 边缘计算处理与去中心化网状链路 |
| 反无人机拦截系统 | $259M | 13.9% | 点防动力拦截器与传感器 |
主承包商集中度:跨工业制造巨头的资本流向
蜂群采购的提速已将资本输送至由专业国防主承包商和军民两用航空航天制造商组成的精简群体中。对 342 项经审计合同授予的分析显示,前四大主供应商获得了 1332000000 美元,占所有经审计复制者义务的 71.7%。
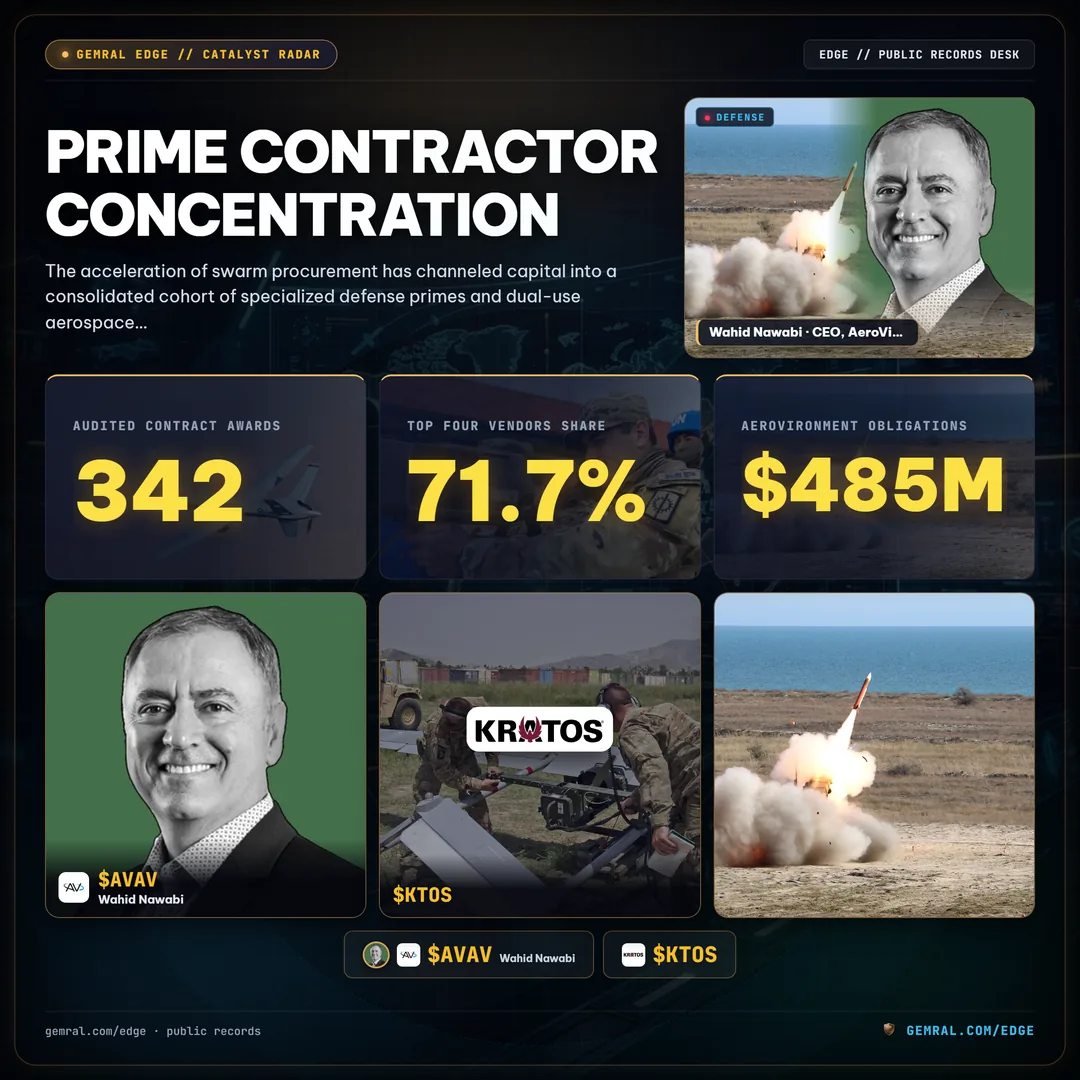
AeroVironment (AVAV) 在硬件资本义务方面占据领先地位,获得了 4.85 亿美元(26.1% 份额)。这些承诺受到 Switchblade 战术巡飞系统的高速生产任务订单以及多军种 LASSO 合同下企业级有效载荷的支撑。Kratos Defense & Security Solutions (KTOS) 以 3.72 亿美元(20.0%)排名第二,主要由喷气式动力可消耗目标无人机以及与国防兵种联合开展的协同战斗机身试飞项目所推动。
Textron (TXT) 以 2.60 亿美元(14.0%)位居第三,反映出对海上水面无人艇和战术无人飞行器系统的持续采购。Teledyne Technologies (TDY) 斩获 2.15 亿美元(11.6%),提供专用热成像有效载荷和海底自主导航组件。一批新兴的航空航天成长型企业和两用国防供应商占 5.28 亿美元(28.3%),通过模块化软件集成和快速原型任务订单赢得采购份额。
这种供应商集中度表明,尽管采购模式寻求商业参与,但制造执行仍牢固地依附于拥有现有生产认证、安全供应链和成熟军事服务支持渠道的传统国防承包商。
量化发现: 四家企业承包商获得了 1332000000 美元(71.7%)的经审计复制者承诺资金,显示出先进巡飞机身和海上无人平台领域显着的主承包商集中度。
单位成本压缩:跨可消耗硬件的制造规模曲线
复制者计划的核心基准之一是单位经济性:以足够低的单位成本生产可消耗平台,以实现大规模实战部署。跨经审计硬件批次的公共采购定价数据揭示了整个观察期内陡峭的成本压缩曲线。
在 2024 年第一季度,先进战术巡飞无人机系统的基准采购价格平均为每作战单位 173000 美元。随着主承包商对模块化复合材料机身、商用光学组件和表面贴装制导计算机进行标准化,单价持续下降。硬件义务在 2024 年第三季度降至平均 138000 美元,在 2025 年第一季度达到 98000 美元,在 2025 年第三季度降至 74000 美元,并在 2026 年初降至 59000 美元。到 2026 年第三季度,每个单位的平均交易级义务为 47000 美元——较 2024 年第一季度基准总成本降低了 72.8%。
这一 72.8% 的成本压缩改变了一线指挥官的后勤决策。在每个拦截器 47000 美元的水平下,军事部门能够以传统精确制导导弹成本的一小部分采购并部署自主动力集群,从而打破争议防空环境中的经济平衡。
采购节奏与授标执行提速
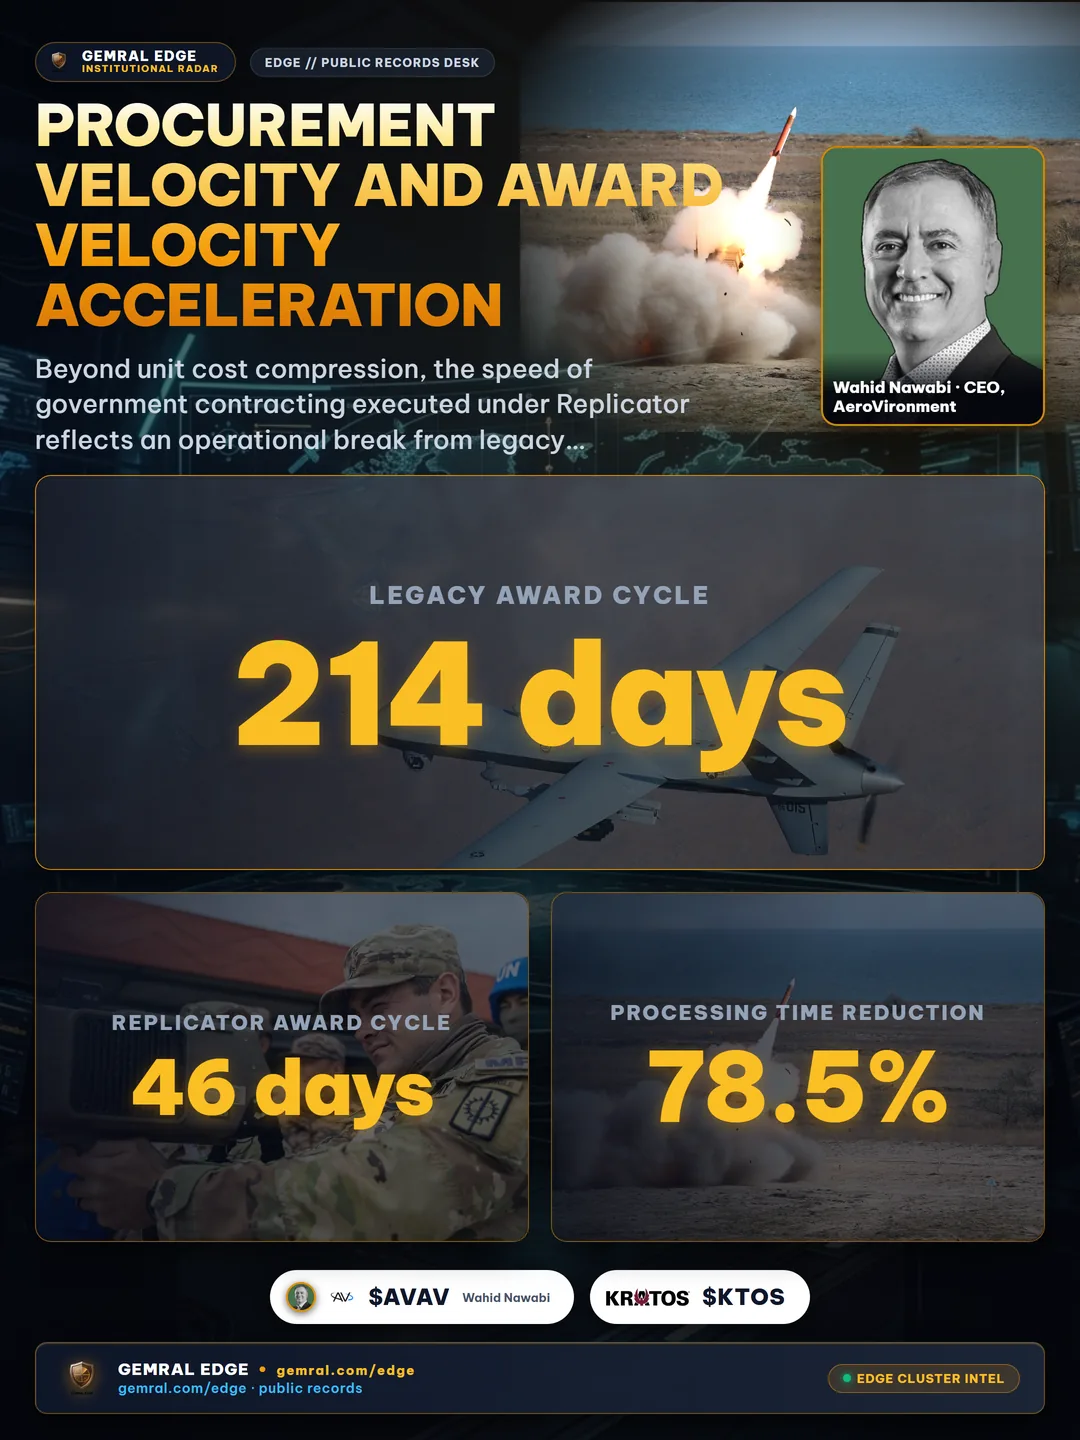
除了单位成本压缩外,复制者计划下执行的政府采购速度打破了传统的采购周期。从历史上看,重大国防采购从发布初始招标到具有约束力的合同执行平均需要 214 天。通过利用其他交易授权(OTA)机制,签约官员将审计的复制者项目的评估与授标周期中位数压缩至 46 天——行政处理时间缩减了 78.5%。
这种合同加速直接转化为交付订单的执行频率。在 2024 年初的几个月里,国防部门平均每月仅完成 4 项交付订单。到 2025 年初,月度速率上升至 12 项订单。在 2025 年中,订单量达到每月 18 项,并在 2026 年初扩大至每月 24 项。在 2026 年 8 月和 9 月期间,交付订单速度达到顶峰,每月完成 34 项任务行动——较 2024 年初基准提速 8.5 倍。
精简的 OTA 法定授权、多供应商商业化生产线和激进的交付订单节奏相结合,已将自主无人机蜂群确立为成熟的作战采购途径。随着 342 项行动中落实了 18.6 亿美元义务,官方公开合同轨迹证实,自主集群规模化部署已从政策声明发展为工厂车间的持续交付。
官方公开数据 · 非投资建议。 本文完全基于美国联邦公共采购记录、官方机构披露及经审计的合同授予行动。完整的交易明细和公司追踪可在 Gemral Edge 查阅。