Khối lượng dark pool là gì? 44 phiên dữ liệu khối lượng bán khống hằng ngày trên 7.052 cổ phiếu
Một nửa toàn bộ khối lượng ngoài sàn được gắn nhãn là bán khống: trung bình 49,81%, trong một biên độ chưa bao giờ rời khỏi khoảng 44,95% đến 53,11%. Cứ 5 ngày-mã thì có 1 vượt 65%, tức 814 trường hợp mỗi phiên, và những cổ phiếu trông “ồn ào” nhất lại chính là những cổ phiếu hầu như không giao dịch.
Khối lượng dark pool thực sự nghĩa là gì, và tệp dữ liệu hằng ngày chứa gì
Khối lượng dark pool là số cổ phiếu được giao dịch ngoài các sàn công khai, tại những nơi không hiển thị lệnh trước khi khớp. Sau đó các giao dịch được báo cáo gộp cho một đầu mối báo cáo do cơ quan quản lý vận hành. Các tệp hằng ngày được dựng từ những báo cáo này là góc nhìn công khai duy nhất về hoạt động đó, và chúng hẹp hơn nhiều so với những gì cụm từ gợi ra. Với mỗi cổ phiếu và mỗi phiên, tệp chỉ có ba con số: số cổ phiếu được báo cáo ngoài sàn, phần trong đó được gắn nhãn bán khống, và ngày của phiên.
Điều đầu tiên cần tách bạch là chữ bán khống. Một lệnh bán bị gắn nhãn bán khống khi người bán không sở hữu số cổ phiếu đó tại thời điểm bán. Nhóm này bao gồm cả cú đặt cược giảm giá rõ ràng. Nó cũng bao gồm nhà tạo lập thị trường bán lượng hàng tồn kho sắp được bù lại, một lệnh phòng hộ bù trừ cho vị thế ở nơi khác, và một vế của giao dịch chênh lệch giá. Tệp không cho biết đó là trường hợp nào. Mức đo 50% nghĩa là một nửa số cổ phiếu được báo cáo bị bán khống theo nghĩa quy định. Nó không có nghĩa là một nửa thị trường đang đặt cược chống lại cổ phiếu, và nó cũng không phải dư nợ bán khống (short interest), vốn đếm các vị thế còn mở từ ngày này sang ngày khác.
Điều thứ hai cần tách bạch là mẫu số. Tỷ lệ trong báo cáo này là số cổ phiếu gắn nhãn bán khống chia cho toàn bộ cổ phiếu được báo cáo qua các đầu mối ngoài sàn trong phiên đó. Đây không phải tỷ trọng trên toàn bộ băng giao dịch hợp nhất. Một cổ phiếu có thể giao dịch 40 triệu cổ phiếu trên các sàn và chỉ báo cáo 2 triệu ngoài sàn; tỷ lệ chỉ mô tả 2 triệu đó.
Báo cáo này đo trực tiếp tệp dữ liệu. Mẫu gồm 283.291 ngày-mã trên 7.052 mã và 44 phiên, từ 11 tháng 9 đến 11 tháng 11 năm 2026, lấy từ thống kê giao dịch công khai của cơ quan quản lý thị trường Hoa Kỳ. Câu trả lời trực tiếp cho câu hỏi trong tiêu đề nằm ngay bên dưới, và phần còn lại của báo cáo kiểm tra xem một lần đo đơn lẻ mang được bao nhiêu trọng lượng.
Trả lời trực tiếp: khối lượng dark pool là phần giao dịch ngoài sàn, được báo cáo sau khi giao dịch diễn ra. Trong tệp hằng ngày của cơ quan quản lý, khoảng một nửa số đó, trung bình 49,81% trong 44 phiên này, được gắn nhãn bán khống, và con số ấy cho biết về hướng đi ít hơn nhiều so với vẻ ngoài của nó.
Mốc cơ sở 49,81%: 44 phiên và 283.291 ngày-mã
Trên toàn bộ mẫu, tỷ trọng bán khống tính theo khối lượng trung bình là 49,81% mỗi phiên. Trung bình của mã trung vị mỗi phiên là 49,95%, và ngày-mã trung vị trên toàn mẫu đúng bằng 50,0%. Ba cách tìm tâm phân phối cho kết quả nằm trong khoảng 0,19 điểm phần trăm so với nhau, nghĩa là tâm của phân phối không bị kéo lệch bởi vài lệnh khổng lồ.
Độ phân tán quanh tâm đó rất rộng. Phân vị thứ 5 của toàn bộ ngày-mã là 12,1%, phân vị thứ 25 là 36,2%, phân vị thứ 75 là 62,2% và phân vị thứ 95 là 80,1%. Một ngày-mã ở 36% và một ngày-mã ở 62% cách nhau 26 điểm mà cả hai đều nằm trong nửa giữa của mẫu. Nói cách khác, khoảng tứ phân vị của một lần đo đơn lẻ rộng hơn toàn bộ biên độ của số liệu tổng hợp toàn thị trường, vốn chưa bao giờ rời khỏi khoảng 44,95% đến 53,11%. Số liệu tổng hợp êm vì hàng nghìn lần đo nhiễu triệt tiêu lẫn nhau; còn từng lần đo riêng lẻ thì hoàn toàn không êm.
Một nửa số ngày-mã, tức 50,25%, ghi nhận từ 50% trở lên. 17,3% ghi nhận dưới 30%. 20,3% ghi nhận từ 65% trở lên. Ba con số này định khung cho mọi thứ tiếp theo. Trước khi coi tỷ lệ của một cổ phiếu là tín hiệu, phép so sánh đầu tiên cần làm là so với phân phối này, vì một mức đo có vẻ cực đoan thường vẫn nằm trong đó.
Một biên độ gần như không dịch chuyển: 44,95% đến 53,11% trong hai tháng
Tỷ trọng bán khống toàn thị trường thấp nhất vào ngày 4 tháng 11 năm 2026 ở mức 44,95% và cao nhất vào ngày 18 tháng 9 năm 2026 ở mức 53,11%. Khoảng cách giữa hai mức là 8,16 điểm phần trăm, và độ lệch chuẩn của 44 lần đo hằng ngày chỉ là 1,97 điểm. Mức thay đổi tuyệt đối trung bình từ phiên này sang phiên kế tiếp là 1,24 điểm. Biến động lớn nhất trong một phiên là 3,98 điểm, từ 53,11% ngày 18 tháng 9 xuống 49,13% ngày 21 tháng 9.
Với một con số được dựng từ khoảng 6.300 cổ phiếu và trung bình 5,67 tỷ cổ phiếu được báo cáo mỗi phiên, sự ổn định đó là điều đầu tiên đập vào mắt. Một biến động 4 điểm của số liệu tổng hợp là lớn nhất trong mẫu. Một mức đo dịch chuyển một điểm là nhiễu bình thường, và không có gì trong bản ghi này cho thấy một biến động một điểm của số liệu tổng hợp tự nó mang thông tin.
Chi tiết hằng ngày của mười hai phiên gần nhất cho thấy biên độ trong thực tế. Ngày 27 tháng 10 ghi 48,10%, ngày 28 tháng 10 ghi 49,07%, ngày 29 tháng 10 ghi 47,93%, ngày 30 tháng 10 ghi 46,83%, ngày 2 tháng 11 ghi 46,62%, và ngày 3 tháng 11 ghi 48,35%. Sau đó là đáy: ngày 4 tháng 11 ở mức 44,95%. Rồi chuỗi hồi lên 45,16% ngày 5 tháng 11, 46,67% ngày 6 tháng 11, 46,53% ngày 9 tháng 11, 48,55% ngày 10 tháng 11 và 48,04% ngày 11 tháng 11. Người chỉ thấy ngày 4 tháng 11 sẽ thấy mức thấp nhất hai tháng. Người thấy cả biên độ 44 phiên sẽ thấy một mức đo thấp hơn trung bình 4,86 điểm trong một chuỗi có độ lệch chuẩn 1,97, tức khoảng hai độ lệch rưỡi, rồi theo sau là nhịp hồi bình thường.
Cứ 5 ngày-mã có 1 vượt 65%, và mỗi phiên có 814 trường hợp
Một quy tắc sàng lọc phổ biến đánh dấu “đột biến” khi tỷ trọng bán khống của một cổ phiếu đạt 65% trên ít nhất 50.000 cổ phiếu được báo cáo. Ngưỡng này nghe có vẻ hiếm. Tần suất đo được lại nói điều khác. Trong 182.498 ngày-mã có ít nhất 50.000 cổ phiếu được báo cáo, có 35.828 ngày-mã đạt từ 65% trở lên, tức 19,63%. Qua 44 phiên, đó là trung bình 814,3 ngày-mã mỗi phiên, từ 4.071 mã khác nhau.
Nói cách khác, mức 65% là một sự kiện cứ năm lần có một lần. Trong một phiên điển hình có hơn tám trăm cổ phiếu vượt ngưỡng này, và trong hai tháng có 4.071 mã đã vượt ít nhất một lần trên khối lượng đáng kể. Trong 1.924 cổ phiếu có trung bình ít nhất 500.000 cổ phiếu được báo cáo mỗi phiên và xuất hiện ít nhất 40 phiên, có 1.483 mã ghi nhận ít nhất một ngày ở mức 65%. Chỉ có 20 mã ghi nhận mức đó trong từ 30 phiên trở lên trong tổng số 44 phiên.
Cặp số cuối cùng đó mới là điều quan trọng. Chạm 65% một lần gần như là hành vi mặc định của một cổ phiếu sôi động: 1.483 trên 1.924, tức 77%. Chạm mức đó trong phần lớn các phiên là hiếm: 20 trên 1.924, tức khoảng 1%. Cú tăng vọt một ngày thì phổ biến và mang rất ít thông tin. Mức đo kéo dài thì hiếm gặp, và đó là phiên bản duy nhất của tín hiệu vượt qua được một phép kiểm tra tần suất cơ bản.
Một ngưỡng kích hoạt 814 lần mỗi ngày là một bộ lọc, không phải còi báo động. Dùng như còi báo động thì nó sẽ kêu liên tục, và những cổ phiếu gây ra tiếng kêu phần lớn sẽ là chính những mã của ngày hôm trước, như phần về tính bền vững bên dưới cho thấy.
Vì sao những mức đo “ồn ào” nhất đến từ các cổ phiếu hầu như không giao dịch
Mẫu tách rất rõ theo số cổ phiếu được báo cáo. Các giá trị cực đoan nằm ở đáy, nơi một vài cổ phiếu cũng có thể tạo ra bất kỳ tỷ lệ nào.
| Cổ phiếu được báo cáo mỗi ngày-mã | Tỷ trọng số dòng | Tỷ trọng khối lượng | Tỷ lệ trung bình | Độ phân tán (độ lệch chuẩn) | Từ 65% trở lên | Từ 90% trở lên |
|---|---|---|---|---|---|---|
| Dưới 10.000 | 18.4% | 0.1% | 44.2% | 29,1 điểm | 24.4% | 10.0% |
| 10.000 đến 50.000 | 17.2% | 0.5% | 45.5% | 20,6 điểm | 18.4% | 1.0% |
| 50.000 đến 500.000 | 38.7% | 8.9% | 51.6% | 17,2 điểm | 22.8% | 0.3% |
| 500.000 đến 5 triệu | 22.7% | 36.9% | 50.3% | 14,8 điểm | 15.8% | 0.1% |
| Trên 5 triệu | 3.0% | 53.6% | 48.3% | 12,6 điểm | 7.6% | 0.1% |
Dưới 10.000 cổ phiếu được báo cáo, 10,0% số ngày-mã đạt từ 90% trở lên, và 5,42% đạt đúng 100%, nghĩa là mọi cổ phiếu được báo cáo đều bị gắn nhãn bán khống. Ở nhóm 10.000 đến 50.000, tần suất mức 90% giảm xuống 1,0%, và trên 50.000 chỉ còn 0,3% hoặc thấp hơn. Độ phân tán của các mức đo thu hẹp đều đặn theo quy mô: 29,1 điểm độ lệch chuẩn dưới 10.000 cổ phiếu, 12,6 điểm trên 5 triệu.
Các nhóm quy mô cũng khác nhau về mức độ đại diện cho thị trường. Hai nhóm nhỏ nhất chiếm 35,6% tổng số ngày-mã nhưng chỉ 0,6% tổng số cổ phiếu được báo cáo. Nhóm lớn nhất chiếm 3,0% số ngày-mã và 53,6% số cổ phiếu được báo cáo. Một bộ lọc xếp hạng cổ phiếu theo tỷ trọng bán khống mà không đặt sàn khối lượng sẽ lấp đầy đầu bảng bằng các mã thuộc hai nhóm nhỏ nhất, vì đó là nơi mức 100% rất rẻ để tạo ra.
Đó là lý do một quy tắc đột biến như quy tắc ở trên đặt sàn 50.000 cổ phiếu, và vì sao sàn đó quan trọng. Nó không loại bỏ được nhiễu. Nhóm 50.000 đến 500.000 vẫn ghi nhận từ 65% trở lên ở 22,8% số dòng, tần suất cao nhất trong các nhóm ngoài nhóm nhỏ nhất. Nó chỉ loại bỏ những mức đúng 100% khiến một bảng xếp hạng thô trông lớn mà gần như không có ý nghĩa gì.
Khối lượng nằm ở đâu: 3% số dòng chiếm 53,6% số cổ phiếu
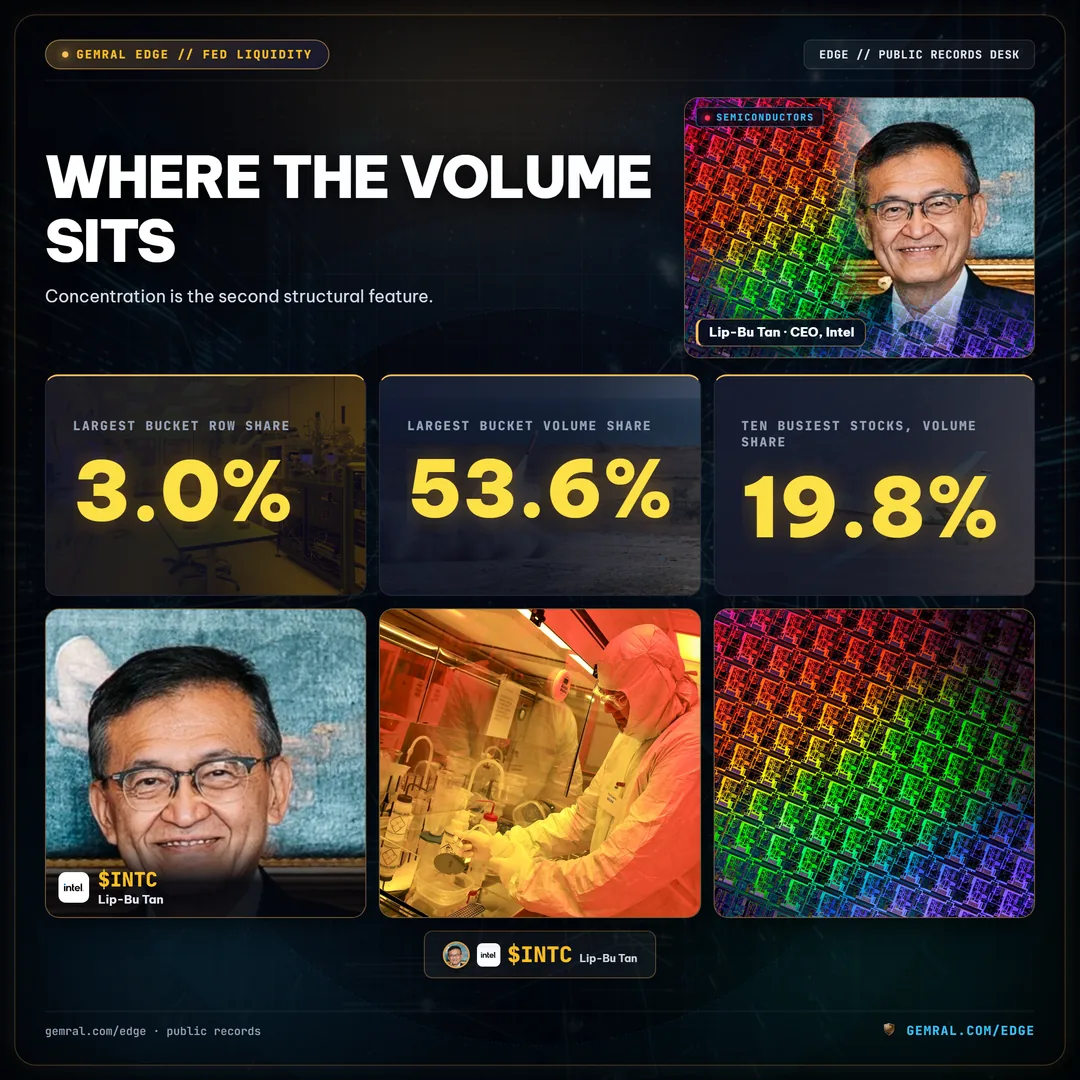
Sự tập trung là đặc điểm cấu trúc thứ hai. Các ngày-mã có hơn 5 triệu cổ phiếu được báo cáo chiếm 3,0% số dòng và 53,6% khối lượng. Ở phiên gần nhất trong mẫu, ngày 11 tháng 11 năm 2026, mười cổ phiếu sôi động nhất chiếm 19,8% tổng số cổ phiếu được báo cáo, và 100 cổ phiếu hàng đầu chiếm 47,4%.
Những mã sôi động nhất đó không mang tỷ lệ khác với phần còn lại. Ngày 11 tháng 11, 100 cổ phiếu sôi động nhất ghi nhận gộp 47,81% còn phần còn lại của thị trường ghi nhận 48,25%, chênh lệch 0,44 điểm. Tính trên cả 44 phiên, phép so sánh này gần như trùng khớp tới chữ số thập phân thứ hai: 49,81% cho 100 cổ phiếu sôi động nhất mỗi ngày và 49,82% cho phần còn lại. Một trăm mã chi phối khối lượng và sáu nghìn mã chia nhau phần còn lại hành xử giống nhau khi gộp lại.
Điều đó có hệ quả thực tế với bất kỳ ai đọc con số toàn thị trường. Tỷ trọng bán khống toàn thị trường, xấp xỉ, chính là tỷ trọng bán khống của 100 mã sôi động nhất. Nó không tổng kết riêng nhiều mã nhỏ, và không nên được đọc như một thước đo tâm lý cho toàn bộ vũ trụ cổ phiếu. Đó là một trung bình theo khối lượng bị chi phối bởi một danh sách ngắn.
Đầu danh sách rất “lổn nhổn”. Ngày 11 tháng 11, mã sôi động nhất báo cáo 434,3 triệu cổ phiếu, bỏ xa mã thứ hai ở mức 160,1 triệu, và tỷ trọng bán khống hôm đó của nó là 43,6%. Riêng mã đó đã chiếm 7,2% số cổ phiếu được báo cáo của phiên. Bất kỳ báo cáo nào trích dẫn số liệu tổng hợp đều nên nói rõ phiên nào và những mã nào đã chi phối nó.
Tỷ lệ có “độ bám”: tương quan 0,58 và 41,3% giữ lại trong nhóm decile cao nhất
Nếu mức đo hằng ngày chỉ là nhiễu thuần túy, tỷ lệ của một cổ phiếu hôm nay sẽ chẳng nói gì về tỷ lệ của nó ngày mai. Nhưng nó có nói điều gì đó. Lấy 1.924 cổ phiếu có trung bình ít nhất 500.000 cổ phiếu được báo cáo mỗi phiên và xuất hiện ít nhất 40 phiên, tương quan giữa tỷ lệ trung bình của một cổ phiếu trong 22 phiên đầu và trong 22 phiên cuối là 0,58.
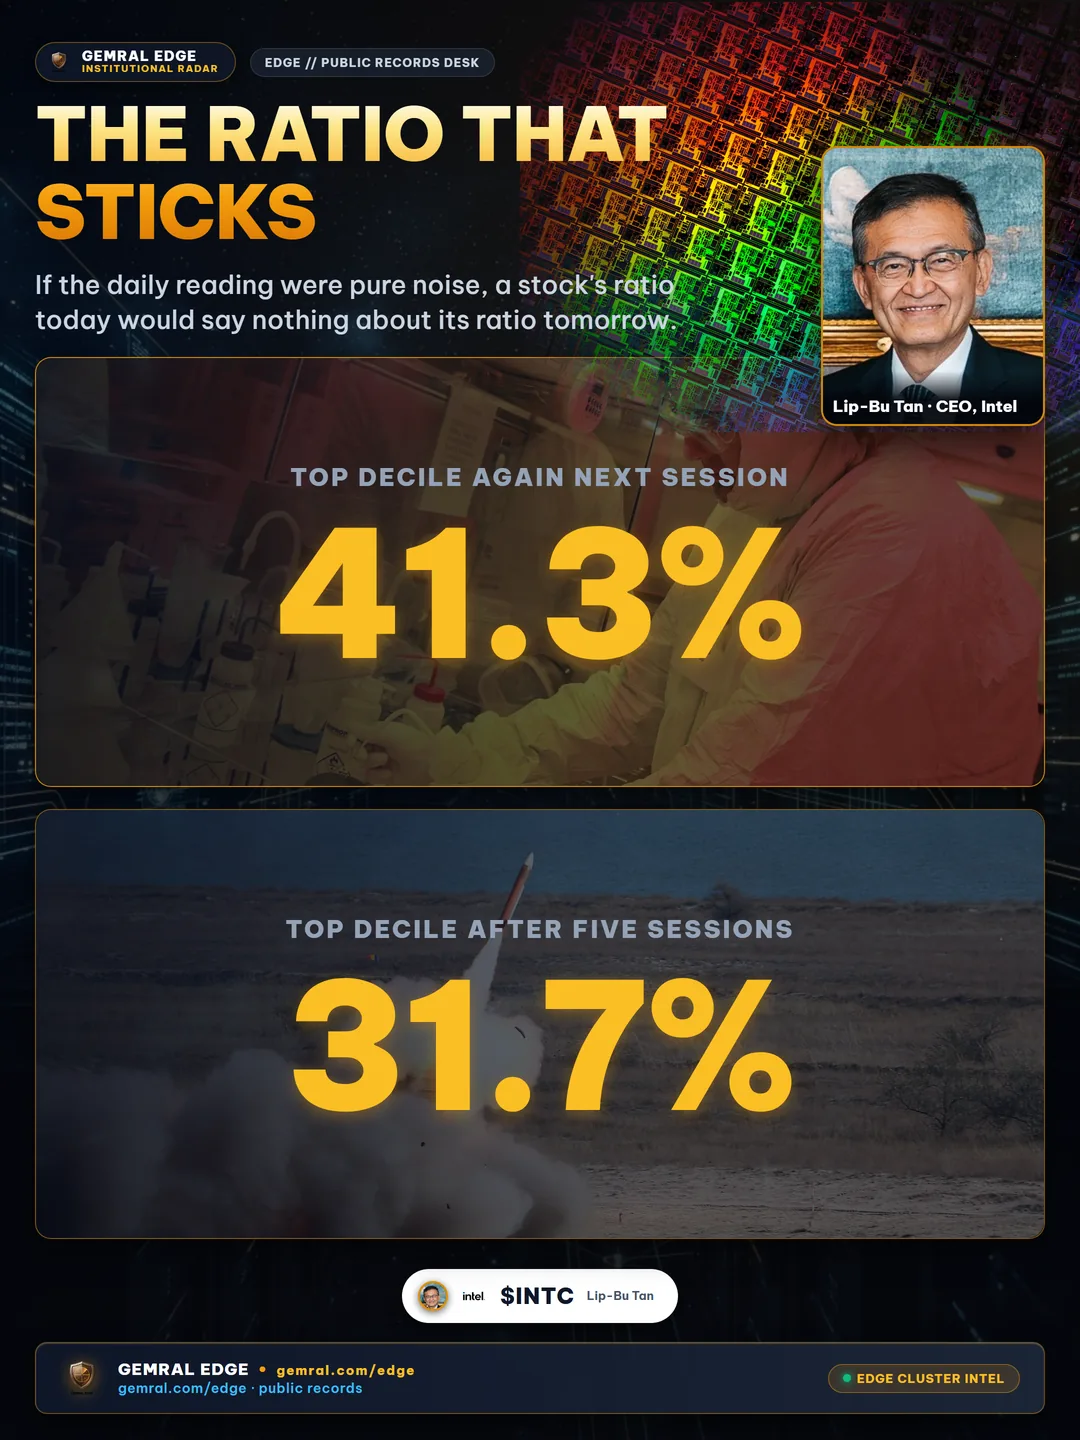
Từ ngày này sang ngày khác, “trí nhớ” cũng hiện rõ. Trong các cổ phiếu có ít nhất 50.000 cổ phiếu được báo cáo, tương quan thứ hạng giữa tỷ lệ của một phiên và phiên kế tiếp trung bình là 0,60. Một cổ phiếu nằm trong nhóm decile cao nhất về tỷ lệ ở một phiên vẫn còn nằm trong nhóm decile cao nhất ở phiên kế tiếp trong 41,3% số lần, so với 10% mà may rủi sẽ dự đoán. Năm phiên sau, nó vẫn còn ở đó trong 31,7% số lần, gấp ba lần tỷ lệ ngẫu nhiên.
Tính bền vững này chỉ ra cấu trúc chứ không phải một quyết định hằng ngày. Một số cổ phiếu được giao dịch qua các địa điểm ngoài sàn theo cách khiến nhiều khối lượng hơn bị gắn nhãn bán khống, vì những lý do gắn với việc ai tạo lập thị trường cho chúng và thị trường đó được phòng hộ ra sao. Tệp không cho biết lý do nào áp dụng. Nó cho biết con số này một phần là thuộc tính của cổ phiếu, và phần đó ổn định.
Trên 1.924 cổ phiếu thanh khoản, tỷ lệ 44 phiên dao động từ 18,7% đến 74,7%, với độ lệch chuẩn 8,8 điểm. 243 cổ phiếu ở mức 60% trở lên, và 249 cổ phiếu ở mức 40% trở xuống. Hai nhóm này có quy mô gần bằng nhau và cách nhau từ 20 điểm trở lên trên một thước đo mà toàn thị trường có trung bình là 49,81%.
Hệ quả cho việc diễn giải rất trực tiếp. Một cổ phiếu mà phiên nào cũng ở mức 65% thì không hề báo hiệu điều gì mới khi hôm nay nó ở mức 65%. Câu hỏi có thông tin là liệu cổ phiếu đó có rời khỏi đường cơ sở của chính nó hay không, điều mà mẫu này chỉ hỗ trợ ở mức thô, chứ không phải liệu nó có vượt một ngưỡng cố định.
Đọc từng mã: NVDA ở 38,7% và SPY ở 55,1%
Bốn mã lớn cho thấy các đường cơ sở khác nhau đến mức nào. Trong 44 phiên, trung bình giản đơn của tỷ trọng bán khống hằng ngày là 38,7% với NVDA, 51,5% với TSLA, 51,5% với AAPL và 55,1% với SPY. Các biên độ cũng rất rộng: NVDA dao động từ 22,9% đến 57,4%, TSLA từ 39,5% đến 62,6%, AAPL từ 40,1% đến 62,7%, và SPY từ 41,9% đến 76,2%.
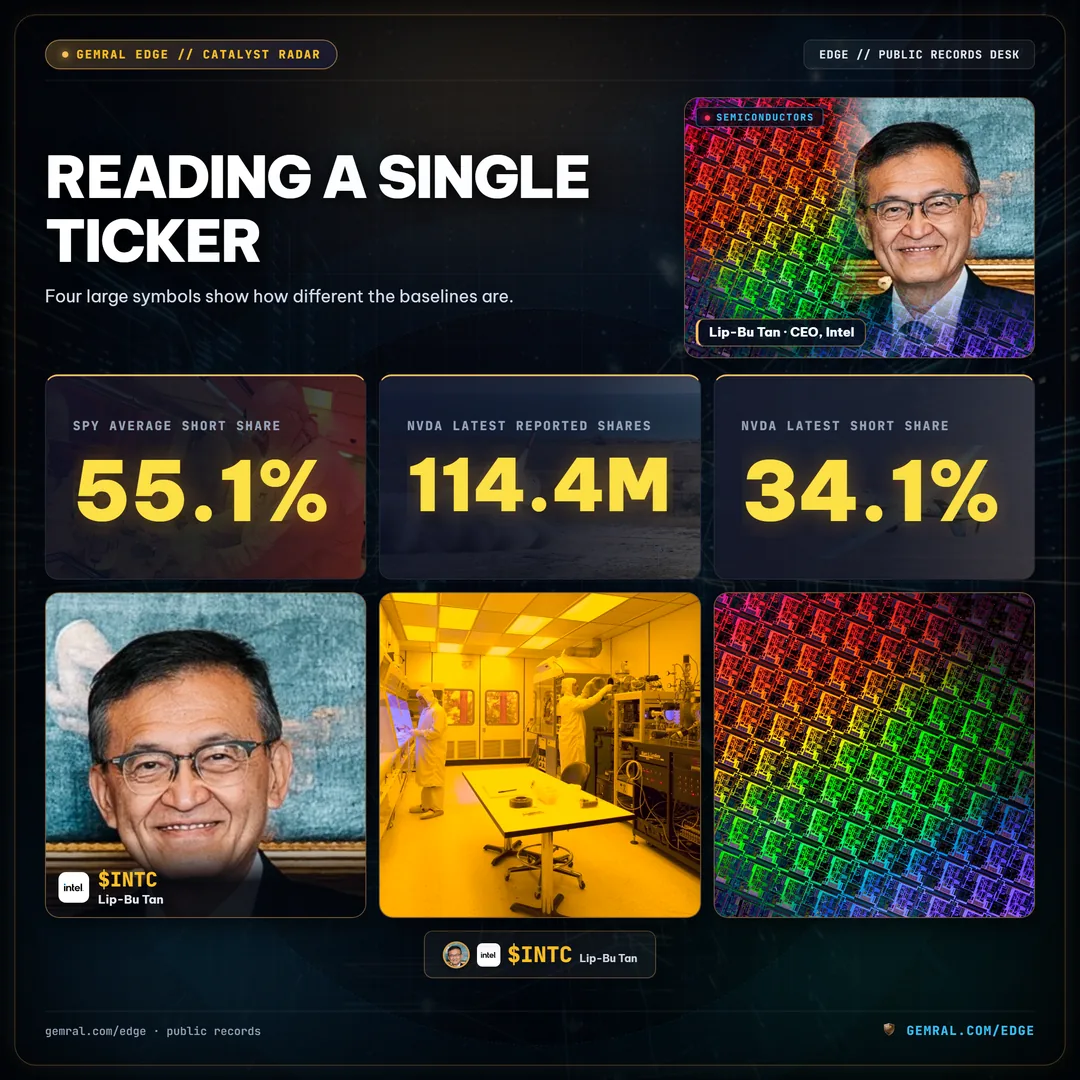
Ngày 11 tháng 11, NVDA báo cáo 114,4 triệu cổ phiếu ở mức 34,1%, và Intel báo cáo 59,5 triệu ở mức 33,7%. Số liệu tổng hợp của cùng phiên là 48,04%. Do đó mức 34% của NVDA thấp hơn trung bình 44 phiên của chính nó 4,6 điểm và cũng thấp hơn thị trường 14 điểm. Phép so sánh đầu tiên mới hữu ích. Phép thứ hai chỉ là so sánh giữa hai đường cơ sở khác nhau.
SPY là trường hợp cần thận trọng. Một quỹ hoán đổi danh mục có thể có hoạt động tạo lập và mua lại chứng chỉ quỹ cùng các lệnh phòng hộ của nhà tạo lập thị trường mà cổ phiếu của một công ty hoạt động không có, và các mức đo của nó lên tới 76,2% trong mẫu. Nếu không biết cơ chế nào tạo ra một lệnh nhất định, gọi con số đó là giảm giá chỉ là phỏng đoán. Cùng một mức đo ở một công ty không có cơ chế phòng hộ như vậy sẽ mang ý nghĩa khác.
Thói quen thực tế rất đơn giản: trước khi đọc con số của bất kỳ mã nào, hãy lấy biên độ 44 phiên của chính mã đó. Mức đo nằm trong biên độ là bình thường. Mức đo nằm ngoài biên độ là mức đầu tiên đáng nhìn lại lần nữa, và ngay cả khi đó, tệp cũng không thể cho biết người bán là người phòng hộ hay người đặt cược giảm giá.
Lịch và “thủy triều”: thứ Sáu 50,48%, thứ Năm 49,13%, và tháng 11 ở mức 46,86%
Quy luật theo thứ trong tuần là nhỏ. Trong 44 phiên, thứ Hai trung bình 49,53% (9 phiên), thứ Ba 49,71% (9), thứ Tư 50,15% (9), thứ Năm 49,13% (8) và thứ Sáu 50,48% (9). Khoảng cách giữa ngày thấp nhất và cao nhất là 1,35 điểm, nhỏ hơn độ lệch chuẩn 1,97 điểm của chính chuỗi. Với 8 hoặc 9 phiên cho mỗi thứ, chênh lệch đó không phải bằng chứng mạnh cho một hiệu ứng lịch.
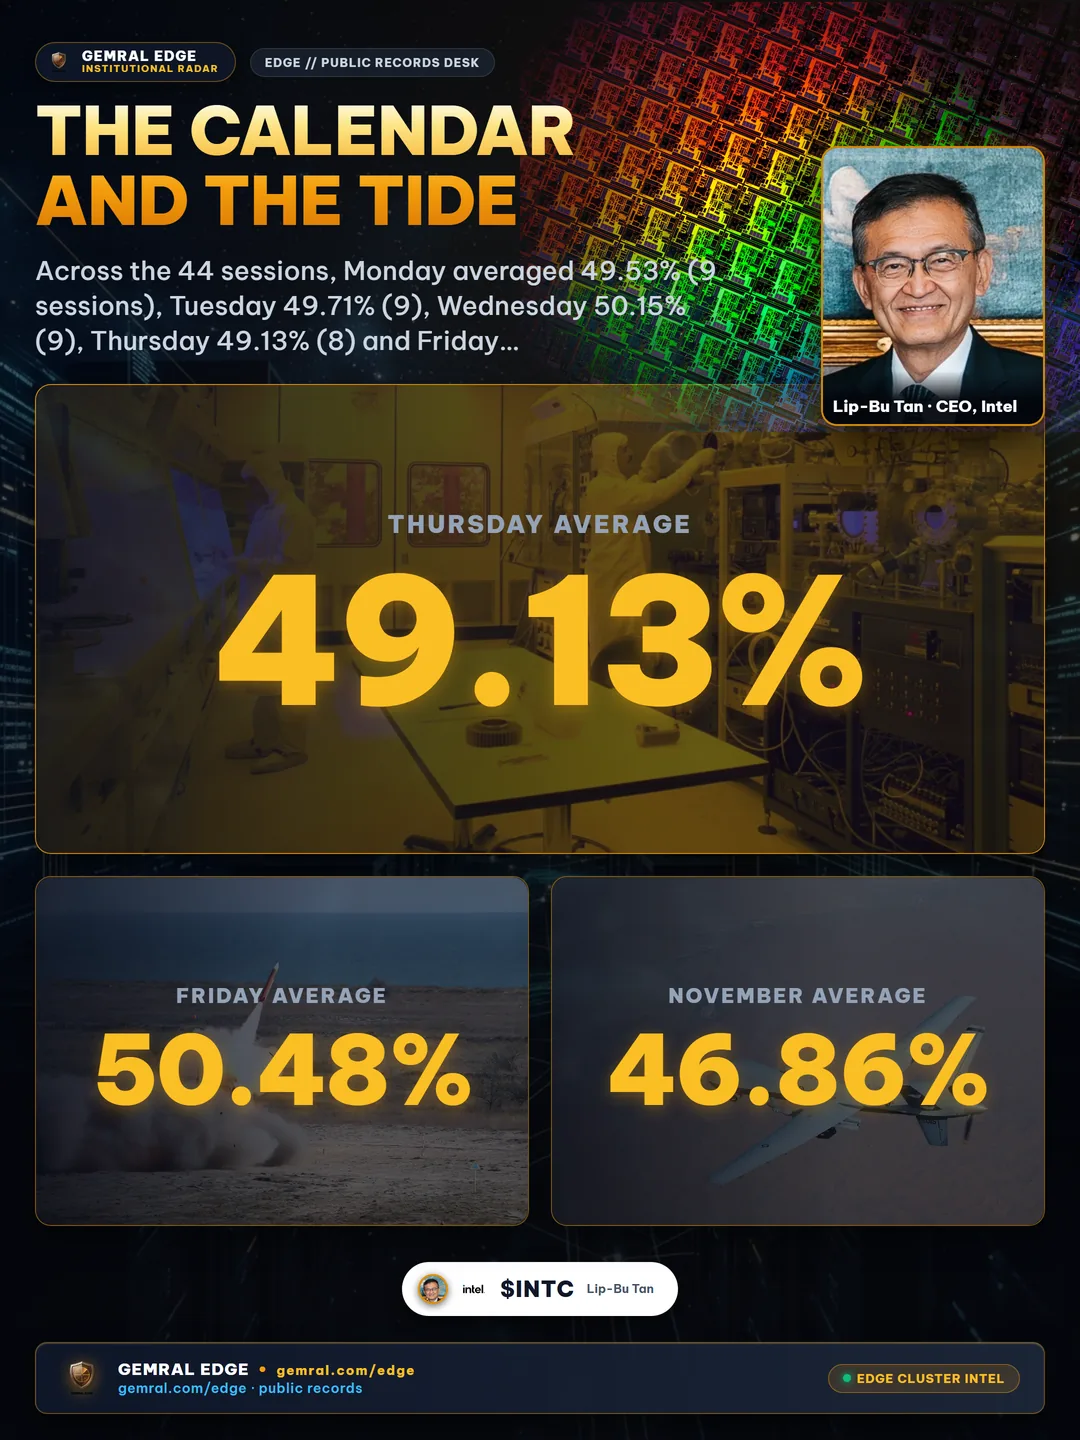
Sự trôi theo từng tháng lớn hơn. Tháng 9, với 14 phiên trong mẫu, trung bình 50,93%. Tháng 10, với 22 phiên, trung bình 50,18%. Tháng 11, với 8 phiên đến ngày 11, trung bình 46,86%. Trung bình của mười phiên đầu là 50,9% và trung bình của mười phiên cuối là 46,96%, giảm 3,94 điểm trong một chuỗi mà nhìn chung hiếm khi dịch chuyển quá 1 điểm từ ngày này sang ngày khác.
Mức giảm trùng với khối lượng. Số cổ phiếu báo cáo ngoài sàn trung bình là 5,67 tỷ mỗi phiên. Phiên sôi động nhất là ngày 5 tháng 11 năm 2026 với 8,19 tỷ, và tỷ lệ hôm đó là 45,16%, mức đo thấp thứ hai trong mẫu. Phiên trầm lắng nhất là ngày 12 tháng 10 năm 2026 với 4,41 tỷ, và tỷ lệ là 51,05%. Trên cả 44 phiên, tương quan giữa tổng số cổ phiếu được báo cáo của một phiên và tỷ trọng bán khống của nó là -0,56.
Tương quan -0,56 trên 44 điểm là một mối quan hệ vừa phải, không phải quy luật. Nó cho thấy các phiên khối lượng lớn trong giai đoạn này có xu hướng mang tỷ trọng bán khống thấp hơn, phù hợp với bức tranh trong đó khối lượng tăng thêm đến không cân xứng từ những nguồn gắn nhãn bán khống ít hơn. Tệp không xác định những nguồn đó, và hai tháng là một mẫu ngắn. Cách đọc thận trọng hơn là tỷ lệ tổng hợp di chuyển theo chế độ khối lượng, nên một mức đo thấp trong ngày khối lượng cao không phải cùng một sự kiện với mức đo thấp trong ngày yên ắng.
Khi nào dữ liệu có sẵn: câu hỏi về thời điểm công bố
Bất kỳ ai dùng các con số này trong quy trình nghiên cứu đều phải tách biệt hai ngày. Ngày giao dịch là phiên mà khối lượng diễn ra. Ngày công bố là khi cơ quan quản lý đăng tệp, tức là sau giờ đóng cửa chứ không phải trong phiên. Một mô hình đọc tỷ lệ ngày 11 tháng 11 vào lúc mở cửa ngày 11 tháng 11 đang dùng thông tin chưa tồn tại cho đến tối hôm đó.
Bản ghi đằng sau báo cáo này gắn cho mỗi dòng ngày giao dịch và thời điểm nó được nạp vào. Trong mẫu này, các dòng của ngày 11 tháng 11 được nạp lúc 22:18 UTC ngày 11 tháng 11, tức 5:18 chiều tại New York. Một nhà nghiên cứu dựng lại những gì có thể biết tại một thời điểm nhất định có thể loại bỏ bất kỳ dòng nào có thời điểm nạp muộn hơn thời điểm đó.
Còn một ranh giới thứ hai. Mẫu bắt đầu từ ngày 11 tháng 9 năm 2026, nên mọi phát biểu ở đây chỉ bao phủ 44 phiên, không phải một thập kỷ. Đường cơ sở 44 phiên của một mã được đo trong một chế độ thị trường và có thể không đúng trong chế độ khác. Các số liệu về tính bền vững nói riêng chỉ mô tả giai đoạn này và cần được đo lại trên một bản ghi dài hơn trước khi ai đó dựa vào chúng.
Điều thận trọng thứ ba liên quan đến việc một mức đo ở cấp cổ phiếu được phép hàm ý điều gì. Tỷ lệ được quan sát sau sự việc và ổn định ở cấp cổ phiếu, khiến nó là một đặc điểm mô tả cách cổ phiếu giao dịch. Trong báo cáo này, nó không được kiểm tra với bất kỳ biến động giá nào sau đó, và không có gì ở đây nên được đọc như nói rằng nó dự đoán được biến động giá.
Những điều bản ghi không thể cho bạn biết
Tệp không thể xác định ai là người bán. Nó không thể phân biệt lệnh bán hàng tồn kho của nhà tạo lập thị trường với lệnh bán khống có định hướng, và không thể phân biệt lệnh phòng hộ với một cú đặt cược thẳng. Tỷ trọng gắn nhãn bán khống là một nhãn theo quy định gắn trên giao dịch, không phải thước đo mức độ tin tưởng.
Nó cũng không thể thấy giao dịch trên các sàn. Mẫu số chỉ là khối lượng ngoài sàn, nên một cổ phiếu có khối lượng chủ yếu trên các sàn chỉ được đại diện bởi một lát cắt mỏng của hoạt động giao dịch, và một tỷ lệ dựng trên lát cắt mỏng thì nhiễu vì những lý do đã thấy trong bảng quy mô ở trên. 35,6% số ngày-mã dưới 50.000 cổ phiếu được báo cáo là trường hợp rõ nhất.
Mẫu bao gồm 44 phiên. Quy luật theo thứ trong tuần dựa trên 8 hoặc 9 quan sát cho mỗi thứ. Các số liệu về tính bền vững và đường cơ sở dựa trên một cửa sổ duy nhất. Tương quan với khối lượng dựa trên 44 điểm. Mỗi điều này là một phát hiện mô tả cần một mẫu dài hơn trước khi có thể coi là thuộc tính ổn định của thị trường.
Tệp không đo dư nợ bán khống, chi phí đi vay, hay số ngày để đóng vị thế. Một cổ phiếu có thể có tỷ lệ hằng ngày 70% mà hầu như không có vị thế bán khống đang mở, và điều ngược lại cũng hoàn toàn có thể. Ai cần biết vị thế đang mở phải xem một bộ dữ liệu khác, được công bố theo một lịch khác.
Cuối cùng, không phiên nào trong 44 phiên là bằng chứng về việc cổ phiếu đã làm gì sau đó. Báo cáo này đo hình dạng của tín hiệu, gồm tần suất nó xuất hiện và mức độ biến thiên của nó, để người đọc đánh giá được một con số đơn lẻ mang được bao nhiêu trọng lượng. Với câu hỏi đó, câu trả lời đo được là: rất ít cho một ngày đơn lẻ, và nhiều hơn cho đường cơ sở bền vững của chính cổ phiếu.
Các con số được xây dựng như thế nào
Nguồn: thống kê giao dịch công khai của cơ quan quản lý thị trường Hoa Kỳ, các tệp khối lượng bán khống hằng ngày, bao gồm 7.052 mã và 44 phiên giao dịch từ ngày 11 tháng 9 năm 2026 đến ngày 11 tháng 11 năm 2026, 283.291 ngày-mã có khối lượng báo cáo khác không. Tỷ lệ = số cổ phiếu gắn nhãn bán khống chia cho tổng số cổ phiếu được báo cáo ngoài sàn, tính theo từng ngày-mã và, với số liệu tổng hợp, bằng tổng số cổ phiếu bán khống chia cho tổng số cổ phiếu được báo cáo trên mọi mã trong phiên đó.
Số liệu tổng hợp theo khối lượng là con số 49,81%. Trung bình của 44 trung vị phiên là 49,95%. Các nhóm quy mô dùng tổng số cổ phiếu được báo cáo của ngày-mã. Phép đếm đột biến dùng các ngày-mã có ít nhất 50.000 cổ phiếu được báo cáo và tỷ lệ từ 65% trở lên. Tính bền vững so sánh mỗi cổ phiếu có ít nhất 50.000 cổ phiếu được báo cáo nằm ở phân vị thứ 90 của phiên với trạng thái của chính cổ phiếu đó ở phiên kế tiếp và năm phiên sau, yêu cầu cổ phiếu xuất hiện ở cả hai ngày. Tương quan nửa mẫu dùng 1.924 mã có ít nhất 40 phiên và trung bình ít nhất 500.000 cổ phiếu được báo cáo mỗi phiên, so sánh tỷ lệ theo khối lượng trong các phiên 1 đến 22 với các phiên 23 đến 44.
Các trung bình theo thứ trong tuần và theo tháng là trung bình giản đơn của 44 lần đo tổng hợp hằng ngày. Mọi thống kê đều được tính từ các dòng dữ liệu hằng ngày đã lưu tính đến ngày 12 tháng 11 năm 2026. Không có mức đo nào được ước tính, làm mượt hay điền thêm, và những mã không có khối lượng báo cáo khác không trong một phiên bị loại khỏi phiên đó.
Nên xem gì tiếp theo
Để có góc nhìn ở cấp cổ phiếu về vị thế ngoài sàn và quyền chọn, bộ sàng lọc quyền chọn và dark pool liệt kê các mức đo gần đây của từng mã, để có thể so một con số với đường cơ sở của nó thay vì với một ngưỡng cố định. Về phía phòng hộ của nhà tạo lập trong cùng cấu trúc thị trường, hãy đọc mức độ gamma của nhà tạo lập và phòng hộ thị trường. Về kỷ luật thời gian đằng sau phần thời điểm công bố, hãy đọc thiên lệch nhìn trước (look-ahead bias) và dữ liệu theo thời điểm (point-in-time). Các quỹ cần các dòng dữ liệu gốc kèm dấu thời gian nạp có thể yêu cầu bản xem trước dữ liệu tổ chức.
Dữ liệu công khai · không phải lời khuyên đầu tư. Gemral Edge story: gemral.com/edge/s/what-is-dark-pool-volume.
Frequently asked questions
Is dark pool short volume the same as short interest?
No. Short sale volume counts shares marked short in one day's off-exchange trades, including market-maker inventory sales and hedges. Short interest counts positions that stay open from one day to the next. A stock can print a 70% daily short share with almost no open short position.
What does a high dark pool short volume ratio mean?
Less than it appears to. Across 44 sessions one ticker-day in five, 20.3%, printed at 65% or higher, and 814 stocks per session cleared that level on at least 50,000 shares. The ratio is also sticky: a stock in the top decile one session stayed there the next session 41.3% of the time, so a high reading is often just that stock's normal level.
Which stocks show the most extreme dark pool ratios?
The smallest prints. Below 10,000 reported shares, 10.0% of ticker-days printed at 90% or higher and 5.42% printed at exactly 100%. Above 5 million reported shares, only 0.1% printed at 90% or higher. Extreme readings come mostly from stocks that barely trade.