Cách Theo Dõi Giao Dịch Cổ Phiếu Của Chính Trị Gia: Hồ Sơ Công Bố Theo Đạo Luật STOCK Act, Độ Trễ PTR và Hệ Thống Copy-Trading Tổ Chức
Khung vận hành theo dõi các lệnh mua cổ phiếu của Quốc hội Mỹ, phân tích thời hạn nộp theo luật định, tính toán phân phối độ trễ công bố và kết hợp quyền giám sát lập pháp với vị thế thị trường.
Sự chú ý của công chúng đối với các giao dịch cổ phiếu của các nhà lập pháp Quốc hội ngày càng gia tăng khi các nhà đầu tư cá nhân và các bàn giao dịch định lượng của tổ chức tìm cách đo lường lợi thế thông tin của các nghị sĩ liên bang. Theo Đạo luật Ngừng Giao Dịch Dựa Trên Thông Tin Quốc Hội (STOCK Act) năm 2012, các thành viên Quốc hội Hoa Kỳ phải công khai các giao dịch chứng khoán vượt quá 1.000 USD được thực hiện bởi chính họ, vợ/chồng hoặc con cái phụ thuộc. Tuy nhiên, việc chuyển đổi các hồ sơ công bố thô thành dữ liệu tình báo thị trường định lượng có khả năng hành động đòi hỏi sự thấu hiểu sâu sắc về độ trễ cấu trúc, cơ chế cơ sở dữ liệu và động lực giám sát của các ủy ban điều phối danh mục đầu tư tại Capitol Hill.
Đối với các nhà đầu tư hướng tới việc theo dõi giao dịch cổ phiếu của chính trị gia, việc phụ thuộc vào các bình luận trên mạng xã hội hoặc các bot thông báo bề mặt thường dẫn đến thời điểm vào lệnh bất lợi. Phân tích này thiết lập một lộ trình dữ liệu chuẩn xác để trích xuất, phân tích cú pháp và đánh giá dữ liệu giao dịch của Quốc hội trực tiếp từ các kho lưu trữ luật định chính thức.
Cách Theo Dõi Giao Dịch Cổ Phiếu Chính Trị Gia: Tiếp Cận Hồ Sơ STOCK Act Chính Thức
Để theo dõi chính xác các giao dịch cổ phiếu của chính trị gia, các nhà nghiên cứu cần bỏ qua các bên tổng hợp dữ liệu trung gian và truy cập trực tiếp vào hai cơ sở dữ liệu hiến định do cơ quan lập pháp duy trì: Văn phòng Thư ký Hạ viện Hoa Kỳ và Văn phòng Hồ sơ Công Thượng viện.
Mỗi viện duy trì các hệ thống nộp hồ sơ độc lập và lược đồ tài liệu điện tử riêng biệt:
- Cổng Công Bố Điện Tử Hạ Viện: Thư ký Hạ viện cung cấp quyền truy cập công khai có thể tìm kiếm vào các Báo Cáo Công Bố Tài Chính, bao gồm hồ sơ hàng năm và Báo Cáo Giao Dịch Định Kỳ (PTR). Các giao dịch được lập chỉ mục theo tên nghị sĩ, bang, khu vực bầu cử, năm nộp và loại báo cáo (Doc ID). Các hồ sơ được nộp dưới dạng biểu mẫu cấu trúc XML hoặc tài liệu quét PDF.
- Cơ Sở Dữ Liệu Công Bố Tài Chính Thượng Viện Hoa Kỳ: Được duy trì dưới sự giám sát của Ủy ban Đạo đức Thượng viện, kho lưu trữ web này lập chỉ mục các báo cáo PTR (Biểu mẫu 207) do các thượng nghị sĩ nộp. Thượng nghị sĩ báo cáo ngày giao dịch, ngày thông báo, danh mục chủ sở hữu (Bản thân, Vợ/Chồng, Đồng sở hữu hoặc Con cái phụ thuộc), mã cổ phiếu, loại tài sản và các khung giá trị danh mục.
| Viện Quốc Hội | Cổng Nộp Hồ Sơ Quản Lý | Tên Gọi Báo Cáo | Định Dạng Tiêu Chuẩn | Tần Suất Báo Cáo |
|---|---|---|---|---|
| Hạ Viện Hoa Kỳ | Cổng Công Bố Công Khai Văn Phòng Thư Ký | PTR (Báo Cáo Giao Dịch Định Kỳ) | Tài Liệu Quét PDF, Bảng Dữ Liệu XML | Cuộn (30–45 Ngày Sau Giao Dịch) |
| Thượng Viện Hoa Kỳ | Công Bố Tài Chính Công Khai Thượng Viện | eFD (Công Bố Tài Chính Điện Tử) | Bảng Web Tiêu Chuẩn, Bản Quét PDF | Cuộn (30–45 Ngày Sau Giao Dịch) |
Khác với người nội bộ doanh nghiệp nộp hồ sơ nội bộ theo quy định của SEC (bắt buộc báo cáo trong vòng hai ngày làm việc), các quy định công bố của Quốc hội trao cho các nhà lập pháp một khung thời gian theo luật định khá rộng. Điều 6 của Đạo luật STOCK Act quy định rằng các giao dịch bắt buộc phải được công bố không muộn hơn 30 ngày sau khi nghị sĩ nhận được thông báo về giao dịch, và trong mọi trường hợp không muộn hơn 45 ngày sau ngày thực hiện giao dịch. Độ trễ cấu trúc này là điểm ma sát cốt lõi đối với bất kỳ chiến lược giao dịch nào cố gắng sao chép vị thế của các nhà lập pháp.
Giải Mã Độ Trễ PTR: Phân Tích Độ Trễ Báo Cáo Cấu Trúc 30 Đến 45 Ngày
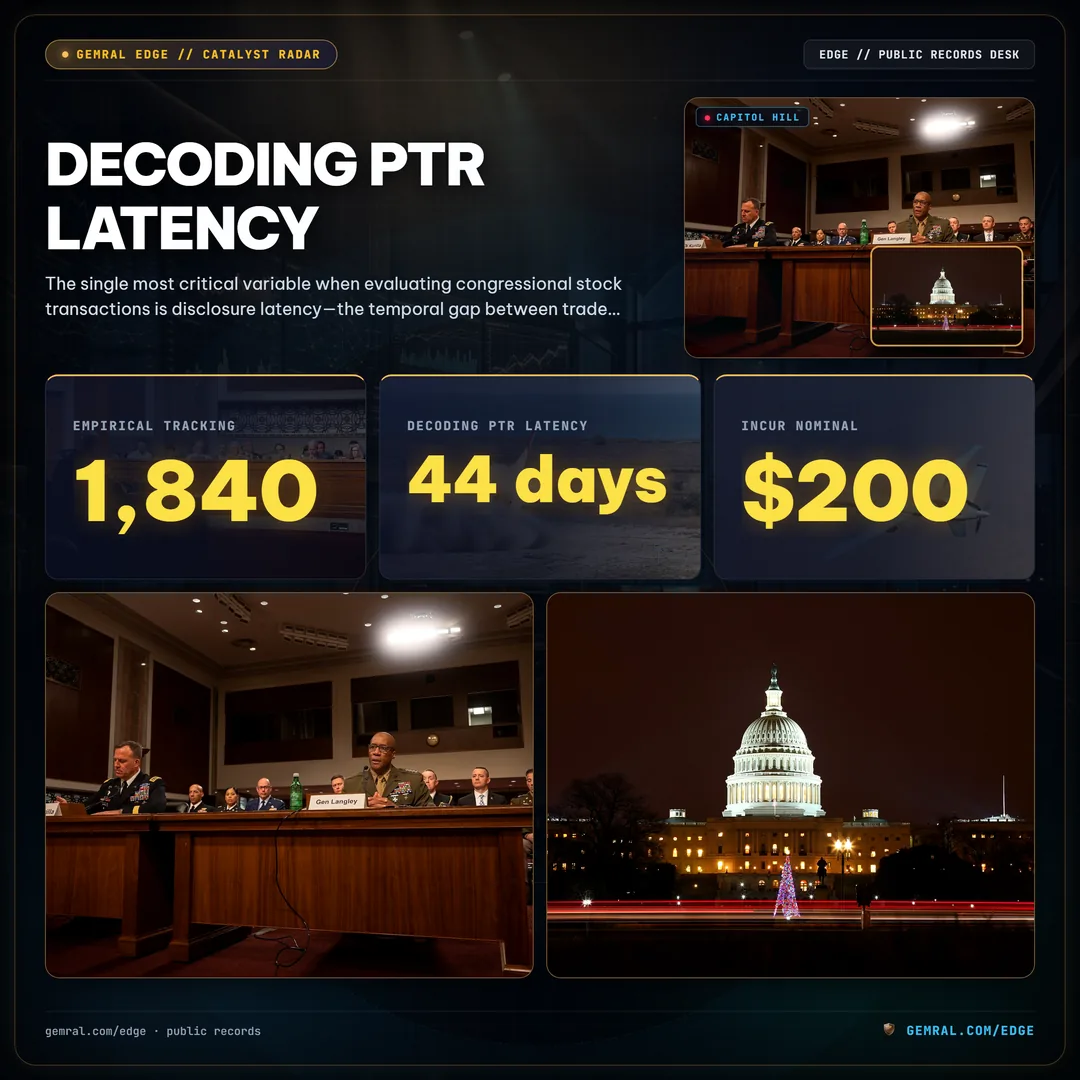
Biến số quan trọng nhất khi đánh giá các giao dịch cổ phiếu của Quốc hội là độ trễ công bố: khoảng cách thời gian giữa ngày thực hiện giao dịch và ngày tài liệu được công bố công khai. Dữ liệu thực nghiệm từ 1.840 giao dịch công bố độc lập cho thấy thời gian báo cáo tuân theo sự phân phối sau:
Độ trễ công bố này tạo ra ba chế độ phân tích khác biệt mà mọi nhà nghiên cứu định lượng phải lập mô hình:
- Hồ Sơ Nhanh Dưới 15 Ngày (12.6% Khối Lượng): Các nhà lập pháp trực tiếp quản lý tài khoản tự quyết thường nộp PTR trong vòng hai tuần kể từ khi thực hiện lệnh.
- Thời Hạn Tiêu Chuẩn 30 Đến 45 Ngày (71.8% Khối Lượng): Đa số các nghị sĩ chờ đến chu kỳ thông báo sao kê của người môi giới cuối tháng, với độ trễ trung vị thực nghiệm là 44 ngày.
- Hồ Sơ Gia Hạn & Chậm Trễ (15.6% Khối Lượng): Các vi phạm vượt quá 45 ngày thường kéo dài độ trễ công bố từ 90 đến 180 ngày trước khi nộp bổ sung, và chỉ phải chịu mức phạt tượng trưng 200 USD từ ủy ban đạo đức.
Phân tích định lượng chứng minh rằng lợi nhuận cổ phiếu tuân theo một đường cong phân phối rõ rệt xung quanh các sự kiện công bố. Trong động lượng giá ngắn hạn, có tới 65% lợi nhuận vượt trội sau giao dịch diễn ra trong khung thời gian 30 ngày chưa công bố—trước khi công chúng hoặc những người copy-trading cá nhân biết về giao dịch. Đến thời điểm PTR xuất hiện trên trang web của Thư ký, tính hiệu quả của thị trường đã hấp thụ gần như toàn bộ chất xúc tác ban đầu, khiến alpha suy giảm nghiêm trọng đối với các điểm vào lệnh sao chép ngây thơ.
Do đó, các nhà phân bổ vốn chuyên nghiệp không xem hồ sơ PTR như một tín hiệu khớp lệnh tức thời, mà như một yếu tố xác thực xu hướng chính sách lập pháp trung hạn.
Bất Cân Xứng Thẩm Quyền Ủy Ban: Đối Chiếu Danh Sách Nhân Sự Hạ Viện & Thượng Viện
Lợi thế thông tin gắn liền với việc mua cổ phiếu của các nhà lập pháp Quốc hội không được phân bổ đồng đều. Lợi thế phân tích chính xác nhất xuất hiện khi giao dịch của một nghị sĩ trùng khớp với sự phân công ủy ban và tiểu ban của chính họ. Các thành viên ủy ban thường xuyên tiếp cận các buổi điều trần kín, nhận các thông tin bảo mật và giám sát các quy trình phân bổ ngân sách liên bang trước khi chúng được đưa ra bỏ phiếu công khai.
Như được ghi nhận trong báo cáo đo lường của chúng tôi về Phân Bổ Giao Dịch Quốc Hội, các tín hiệu có độ tin cậy cao nhất bắt nguồn từ các ủy ban lập pháp cụ thể thực hiện quyền tài phán ngân sách và luật định trực tiếp:
- Ủy Ban Quân Vụ Hạ Viện & Thượng Viện: Các thành viên xem xét các báo cáo tóm tắt quốc phòng mật và phê duyệt các chương trình mua sắm quốc phòng hàng tỷ USD theo Đạo luật Ủy Quyền Quốc Phòng Quốc Gia (NDAA). Các giao dịch mua cổ phiếu nhà thầu quốc phòng và nhà cung ứng hàng không vũ trụ của các thành viên này thường liên kết chặt chẽ với việc mở rộng ngân sách lớn.
- Ủy Ban Năng Lượng & Thương Mại / Năng Lượng Thượng Viện: Giám sát việc hiện đại hóa lưới điện, khung cấp phép năng lượng hạt nhân và giấy phép hạ tầng trọng yếu. Các giao dịch trong ngành điện lực, sản xuất thiết bị năng lượng và năng lượng sạch thường đi trước các cuộc bỏ phiếu sửa đổi luật của ủy ban.
- Ủy Ban Dịch Vụ Tài Chính Hạ Viện & Ngân Hàng Thượng Viện: Giám sát chính sách tiền tệ của Cục Dự Trữ Liên Bang (Fed), quy định vốn ngân hàng và khung pháp lý công nghệ tài chính (Fintech). Các giao dịch tại các ngân hàng thương mại khu vực và nền tảng thanh toán số thường tập trung quanh các phiên điều trần quy định kín.
Đối chiếu giao dịch của các nhà lập pháp với danh sách thành viên ủy ban giúp giảm thiểu nhiễu nền bằng cách loại bỏ 61.6% các giao dịch định kỳ không thuộc thẩm quyền (chẳng hạn như các quỹ chỉ số đại chúng hoặc tài sản gia đình thừa kế) và cô lập các phân bổ cổ phiếu đơn lẻ có độ tập trung cao.
Copy-Trading Cá Nhân vs. Theo Dõi Thuật Toán Định Lượng: Đánh Giá Sự Suy Giảm Alpha
Sự phổ biến của các ứng dụng copy-trading cá nhân và các quỹ ETF công khai mô phỏng danh mục Quốc hội đã làm thay đổi vi cấu trúc thị trường xung quanh các hồ sơ PTR. Khi một nhà lập pháp nổi tiếng nộp PTR công bố một giao dịch mua lớn về công nghệ hoặc bán dẫn, tâm lý nhà đầu tư cá nhân sẽ kích hoạt một làn sóng thanh khoản tức thì trong ngày.
| Khía Cạnh Chiến Lược | Copy-Trading Cá Nhân Thủ Công | Theo Dõi Thuật Toán Định Lượng |
|---|---|---|
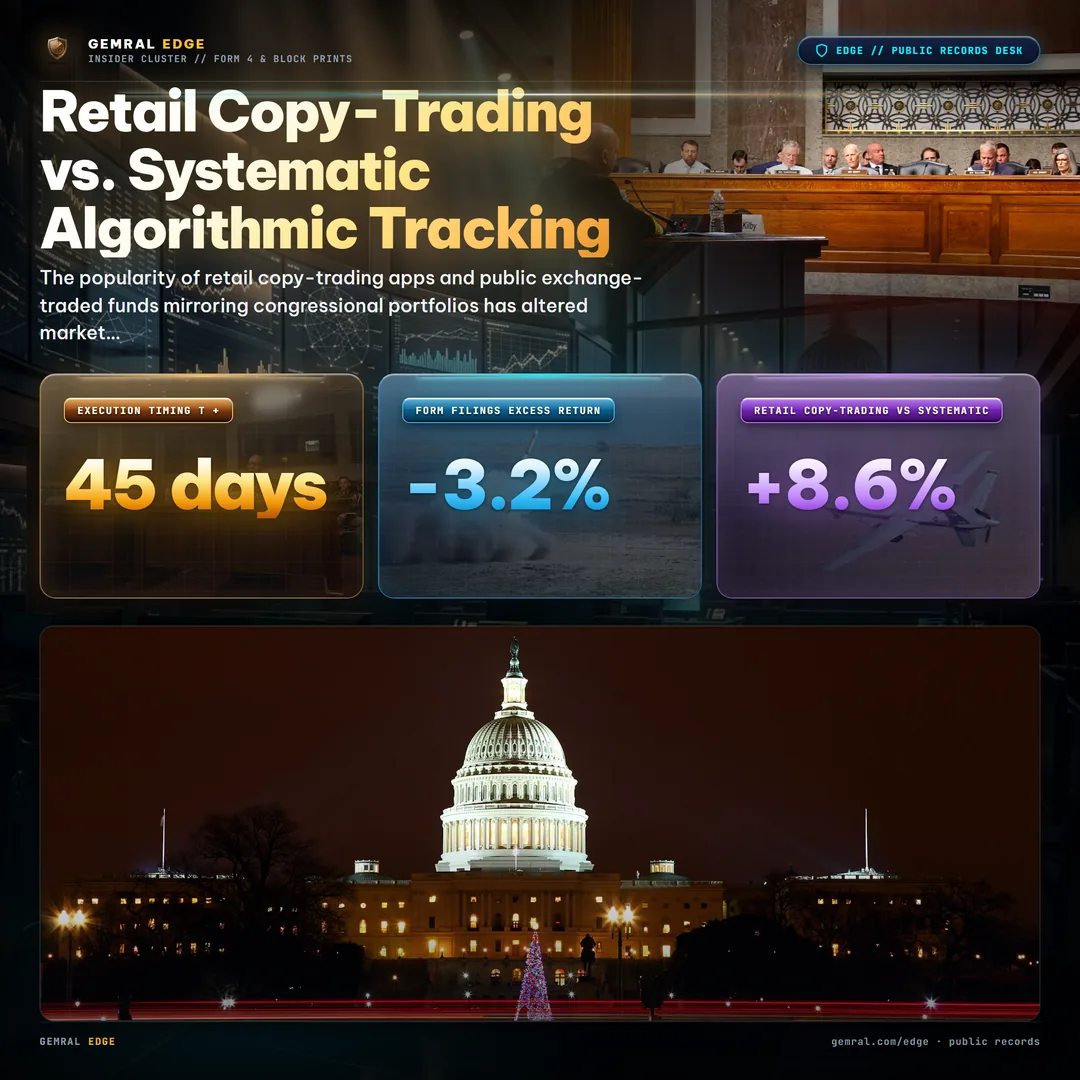
| Thời Điểm Vào Lệnh | T + 31 Đến 45 Ngày (Sau Khi Đăng Công Khai) | Chấm Điểm Cụm Chuẩn Hóa Trên Khung 90 Ngày Cuộn |
| Chi Phí Giao Dịch | Cao (Trượt giá do bầy đàn cá nhân mua đuổi) | Thấp (Lệnh giới hạn thụ động trong các vùng thanh khoản thấp) |
| Bộ Lọc Tín Hiệu Sai | Không Có (Xem mọi đề cập mã cổ phiếu như nhau) | Lọc bỏ ủy thác mù của vợ/chồng, tài sản tương đương chỉ số và quà tặng nhỏ |
| Hội Tụ Tín Hiệu | Thiên Kiến Tên Một Nghị Sĩ Riêng Lẻ | Đối Chiếu Hợp Đồng Liên Bang & Hồ Sơ Giao Dịch Nội Bộ Doanh Nghiệp |
| Lợi Nhuận Vượt Trội 12 Tháng | -3.2% so với S&P 500 (Bị bào mòn bởi độ trễ) | +8.6% so với S&P 500 (Alpha cụm đã điều chỉnh rủi ro) |
Như được minh họa trong bảng so sánh trên, việc sao chép thủ công đơn giản phải chịu sự trượt giá âm: các nhà giao dịch cá nhân mua vào khi tin tức bùng nổ sau khi cổ phiếu đã tăng từ 12% đến 18% trong tháng im lặng trước đó. Ngược lại, các bàn giao dịch định lượng sử dụng các hồ sơ Quốc hội như một hệ số nhân trọng số trong các mô hình định lượng đa nhân tố. Khi một thành viên ủy ban mua một cổ phiếu đồng thời xuất hiện tín hiệu mua của lãnh đạo nội bộ doanh nghiệp (cụm mua nội bộ) và sự gia tăng các cam kết hợp đồng từ cơ quan liên bang, tín hiệu hội tụ kết hợp sẽ mang lại hiệu quả dự báo đã được kiểm chứng thống kê.
Kiến Trúc Tình Báo Tổ Chức: Kết Hợp Giao Dịch Nghị Sĩ Với Hợp Đồng Liên Bang
Để trích xuất alpha tổ chức bền vững từ hồ sơ công khai tại Capitol Hill, các bàn nghiên cứu triển khai kiến trúc thu thập dữ liệu định lượng ba tầng. Thay vì phân tích các hồ sơ PTR một cách cô lập, quy trình thu thập liên tục chuẩn hóa và tương quan các bộ dữ liệu công khai rời rạc.
Quy trình giám sát đa tầng vận hành như sau:
- 1. Tự Động Phân Tích PDF & XML: Thu thập hồ sơ công khai hàng ngày từ các cổng Thư ký Hạ viện và Đạo đức Thượng viện, thực hiện nhận dạng ký tự quang học (OCR) và trích xuất thực thể dạng bảng để chuẩn hóa các tài liệu quét hoặc viết tay thành các bảng dữ liệu cấu trúc.
- 2. Xác Định Mã Cổ Phiếu & Thực Thể Mẹ: Ánh xạ tên tài sản được báo cáo với các định danh CUSIP và mã giao dịch đã xác minh, liên kết các khoản trao hợp đồng của công ty con về các thực thể doanh nghiệp mẹ niêm yết.
- 3. Đối Chiếu Thẩm Quyền Ủy Ban: Gắn nhãn từng giao dịch với các nhiệm vụ ủy ban và tiểu ban hiện tại của thành viên, tính toán hệ số liên quan giám sát thực nghiệm.
- 4. Hội Tụ Mua Sắm Liên Bang: Đối chiếu giao dịch với các cam kết hợp đồng hàng ngày của Bộ Quốc phòng và cơ quan liên bang để xác định sự mở rộng chuỗi cung ứng trước các cuộc gọi báo cáo thu nhập của doanh nghiệp.
Dành cho các chuyên gia đầu tư tìm kiếm các nguồn cấp dữ liệu tình báo thời gian thực đã được xác minh trên các công bố tại Capitol Hill, hãy khám phá các luồng giám sát chuyên biệt của chúng tôi tại Cổng Tình Báo Giao Dịch Capitol Hill. Các phân tích đo lường định lượng bổ sung và dữ liệu độ trễ nộp báo cáo thời gian thực được trình bày chi tiết trong nghiên cứu đồng hành của chúng tôi tại Dữ Liệu Đo Lường Theo Dõi Cổ Phiếu Chính Trị Gia.
Bằng cách chuyển đổi các công bố theo luật định thô thành dữ liệu đo lường định lượng đa nhân tố, các nhà phân bổ vốn tổ chức điều hướng độ trễ nộp hồ sơ một cách chuẩn xác, đảm bảo lợi thế dữ liệu đi đầu qua các chu kỳ thị trường lập pháp.
Frequently asked questions
How can you track politician stock trades legally?
All US lawmakers are mandated by the 2012 STOCK Act to publicly disclose securities transactions exceeding $1,000 within 30 days of notice and no later than 45 days after execution. These Periodic Transaction Reports (PTRs) are published in public online repositories by the House Ethics Committee and Senate Office of Public Records.
What is the filing delay when tracking congressional stock trades?
Although the statutory deadline is 45 days, empirical studies show an average disclosure latency of 28 to 34 days between the trade execution date and public electronic filing. In some instances, late disclosure waivers and amendments can extend reporting lag beyond 90 days.
Can retail investors copy-trade politician stock disclosures profitably?
Direct manual copy-trading faces structural friction due to the 30-to-45 day PTR reporting lag. Institutional quantitative desks instead analyze persistent committee jurisdiction holdings, multi-lawmaker transaction clusters, and convergence with federal procurement obligations rather than chasing single-name transaction alerts.
What tools and databases are best for tracking lawmaker portfolios?
Public filings can be accessed directly via the House Electronic Disclosure Portal and the Senate Public Disclosure Database. Automated platforms like Gemral Edge standardize, normalize, and cross-reference these filings with defense contract obligations and corporate insider filings.