另类数据源:量化机构如何评估历史时点公共披露与商业供应商数据流
一份量化数据工程审查,在双时间维度时间戳、多层子公司实体解析以及幸存者偏差消除方面,对比历史时点公共记录与商业供应商数据流。
另类数据源(alternative data sources)的系统化部署已经从一种实验性策略转变为量化对冲基金、量化交易台和机构资产配置者的核心基础设施要求。随着传统市场行情、卖方盈利共识预测和标准财务会计指标日益同质化,量化研究团队寻求从一手政府登记、监管披露和实体追踪数据集中获取具有预测性的信息优势。这些非传统数据流在财务报表认证并发布前的数周或数月,即能捕捉到真实的企业现金流与政策动向。
然而,评估另类数据源需要严谨的量化验证,而不是依赖供应商宣传。当机构研究人员将原始商业数据集整合到历史模拟中时,常常会遇到结构性缺陷:退市股票造成的幸存者偏差、未经修正的追溯修订,以及因混淆事件发生日期与真实公共披露时间戳而导致的严重前瞻偏差。理解如何将一手政府记录构建为历史时点双时间维度数据流,是现代量化基础设施的决定性挑战。有关机构量化工作流的操作分解,请参阅我们关于对冲基金另类数据的专业指南。
另类数据源:驱动机构研究的历史时点架构
另类数据源这一概念涵盖了传统会计档案和交易所行情之外产生的数据集。在量化金融中,这些数据类别包括信用卡交易面板、地理定位卫星图像、供应链提单记录和政府行政披露。虽然商业供应商通常提供聚合指数或专有动量评分,但量化工程团队需要能够直接映射到企业资本分配的一手可验证公共记录。
商业供应商数据流与一手公共数据集之间的根本区别在于数据溯源与时间保真度。商业聚合商经常提供覆盖历史行数据的时点估算,每当企业实体重新分类过去的记录或更新公司架构时便覆盖历史。相反,机构研究基础设施维持严格的历史时点架构,其中数据库中的每条记录都精确反映了在市场历史特定微秒下公众所能合法知晓的内容。
在覆盖850,000+已解析事件和4,745个独立股票代码的历史数据集中,保持历史时点保真度可确保历史模拟不会基于依法扣留、行政延误或数月后追溯修改的信息执行模拟交易。要检查该历史覆盖范围在企业股票池中的实证广度,请访问Gemral Edge 数据覆盖门户。
| 架构维度 | 商业供应商聚合数据流 | 机构级历史时点公共记录 |
|---|---|---|
| 时间维度架构 | 单交易日期,常见追溯覆盖 | 双时间维度时间戳(有效时间对比摄取时间) |
| 企业实体解析 | 静态当前母公司映射(导致幸存者偏差) | 按发布日期动态关联历史子公司层级 |
| 数据溯源 | 专有评分或黑盒聚合指数 | 带法定审计跟踪的直接一手公共披露 |
| 前瞻控制 | 无视法定延迟调整(混淆签署与发布) | 严格执行法定披露延迟偏移 |
| 审计交付格式 | 专有仪表板、Web UI 导出或锁定 JSON | 带 SHA-256 清单的标准化列式 Parquet 文件 |
实体解析机制:将联邦披露连接至企业股票代码
将政府另类数据源投入实际运作的主要障碍在于实体解析。政府采购数据库和立法披露文件专为行政监督和合规设计,并非为了资本市场消费。当政府机构承诺资金或接收披露表格时,记录中并不会引用标准金融代码,例如 CUSIP、ISIN、FIGI 或彭博代码。
相反,公共登记册通过商业与政府实体代码(CAGE)、唯一实体识别码(UEI)以及法定子公司名称来识别签约方。大型国防或航空航天主承包商通常拥有分布在多个州的350多个有效 CAGE 代码,分别代表其制造厂、工程基地和专业运营部门。关于未上市企业子公司如何扭曲股票历史建模的实证研究,请参阅我们的政府合同企业案例研究。
在机构解析管道中,实体归因关联了659项在企业收购完成前签署但在交易生效日后才公布的联邦合同记录。若直接按当前母公司查询,这些交易要么关联到已注销的股票代码,要么在收购完成数月前错误地将收入归因于母公司。在经验证的数据池中,这其中的651项交易在其发布日准确归入上市收购方的代码,而8项未上市收购方的交易则正确保留空代码以防止产生虚假信号。此外,母公司在合同签署与公开发布之间变更股票代码的254项合同记录,均准确携带了发布时间戳当时有效的交易代码。
实体解析流程架构(PySpark / SQL 演示)
-- Resolving raw administrative identifiers to equity tickers at publication time
SELECT
    t.transaction_id,
    t.uei,
    t.cage_code,
    t.recipient_name,
    t.action_date,
    t.published_at,
    COALESCE(sub.parent_entity_id, ent.entity_id) AS resolved_entity_id,
    tick.ticker_symbol AS point_in_time_ticker,
    tick.exchange_code
FROM edge_contract_transactions t
LEFT JOIN edge_entity_identifiers ent
    ON t.uei = ent.uei_code
LEFT JOIN edge_subsidiary_relationships sub
    ON ent.entity_id = sub.subsidiary_entity_id
    AND t.published_at >= sub.effective_start_date
    AND t.published_at < COALESCE(sub.effective_end_date, '9999-12-31')
JOIN edge_ticker_mappings tick
    ON COALESCE(sub.parent_entity_id, ent.entity_id) = tick.entity_id
    AND t.published_at >= tick.valid_from
    AND t.published_at < COALESCE(tick.valid_to, '9999-12-31')
WHERE t.action_amount >= 1000000;
联邦合同记录:量化来自政府采购的企业收入信号
在所有政府另类数据源中,联邦采购合同义务占据了最大规模的可核查美元总额。联邦民用机构与国防部每年通过采购合同分配超过7,500亿美元。对于量化策略而言,追踪合同修订、最终合同及采购订单,能够为远期商业收入和多年积压订单提供实证可视性。
采购数据集包含分布在4,745个企业实体的650,000+联邦合同交易。对2018财年以来超过100万美元合同行动的3%分块抽样表明,国防采购约占交易总行数的59%以及总承诺金额的65%。追踪这些合同必须区分民用采购义务(通常在签署后3至14天内出现在公开数据库中)与受国家安全披露延迟管辖的国防采购行动。
为了在季度财报起草前捕获早期合同信号,量化工作流将正式采购数据库与国防部发布的38,000+条每日合同公告进行交叉核对。对于2018财年以来同时出现在每日公告与正式合同库中的9,158份国防合同,每日公告先于正式数据库录入中位数90天,涵盖了1.07万亿美元的公布合同价值。整合这两个公共数据流可为政府采购分配提供早期、经验证的量化视角。
双时间维度模式设计:跨越法定披露窗口消除前瞻偏差
量化另类数据历史评估中最常见的失败原因,是将事件发生日期与信息公开发布日期混为一谈。在金融数据工程中,这种失败模式会带来严重的前瞻偏差:量化模拟假设交易模型在周二根据周二签署的合同修改购买了某项资产,尽管公共采购平台直到周五才公开发布该记录。
为了消除这种系统性失真,机构级数据流在严格的双时间维度模式下运行。每条记录都维护两个独立的时间坐标:有效时间(事件发生的现实日期,例如合同签署日期或股票交易日期)与交易时间/摄取时间(记录在官方联邦数据库中合法可被公众获取的确切时间戳)。
| 披露数据流 | 一手公共来源 | 法定或观察到的披露滞后 | 前瞻缓解规则 |
|---|---|---|---|
| 国防采购合同 | 联邦采购数据仓库 | 军事机构条目法定延迟90天 | 在第0天摄取每日公告,在第+90天摄取正式合同记录 |
| 国会议员股票交易 | 众议院和参议院财务披露(STOCK法案) | 中位数27天,第90百分位数为63天 | 模型执行严格按公共披露归档日期打上时间戳 |
| 企业内部人士交易 | 监管所有权披露 | 中位数1天,第90百分位数为4天 | 基于提交归档时间戳关联模型,而非执行日期 |
| 参议院游说披露(LDA) | 参议院公共记录办公室登记处 | 季度结束后中位数20天,第90百分位数为21天 | 仅在公共索引完成编制后才释放信号 |
如果量化模型使用交易日期而非归档日期评估国会议员股票交易,模拟交易将在公众知晓该交易发生前27天执行。同样,在签署日期评估国防合同会导致交易在公共记录出现前90天执行。我们的历史时点架构在全部850,000+历史事件中严格执行发布时间戳。
跨信号汇聚:融合国会披露、游说报告与内部人士交易
虽然单一的另类数据流只能提供孤立指标,但最稳健的量化信号源自跨信号汇聚——即多个独立的公共记录跨越不同的监管领域共同印证企业动态。
我们的统一数据库索引了50,000+国会议员交易披露、35,000+企业内部人士交易记录以及广泛的联邦游说登记。在机构模型中,根据《游说披露法》(LDA)记录的企业游说支出往往在重大采购机会公开招标前的数个季度开始扩张。要探索机构配置者如何追踪各行业的立法影响力与游说登记,请参阅我们关于参议院游说披露分析的研究。
与此同时,国会披露文件经常与行业层面的立法委员会审议产生交集。当在军事或拨款小组委员会任职的议员申报航空航天承包商的交易,而这些企业同时展开重大游说行动时,系统性跨信号模型便能识别出可衡量的机构兴趣。有关多参与者申报模式的研究,请参阅我们关于国会议员股票申报中的聚集性买入的报告。
机构级精度基准:针对一手公共记录的实证验证
在另类数据采集中反复出现的风险是供应商幻觉与爬取失真。量化策略要求在将记录发布到生产管道之前,通过针对一手公共文件的自动化抽样来验证数学精度门限。
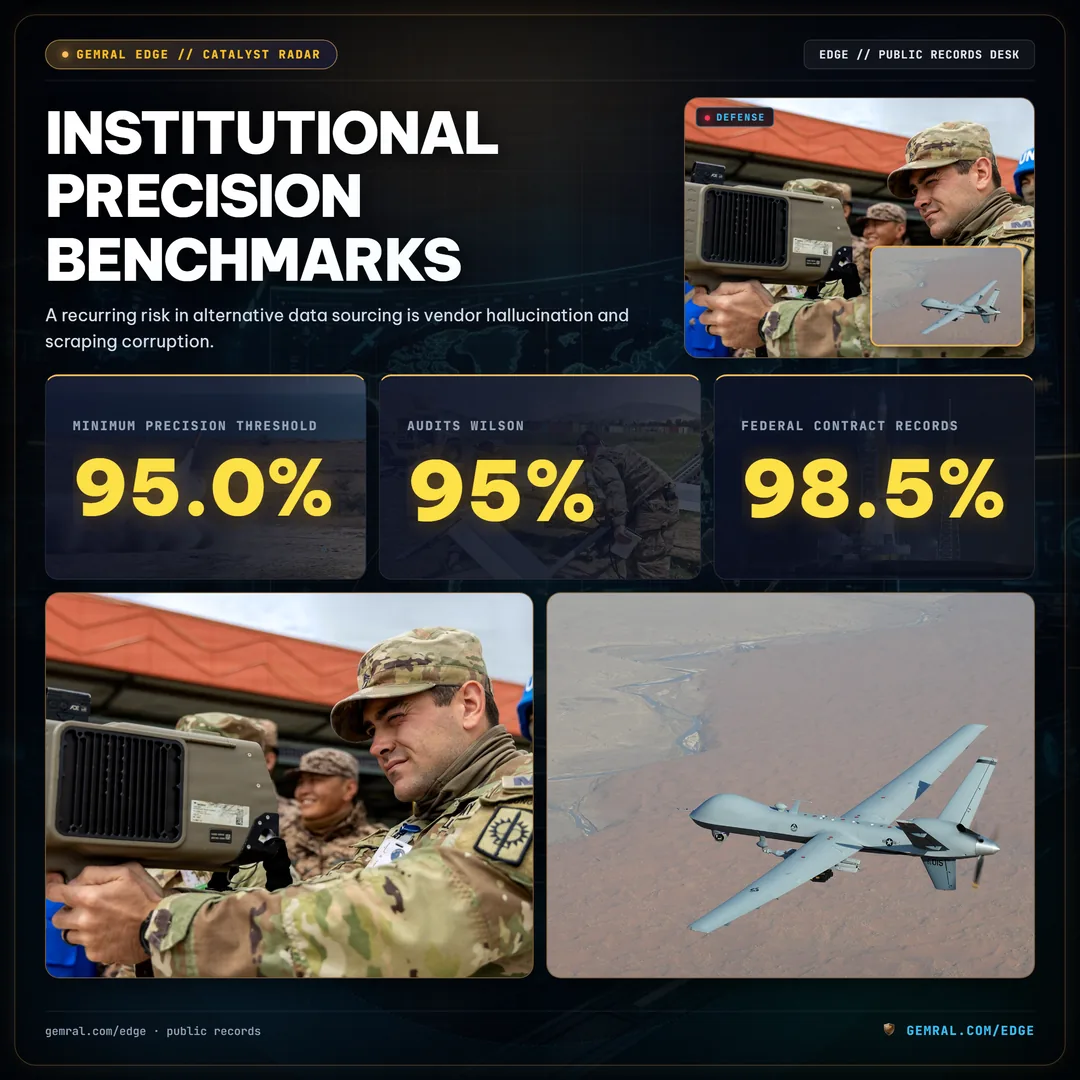
摄入数据库的每条公共记录均针对一手政府来源进行评估,最低精度门限为95.0%。在采用 Wilson 95% 置信区间和双盲评分协议评估的经验抽样审计中,历史精度基准表现出极高的结构可靠性:
在最近的评分批次中,所有13种核心记录类型的精度均在95.6%至100%之间。配置者应注意,在四个特定类别中,跨历史批次的累计精度较低(合同为91.2%,招标公告为76.4%,分包商链接为94.0%,投标异议为92.5%),因为历史数据包含在我们部署自动化实体解析引擎之前处理的早期批次。
数据完整性与覆盖范围局限性:记录法定滞后与私营实体缺口
严谨的量化机构研究要求透明地记录数据集局限性、覆盖范围边界与行政申报延迟。没有任何另类数据源能百分之百反映经济现实,明确数据集不包含哪些内容对于适当的风险管理至关重要。
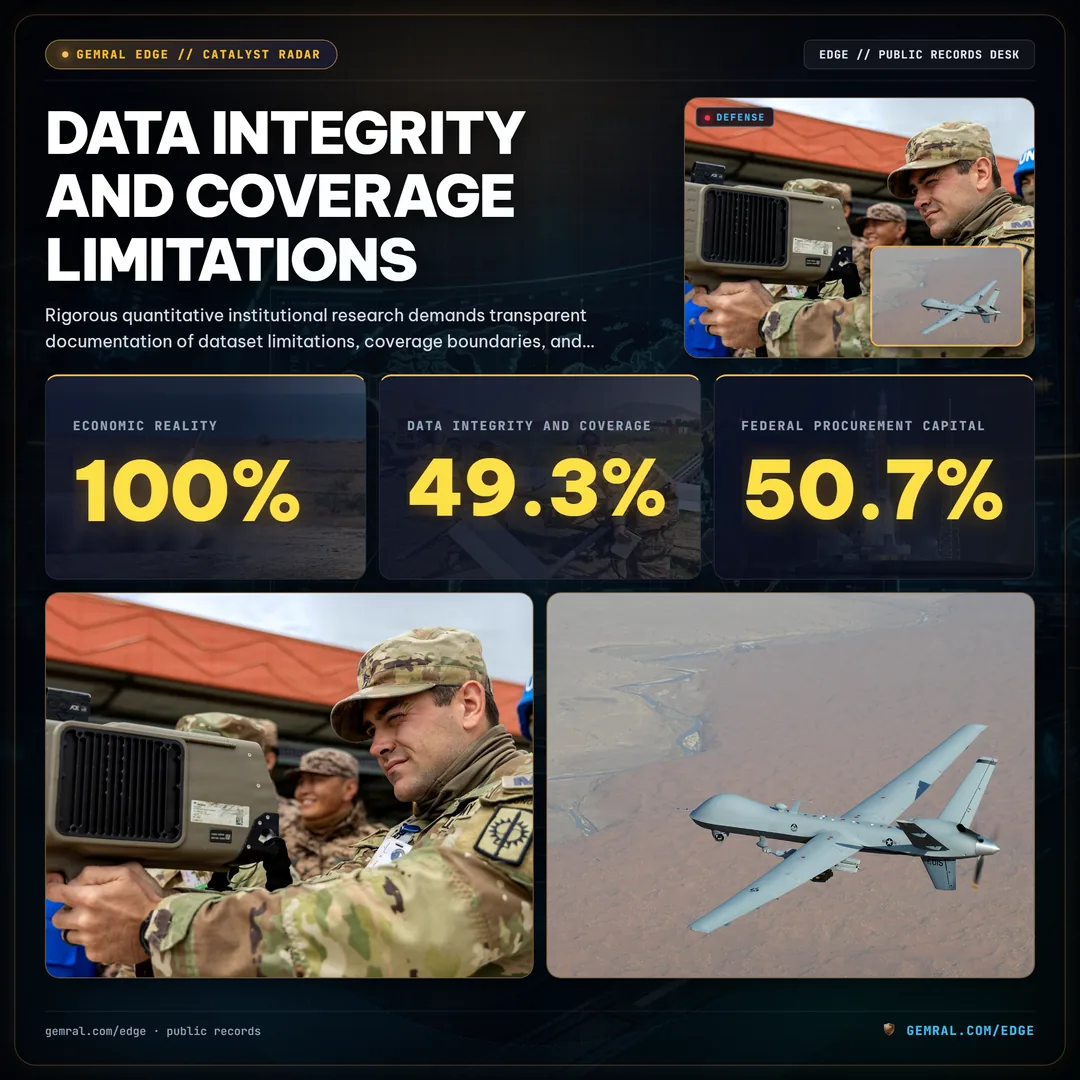
首先,在合同金额覆盖率方面,自2018财年以来约有49.3%的联邦合同交易金额与上市股票代码相关联。其余50.7%的联邦采购资金则授予未上市的私营企业、大学研究基金会、联邦资助的研发中心(FFRDC)或外国实体。专门针对上市股票的量化模型必须考虑这一结构性覆盖边界。
其次,法定报告延迟会造成阶段性观察缺口。军工机构发布的国防采购记录受制于五角大楼法定的90天延迟。对于2026财年第四季度的数据,这一法定保留期导致约1,550亿美元的国防合同在季度重新加载前暂时缺失于标准政府采购数据库中。如前所述,我们的摄取基础设施通过在发布日捕获每日国防公告来弥合这一延迟。
第三,关于投标异议记录,数据库追踪了向政府问责局(GAO)提交的13,850起投标异议。然而,量化配置者必须注意,其中只有25.3%(13,850起中的3,505起)直接链接到特定合同交易和获奖者标识符,在61.7%的案例中,法定裁决截止日期在100个日历日内完全吻合。
最后,关于数据集版本控制与修订,我们的正式修订日志始于2026年10月。对于2026年10月之前创建的记录,修改后的内部人士报告与修改后的众议院披露仍作为单独的时间记录保留在其各自的归档日期,而修改后的参议院报告和更正后的合同修改则反映最新发布状态。
机构级方法论:评估另类数据完整性与交付协议
对于对另类数据源进行正式尽职调查的量化基金工程团队,评估方案应遵循结构化的三阶段验证流程:
- 双时间维度完整性验证:验证历史数据行是否在事件执行日期的同时提供了明确的数据源发布时间戳。检查执行与发布之间的时间差分布,以确认法定延迟得到严格建模。
- 实体解析与存续审计:审计退市、被收购和更名的公司在历史时间戳中是如何表示的。确认历史子公司执行的交易能够准确归因于该历史交易日有效的母公司股票代码,避免当前表格错配。
- 列式交付与哈希验证:要求通过不可变的标准化 Parquet 文件交付,并附带加密的 SHA-256 清单。这保证了数据溯源,并确保与量化研究计算集群的无缝集成。
要测试示例表、审查加密文件清单并在实时历史时点公共记录上执行 SQL 查询,量化团队可以访问数据预览控制台。个人与部门订阅可通过标准定价方案获取:专业版每月39美元,B2B研究版每月299美元,机构 API 访问每月2,000美元。基金级授权可通过电子邮件按需报价。
公共数据 · 不构成投资建议 · Gemral Edge 量化研究组 · 所有一手记录均来自公共法定披露
Frequently asked questions
What are alternative data sources in quantitative finance?
Alternative data sources are non-market, non-accounting datasets gathered from primary government disclosures, regulatory filings, corporate lobbying records, and physical telemetry that provide quantitative models with early indicators of corporate cash flows, policy tailwinds, and supply chain shifts.
Why is point-in-time architecture critical when evaluating alternative data?
Point-in-time architecture separates the effective event timestamp from the exact system ingestion timestamp, preserving historical data as it was publicly visible at that exact moment. This prevents look-ahead bias and survivorship bias during backtesting by correctly handling retroactive amendments, corporate mergers, and ticker changes.
How does entity resolution impact alternative data quality?
Entity resolution maps primary public records filed under subsidiary names, joint ventures, or unique corporate identification codes to primary parent equity tickers valid on that specific publication date. Without temporal entity resolution, quantitative models systematically miss substantial operational volume dispersed across corporate subsidiaries.
What delivery formats are standard for hedge fund alternative data feeds?
Institutional hedge funds typically ingest alternative data via standardized columnar Parquet files with cryptographic manifests and SHA-256 integrity verification, alongside high-throughput REST APIs and programmatic webhook connectors for continuous operational synchronization.