收益率曲线倒挂:10年期减2年期利差曾如何预示过往的衰退
五十年的国债每日数据、九个倒挂阶段、六次衰退,以及一个比记录中任何一次都走得更久的时钟:曲线连续544个交易日为正,而衰退标记仍未出现。
10年期减2年期利差究竟衡量什么
美国财政部发行的债务涵盖从一个月到三十年的每个期限。每个期限都有各自的收益率,收益率曲线就是把这些点连起来的那条线。10年期减2年期利差取这条线上的两个点并相减:10年期国债收益率减去2年期国债收益率,以百分点计。
在正常市场中,这个数字为正。借出十年的人比借出两年的人要求更多回报。倒挂则相反:2年期收益率高于10年期收益率,利差显示为负。债券市场的意思是短期资金比长期资金更贵,而这只会在投资者预期短期利率之后会下降时发生。
这个序列有一个特点,使它适合做长期记录。美联储按固定期限基础每日发布,也就是说10年期和2年期收益率被插值到固定期限,而不是挂钩最近发行的那只债券。每日数据始于1976年6月1日,本报告使用的最后一个读数是2026年11月10日。这是跨越五十年零五个月的12,608个每日观测值。
下文的一切都来自这一个序列、圣路易斯联邦储备银行根据美国国家经济研究局经济周期日期发布的衰退指标,以及用于对比的10年期减3个月期利差。没有任何建模。每个数字都是对每日读数的计数。
12,608个读数,2,049个低于零
先看基础比率,因为每条关于倒挂的头条都隐去了它。在1976年6月至2026年11月的12,608个每日读数中,利差有2,049天低于零,占记录的16.3%。大约每六个交易日就有一天,两年到十年之间的曲线是倒过来的。
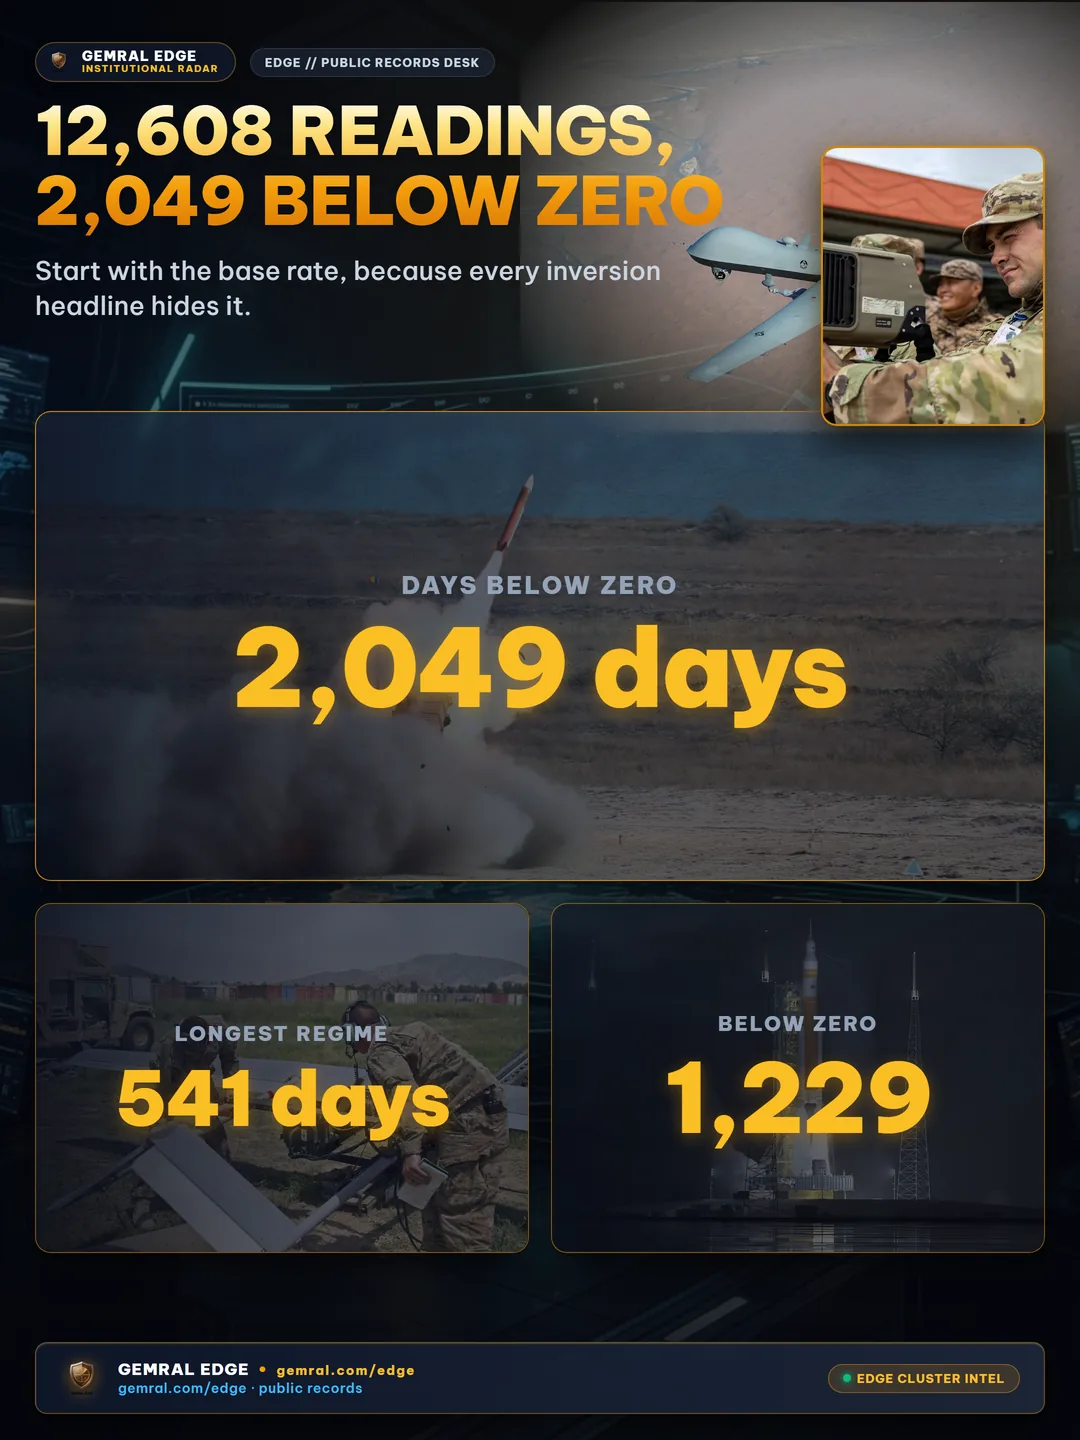
读数的分布并不均匀,它成块出现。这2,049个倒挂日分布在九个不同的阶段中,最长的一块持续了541天。这就是为什么数“曲线倒挂”的头条几乎无法告诉你这种状态持续了多久或有多深。
把窗口限定在1982年以后,也就是10年期减2年期与10年期减3个月期两个序列都有数据时,比较会更紧凑。10年期减2年期利差在11,217个读数中有1,344个低于零,占12.0%。10年期减3个月期利差在同样的11,217个读数中有1,229个低于零,占11.0%。两条曲线,同一种形状,各自倒挂的频率相差大约一个百分点。
1976年以来的九个倒挂阶段
以下是记录中的每一个阶段。一个阶段是一段连续的负值每日读数,间隔六十天或更短的段落合并为一个。“距衰退月数”从首次倒挂读数算起,到圣路易斯联储衰退指标首次标记出一次在曲线首次倒挂时尚未开始的衰退的月份。
| 阶段 | 首次倒挂 | 最后倒挂 | 倒挂天数 | 谷值(pp) | 首个衰退月份 | 距首次倒挂月数 |
|---|---|---|---|---|---|---|
| 1978–80 | 1978年8月18日 | 1980年5月1日 | 423 | −2.41 | 1980年2月 | 17.5 |
| 1980–82 | 1980年9月12日 | 1982年7月16日 | 400 | −1.70 | 1981年8月 | 10.6 |
| 1988–89 | 1988年12月13日 | 1989年11月6日 | 174 | −0.45 | 1990年8月 | 19.6 |
| 1990年3月 | 1990年3月8日 | 1990年3月29日 | 16 | −0.14 | 1990年8月 | 4.8 |
| 1998 | 1998年5月26日 | 1998年7月27日 | 27 | −0.07 | 2001年4月 | 34.2 |
| 2000 | 2000年2月2日 | 2000年12月28日 | 227 | −0.52 | 2001年4月 | 13.9 |
| 2005–07 | 2005年12月27日 | 2007年6月5日 | 238 | −0.19 | 2008年1月 | 24.1 |
| 2019 | 2019年8月27日 | 2019年8月29日 | 3 | −0.04 | 2020年3月 | 6.1 |
| 2022–24 | 2022年4月1日 | 2024年9月5日 | 541 | −1.08 | 尚无标记 | — |
把倒挂天数这一列相加,结果是2,049,与基础比率的总数相同。这张表是完整记录,而不是挑选出来的样本。
有两行值得再看一眼。1990年3月的短暂倒挂与1988至89年阶段属于同一个周期,因此在衡量信号耗时多久时只算一次。1998年这一行是虚惊:27个倒挂日,谷值仅为−0.07个百分点,衰退又过了34.2个月才到来。确实引向2001年衰退的2000年阶段,比衰退早13.9个月开始。
记录中最长的一次倒挂:541天
2022至24年阶段独占一项纪录。它持续了541个倒挂日,从2022年4月1日到2024年9月5日。此前最长的阶段是1978至80年,持续423个倒挂日。最新这次多出118天,也就是比之前的最长纪录多出28%的倒挂时间。
它并不是最深的一次。那个称号属于1980年3月20日,当时利差触及−2.41个百分点。2022至24年的谷值是2023年7月3日的−1.08个百分点,是1980年低点深度的45%。
这两项纪录指向相反的方向。2022至24年这一次是记录中最长的,但只排第三深,排在1978至80年和1980至82年(−1.70)之后。一条现代曲线倒挂541天而谷底很浅,与1980年那条下跌2.41个点并在两年内恢复的曲线,是不同的东西。
信号耗时多久:6.1到24.1个月
交易者问的是何时。记录给出的是一个区间,而不是一个日期。取每个后来出现衰退的周期的首次倒挂读数:1978年8月、1980年9月、1988年12月、2000年2月、2005年12月和2019年8月。从首次倒挂到首个被标记的衰退月份,耗时分别为17.5、10.6、19.6、13.9、24.1和6.1个月。
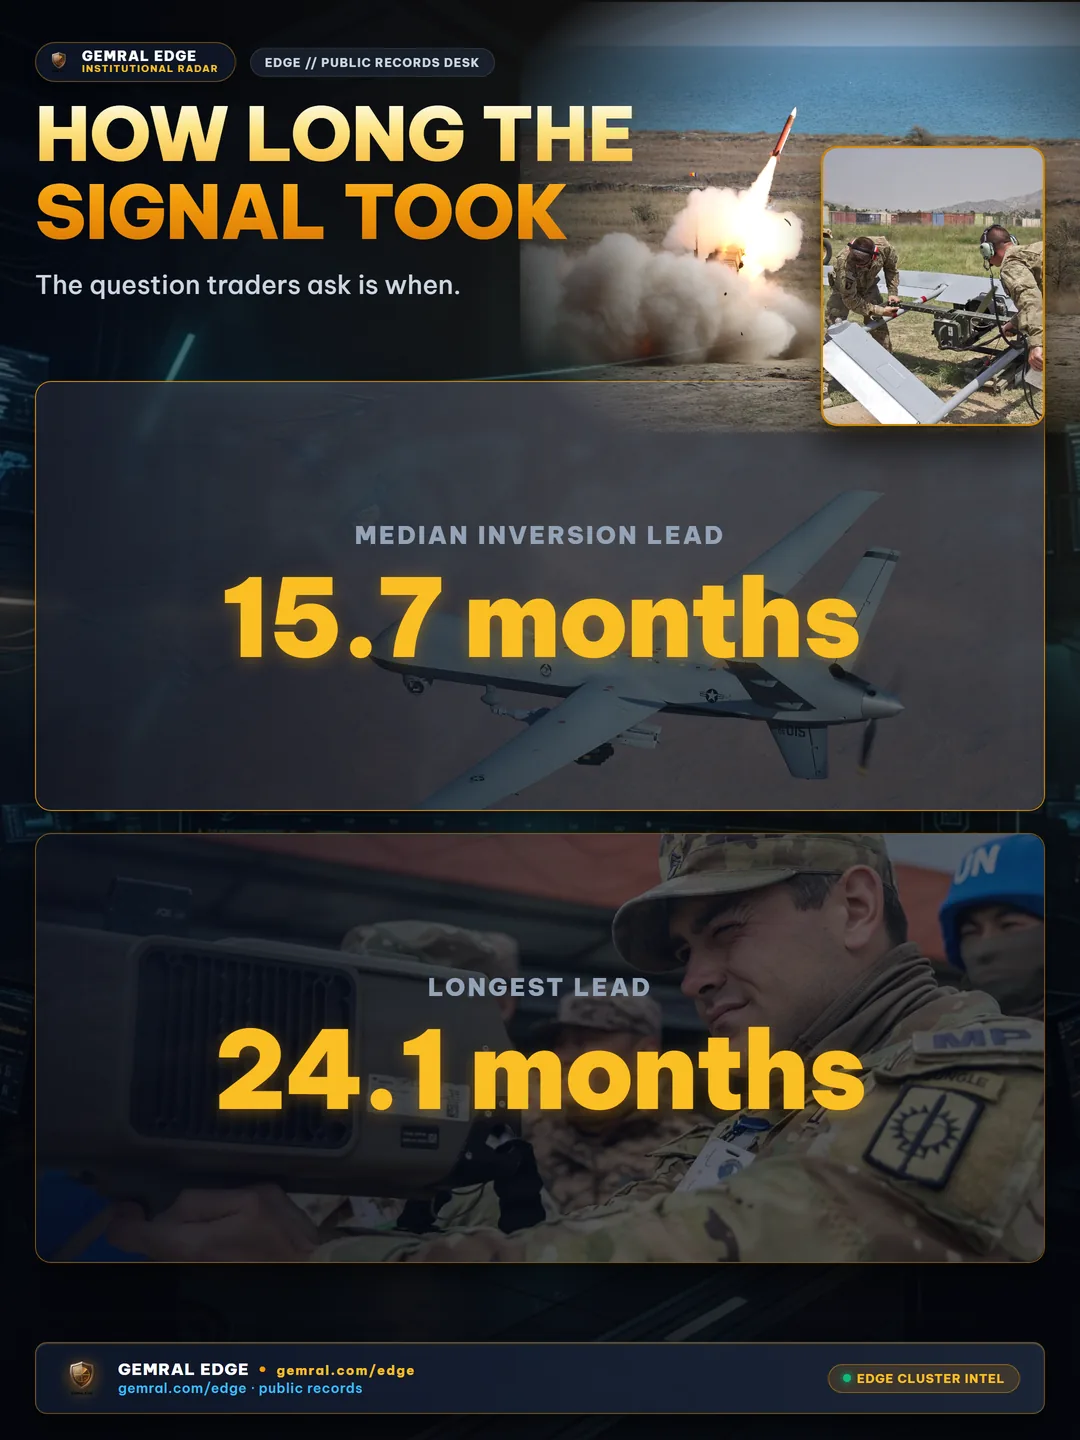
这六个数的中位数是15.7个月。区间宽18.0个月:最短的领先期是2019年的6.1个月,最长的是2005至07年的24.1个月,两者相差约4倍。把12个月当作倒计时的人,用的是一个六个周期中只有两个能在一两个月内吻合的数字。
记录中的六次衰退起点是1980年2月、1981年8月、1990年8月、2001年4月、2008年1月和2020年3月。每一次之前的24.1个月内都出现过倒挂。对于倒挂之后找到衰退这一方向,这是完美的记录。反过来则并不完美,因为1998年阶段(比衰退早34.2个月)和2022至24年阶段(尚无衰退标记)都在表中。
曲线回陡的陷阱:衰退在曲线恢复正常后3.1到8.8个月开始
倒挂并不是这个序列的终点。在上述四个周期中,曲线在衰退被标记之前已重新转正,然后衰退才到来。从最后一次倒挂读数算到首个衰退月份,这个间隔比从首次倒挂算起的领先期短得多。
1989年,曲线最后一次低于零是11月6日;衰退在1990年8月被标记,8.8个月之后。2000年,最后的倒挂日是12月28日,标记在2001年4月出现,3.1个月之后。2007年,最后的倒挂日是6月5日,标记在2008年1月,6.9个月之后。2019年,最后的倒挂日是8月29日,标记在2020年3月,6.1个月之后。
四个间隔:8.8、3.1、6.9、6.1个月。最长是8.8个月,没有一个达到九个月。在曲线于下行之前已结束倒挂的全部四个周期中,下行都出现在不到九个月的窗口内。这就是为什么分析这个序列的人最关注的是回陡阶段,而不是倒挂本身。
544个交易日为正:打破规律的时钟
把同样的衡量方法用于当前周期。2022至24年阶段的最后一次倒挂读数是2024年9月5日。从那以后,这个序列已出现544个每日读数,全部在零或以上。最近的读数2026年11月10日,距离那次最后倒挂已有26.1个月。
前四个周期中最长的间隔是8.8个月。当前间隔是26.1个月,是记录中最长间隔的3.0倍。截至最后一个数据点,圣路易斯联储衰退指标在2026年9月和10月读数为零,尚未标记任何衰退。
这使记录留下两种解读,而数据无法在两者之间做出选择。其一,信号来迟了:2022至24年的倒挂是有史以来最长的,所以恢复正常到下行之间的滞后期也可能比此前任何周期都长。其二,信号这次落空了,而1998年那次,27个倒挂日,随后34.2个月一无所有,再之后出现衰退,是同一件事的早期版本。九个阶段无法裁定哪种说法成立。它们只能确定第二种说法需要解释的缺口有多大。
另一条曲线:10年期减3个月期多倒挂了13个月
10年期减2年期利差占据头条,但10年期减3个月期利差讲述的是同一故事更长的版本。在2022至24年这一轮中,它于2022年10月18日首次倒挂,于2025年10月16日最后一次低于零:这两个日期之间有621个倒挂日,而2年期版本是541个。
3个月期版本更深。它的谷值是2023年5月4日的−1.89个百分点,对比2年期利差的−1.08,相差0.81个点。在2年期利差于2024年9月5日转正之后,它还继续倒挂了13个月零11天,直到2025年10月16日。
时点表现不一。3个月期利差首次低于零分别是1989年3月27日、2000年4月7日、2006年1月17日和2019年3月22日。2年期利差早已在1988年12月13日、2000年2月2日和2005年12月27日倒挂,因此3个月期版本在这三个周期中滞后。2019年它领先了五个月,早于2年期利差在2019年8月的倒挂。一次领先、三次滞后,样本很短。
今天,3个月期版本在2026年11月10日读数为+0.68个百分点,2年期版本为+0.25。两条曲线都为正,二者之间的差距为0.43个点。
2026年11月10日曲线所处位置:+0.25并在收窄
最新读数:2026年11月9日,10年期国债收益率为4.88%,2年期为4.56%,利差为+0.32个百分点。11月10日利差为+0.25。10年期减3个月期利差为+0.68。
方向与水平同样重要。利差在2026年1月30日见顶于+0.74,是自2024年结束倒挂以来的最高读数。从那个高点到11月10日,它收窄了0.49个百分点,比高点减少三分之二(降至高点的34%),历时九个月零十天。一年前的2025年11月10日,读数为+0.55。2026年5月11日为+0.47,10月9日为+0.44,11月10日为+0.25。从10月9日到11月10日,32天内它下降了0.19个点,占自1月高点以来全部降幅的39%,而这一切只发生在一个月里。
曲线没有再次倒挂。它从0.74降到了0.25,依然为正。距离零还有25个基点。+0.25的利差并不预测倒挂,它只表明距离倒挂还剩多少空间。
这一信号的实时追踪页位于收益率曲线结束倒挂与衰退信号追踪。关于短期收益率背后的运作机制,请参阅美联储净流动性和回购市场的指南。
倒挂按时代聚集,2010年代几乎是空白
16.3%的基础比率掩盖了这2,049个倒挂日分布得多么不均。把记录按年代拆分,低于零的读数占比为:1976至79年38.0%(892个中的339个),1980年代26.4%(2,495个中的658个),1990年代1.7%(2,503个中的43个),2000年代18.6%(2,501个中的465个),2010年代0.1%(2,501个中的3个),2020至26年31.5%(1,716个中的541个)。
2010年代是个例外。2,501个交易日里只有三个倒挂读数。整个记录中最长的一段不间断的非倒挂读数,共3,059个交易日,从2007年6月6日延续到2019年8月26日。那是12年的正曲线,以2019年8月为期三天的倒挂收尾,而这次倒挂比2020年3月的衰退早6.1个月。
这里有两种读法。一个2009年以后入行的交易者,第一个十年里看到曲线倒挂的天数占0.1%,第二个十年占31.5%。一个1976年入行的交易者,在最初四年里看到的是38.0%。两个样本都不是基础比率。它们是同一个序列,而2022至24年长达541天的阶段,正是当前这个时代占比接近三分之一的原因。
每次衰退开始当天的利差水平
倒挂是一种状态。衰退被标记的那一天是另一种衡量,两者并不吻合。在记录中六个衰退月份各自的首个交易日,10年期减2年期利差读数分别是:1980年2月−0.75、1981年8月−1.21、1990年8月+0.44、2001年4月+0.76、2008年1月+1.03,以及2020年3月+0.26。
把它们分成两组。在1980年和1981年的两次衰退中,衰退被标记时曲线仍处于倒挂,幅度为0.75和1.21个百分点。1990年以来的四次,曲线已经为正,介于+0.26和+1.03之间。最新读数2026年11月10日的+0.25,正好低于第二个区间的下沿。曲线为正是最近四次衰退的起始条件,而不是安全信号。
每次起点之前的12个月,从另一个角度讲述了同样的故事。2008年衰退前一年,利差平均为+0.27,区间从−0.15到+1.04。2001年衰退前一年,平均为−0.10,区间从−0.52到+0.75。2020年衰退前一年,平均为+0.18,区间从−0.04到+0.34。这些数字都很浅。三者都不像1980年的曲线,后者在衰退前12个月平均为−0.67,并曾触及−1.69。
现在把当前曲线放在同一个尺度上。记录的平均值是+0.84个百分点,峰值是2011年2月4日的+2.91。自2024年9月5日结束倒挂以来,544个读数平均为+0.43,是记录平均值的51%。最新读数是记录峰值的8.6%。一条在26个月里都停留在历史平均值一半位置的曲线,既不陡,也没有倒挂。它是平的,而记录中很少有持续这么久的平坦阶段。
这份记录无法告诉你的事
样本包含6次衰退和9个倒挂阶段,这是个很小的样本。九个阶段中只有六个先于衰退,样本更小。本报告中的每一项统计,包括15.7个月的中位领先期和8.8个月的最大回陡间隔,都建立在六个或四个数据点之上。第五个间隔是26.1个月,如果它以衰退收场,最大值会增加到三倍。如果没有衰退,四周期的规律在它自己的样本里就会出现一个反例。
还有三点限制。第一,衰退标记是事后赋予的。美国国家经济研究局的认定委员会在峰值发生数月之后才公布,圣路易斯联储的序列在其公布时才更新。2026年9月和10月读数为零,只意味着尚未认定衰退,这比“没有发生衰退”是更弱的说法。第二,这个序列衡量的是利差,而不是成因。读数为正不代表增长完好,读数为负也不代表增长正在破裂。第三,2022至24年这一轮发生在此前各阶段从未见过的政策利率路径和资产负债表之下,因此说有九个独立观测是慷慨的。其中一些彼此并不独立。
四个回陡间隔平均6.2个月;当前26.1个月的间隔是该平均值的4.2倍。记录真正支持的结论要窄得多。自1976年以来,每一次被标记的衰退之前,曲线都曾倒挂。领先期介于6.1到24.1个月之间。当曲线先恢复正常时,下行在8.8个月内到来,四次中有四次。而当前的时钟,26.1个月,超出了记录中包含的每一个区间。
这些数字是如何得出的
每日10年期减2年期固定期限利差,自1976年6月1日至2026年11月10日,共12,608个读数。每日10年期减3个月期利差,自1982年1月4日至2026年11月10日。2026年11月9日快照的收益率:10年期4.88%,2年期4.56%。衰退月份来自圣路易斯联邦储备银行发布的月度指标,依据美国国家经济研究局的峰值与谷值日期;每次衰退被标记的第一个月份作为其起点。一个阶段是一段负值读数,间隔60天或更短的部分被合并。领先期以日历天数除以30.44计算。以上每一项统计都由每日数据文件计算得出,没有任何读数被估算、平滑或填补。
公开数据 · 不构成投资建议。Gemral Edge在gemral.com/edge/events/yield-curve-disinversion-recession-signal-2026跟踪这些国债曲线读数。
Frequently asked questions
What does it mean when the yield curve inverts?
It means the 2-year Treasury yield is higher than the 10-year yield, so the 10-year minus 2-year spread is below zero. Since 1976 that has happened on 2,049 of 12,608 daily readings, or 16.3% of the time, in nine separate regimes.
How long after an inversion does a recession start?
In the six cycles where a recession followed, the first recession month came 6.1 to 24.1 months after the first inverted reading, with a median of 15.7 months. Measured from the last inverted day, the four cycles where the curve normalized first saw recessions within 3.1 to 8.8 months.
Is the yield curve inverted right now?
No. On November 10, 2026 the 10-year minus 2-year spread was +0.25 percentage points and the 10-year minus 3-month spread was +0.68. The 10-year minus 2-year curve last inverted on September 5, 2024.
Has an inversion ever not been followed by a recession?
Twice in this record. The 1998 regime lasted 27 inverted days and a recession followed 34.2 months later. The 2022-24 regime, the longest at 541 inverted days, has no recession flagged as of the latest data.