Đảo ngược đường cong lợi suất: Chênh lệch lợi suất 10 năm trừ 2 năm đã báo trước những cuộc suy thoái trong quá khứ như thế nào
Năm mươi năm dữ liệu Kho bạc hằng ngày, chín giai đoạn đảo ngược, sáu cuộc suy thoái, và một chiếc đồng hồ đang chạy lâu hơn bất kỳ mốc nào trong lịch sử: 544 phiên liên tiếp đường cong dương mà chưa có cờ suy thoái.
Chênh lệch 10 năm trừ 2 năm thực sự đo cái gì
Kho bạc Hoa Kỳ phát hành nợ ở mọi kỳ hạn từ một tháng đến ba mươi năm. Mỗi kỳ hạn có mức lợi suất riêng, và đường cong lợi suất là đường nối các mức đó lại. Chênh lệch 10 năm trừ 2 năm lấy hai điểm trên đường ấy rồi trừ nhau: lợi suất trái phiếu 10 năm trừ lợi suất trái phiếu 2 năm, tính bằng điểm phần trăm.
Ở thị trường bình thường, con số này dương. Người cho vay mười năm đòi nhiều hơn người cho vay hai năm. Đảo ngược là chiều ngược lại: lợi suất 2 năm cao hơn lợi suất 10 năm, và chênh lệch in ra dưới không. Thị trường trái phiếu đang nói rằng tiền ngắn hạn đắt hơn tiền dài hạn, điều chỉ xảy ra khi nhà đầu tư kỳ vọng lãi suất ngắn hạn sẽ giảm về sau.
Chuỗi số này có một đặc điểm khiến nó hữu ích cho một bản ghi dài. Cục Dự trữ Liên bang công bố hằng ngày theo cơ sở kỳ hạn cố định, nghĩa là lợi suất 10 năm và 2 năm được nội suy về các kỳ hạn cố định thay vì gắn với trái phiếu phát hành gần nhất. Số liệu hằng ngày bắt đầu từ 1/6/1976, và lần đọc cuối dùng trong báo cáo này là 10/11/2026. Đó là 12.608 quan sát hằng ngày trải trên năm mươi năm năm tháng.
Mọi thứ bên dưới đều đến từ chuỗi số đó, từ chỉ báo suy thoái mà Ngân hàng Dự trữ Liên bang St. Louis công bố dựa trên các mốc chu kỳ kinh doanh của Văn phòng Nghiên cứu Kinh tế Quốc gia, và từ chênh lệch 10 năm trừ 3 tháng để so sánh. Không có gì được dựng mô hình. Mọi con số đều là phép đếm các lần đọc hằng ngày.
12.608 lần đọc, 2.049 lần dưới không
Bắt đầu từ tần suất nền, vì mọi tiêu đề về đảo ngược đều giấu nó. Trong 12.608 lần đọc hằng ngày từ tháng 6/1976 đến tháng 11/2026, chênh lệch in ra dưới không vào 2.049 ngày. Đó là 16,3% của toàn bộ bản ghi. Cứ khoảng sáu phiên giao dịch thì có một phiên đường cong giữa hai và mười năm bị lật ngược.
Số lần đọc không phân bố đều. Nó đến theo từng khối. 2.049 ngày đảo ngược nằm trong chín giai đoạn riêng biệt, và khối dài nhất kéo dài 541 ngày. Vì vậy việc đếm các tiêu đề về "đường cong đảo ngược" gần như không cho biết trạng thái đó kéo dài bao lâu hay sâu đến đâu.
Giới hạn cửa sổ từ năm 1982 trở đi, khi cả hai chuỗi 10 năm trừ 2 năm và 10 năm trừ 3 tháng đều có sẵn, thì phép so sánh chặt hơn. Chênh lệch 10 năm trừ 2 năm dưới không ở 1.344 trên 11.217 lần đọc, tức 12,0%. Chênh lệch 10 năm trừ 3 tháng dưới không ở 1.229 trên cùng 11.217 lần đọc, tức 11,0%. Hai đường cong, một hình dạng, và khoảng cách chừng một điểm phần trăm về tần suất đảo ngược của mỗi đường.
Chín giai đoạn đảo ngược kể từ 1976
Đây là mọi giai đoạn trong bản ghi. Một giai đoạn là chuỗi các lần đọc âm liên tiếp, những chuỗi cách nhau sáu mươi ngày hoặc ít hơn được gộp làm một. "Số tháng đến suy thoái" tính từ lần đọc đảo ngược đầu tiên đến tháng đầu tiên mà chỉ báo suy thoái của Fed St. Louis đánh dấu một cuộc suy thoái chưa bắt đầu khi đường cong lần đầu đảo ngược.
| Giai đoạn | Đảo ngược lần đầu | Đảo ngược lần cuối | Số ngày đảo ngược | Đáy (pp) | Tháng suy thoái đầu tiên | Số tháng từ lần đảo ngược đầu |
|---|---|---|---|---|---|---|
| 1978–80 | 18/8/1978 | 1/5/1980 | 423 | −2.41 | Tháng 2/1980 | 17.5 |
| 1980–82 | 12/9/1980 | 16/7/1982 | 400 | −1.70 | Tháng 8/1981 | 10.6 |
| 1988–89 | 13/12/1988 | 6/11/1989 | 174 | −0.45 | Tháng 8/1990 | 19.6 |
| Tháng 3/1990 | 8/3/1990 | 29/3/1990 | 16 | −0.14 | Tháng 8/1990 | 4.8 |
| 1998 | 26/5/1998 | 27/7/1998 | 27 | −0.07 | Tháng 4/2001 | 34.2 |
| 2000 | 2/2/2000 | 28/12/2000 | 227 | −0.52 | Tháng 4/2001 | 13.9 |
| 2005–07 | 27/12/2005 | 5/6/2007 | 238 | −0.19 | Tháng 1/2008 | 24.1 |
| 2019 | 27/8/2019 | 29/8/2019 | 3 | −0.04 | Tháng 3/2020 | 6.1 |
| 2022–24 | 1/4/2022 | 5/9/2024 | 541 | −1.08 | Chưa có cờ | — |
Cộng cột số ngày đảo ngược sẽ ra 2.049, đúng bằng tổng ở phần tần suất nền. Bảng là toàn bộ bản ghi, không phải một phần được chọn lọc.
Hai dòng đáng xem lại. Cú chạm đáy tháng 3/1990 và giai đoạn 1988–89 thuộc cùng một chu kỳ, nên chỉ tính một lần khi đo tín hiệu mất bao lâu. Dòng 1998 là báo động giả: 27 ngày đảo ngược, đáy chỉ −0,07 điểm phần trăm, và suy thoái không đến cho tới 34,2 tháng sau. Giai đoạn 2000, vốn dẫn tới suy thoái 2001, bắt đầu trước đó 13,9 tháng.
Đợt đảo ngược dài nhất trong bản ghi: 541 ngày
Giai đoạn 2022–24 nắm một kỷ lục tuyệt đối. Nó kéo dài 541 ngày đảo ngược, từ 1/4/2022 đến 5/9/2024. Giai đoạn dài nhất trước đó, 1978–80, kéo dài 423 ngày đảo ngược. Đợt mới nhất dài hơn 118 ngày, tức nhiều hơn 28% thời gian bị lật ngược so với kỷ lục trước.
Nó không phải đợt sâu nhất. Danh hiệu đó thuộc về ngày 20/3/1980, khi chênh lệch chạm −2,41 điểm phần trăm. Đáy 2022–24 là −1,08 điểm phần trăm vào ngày 3/7/2023, bằng 45% độ sâu của đáy năm 1980.
Hai kỷ lục chỉ về hai hướng ngược nhau. Đợt 2022–24 dài nhất trong bản ghi nhưng chỉ sâu thứ ba, sau 1978–80 và 1980–82 (−1,70). Một đường cong hiện đại đảo ngược suốt 541 ngày với đáy nông là một công cụ khác với đường cong 1980, vốn rơi 2,41 điểm rồi hồi phục trong vòng hai năm.
Tín hiệu mất bao lâu: 6,1 đến 24,1 tháng
Câu hỏi các nhà giao dịch đặt ra là khi nào. Bản ghi cho một khoảng, không phải một ngày. Lấy lần đọc đảo ngược đầu tiên của mỗi chu kỳ có suy thoái theo sau: tháng 8/1978, tháng 9/1980, tháng 12/1988, tháng 2/2000, tháng 12/2005 và tháng 8/2019. Thời gian từ lần đảo ngược đầu đến tháng suy thoái đầu tiên được đánh dấu lần lượt là 17,5; 10,6; 19,6; 13,9; 24,1 và 6,1 tháng.
Trung vị của sáu số đó là 15,7 tháng. Khoảng biến thiên rộng 18,0 tháng: độ trễ ngắn nhất, 6,1 tháng năm 2019, và dài nhất, 24,1 tháng ở 2005–07, chênh nhau gấp khoảng 4 lần. Ai coi 12 tháng là đồng hồ đếm ngược đang dùng một con số mà chỉ hai trong sáu chu kỳ khớp trong phạm vi một hai tháng.
Sáu lần suy thoái bắt đầu trong bản ghi là tháng 2/1980, tháng 8/1981, tháng 8/1990, tháng 4/2001, tháng 1/2008 và tháng 3/2020. Mỗi lần đều có một đợt đảo ngược xảy ra trong vòng 24,1 tháng trước đó. Đó là thành tích hoàn hảo cho những cuộc suy thoái tìm thấy sau đảo ngược. Nó không hoàn hảo theo chiều ngược lại, vì giai đoạn 1998 (34,2 tháng trước suy thoái) và giai đoạn 2022–24 (chưa có cờ suy thoái) đều có trong bảng.
Cái bẫy đường cong dốc lại: suy thoái bắt đầu 3,1 đến 8,8 tháng sau khi đường cong trở lại bình thường
Đảo ngược không phải là phần cuối của chuỗi diễn biến. Trong bốn chu kỳ ở trên, đường cong đã dương trở lại trước khi suy thoái được đánh dấu, rồi suy thoái mới tới. Đo từ lần đọc đảo ngược cuối cùng đến tháng suy thoái đầu tiên thì khoảng thời gian ngắn hơn nhiều so với độ trễ tính từ lần đảo ngược đầu.
Năm 1989, đường cong in dưới không lần cuối vào ngày 6/11; suy thoái được đánh dấu vào tháng 8/1990, tức 8,8 tháng sau. Năm 2000, ngày đảo ngược cuối là 28/12 và cờ xuất hiện vào tháng 4/2001, tức 3,1 tháng sau. Năm 2007, ngày đảo ngược cuối là 5/6 và cờ vào tháng 1/2008, tức 6,9 tháng sau. Năm 2019, ngày đảo ngược cuối là 29/8 và cờ vào tháng 3/2020, tức 6,1 tháng sau.
Bốn khoảng: 8,8; 3,1; 6,9; 6,1 tháng. Dài nhất là 8,8 tháng. Không khoảng nào chạm chín. Trong cả bốn chu kỳ mà đường cong hết đảo ngược trước khi suy thoái, cuộc suy thoái xuất hiện trong cửa sổ dưới chín tháng. Đó là lý do giai đoạn đường cong dốc lại, chứ không phải bản thân đảo ngược, là giai đoạn mà các nhà phân tích chuỗi số này theo dõi sát nhất.
544 phiên dương: chiếc đồng hồ phá vỡ quy luật
Áp dụng cùng phép đo cho chu kỳ hiện tại. Lần đọc đảo ngược cuối trong giai đoạn 2022–24 là 5/9/2024. Từ đó chuỗi số đã in 544 lần đọc hằng ngày, tất cả đều bằng hoặc trên không. Lần đọc gần nhất, 10/11/2026, cách lần đảo ngược cuối đó 26,1 tháng.
Khoảng dài nhất trong bốn chu kỳ trước là 8,8 tháng. Khoảng hiện tại là 26,1 tháng, gấp 3,0 lần khoảng dài nhất trong bản ghi. Tại điểm dữ liệu cuối, chỉ báo suy thoái của Fed St. Louis bằng không cho tháng 9 và tháng 10/2026. Chưa có suy thoái nào được đánh dấu.
Điều đó để lại cho bản ghi hai cách đọc, và dữ liệu không thể chọn giữa chúng. Ở cách thứ nhất, tín hiệu đến muộn: đợt đảo ngược 2022–24 là dài nhất từ trước đến nay, nên độ trễ giữa lúc bình thường hóa và đợt suy giảm cũng có thể dài hơn mọi chu kỳ trước. Ở cách thứ hai, tín hiệu đã trượt lần này, và đợt 1998, 27 ngày đảo ngược rồi 34,2 tháng không có gì và sau đó là một cuộc suy thoái, là một phiên bản sớm hơn của cùng điều đó. Chín giai đoạn không thể phân định câu chuyện nào đúng. Chúng chỉ xác định được độ lớn của khoảng cách mà câu chuyện thứ hai phải giải thích.
Đường cong còn lại: 10 năm trừ 3 tháng đảo ngược lâu hơn 13 tháng
Chênh lệch 10 năm trừ 2 năm chiếm các tiêu đề, nhưng chênh lệch 10 năm trừ 3 tháng kể một phiên bản dài hơn của cùng câu chuyện. Trong đợt 2022–24, nó đảo ngược lần đầu vào 18/10/2022 và in dưới không lần cuối vào 16/10/2025: 621 ngày đảo ngược giữa hai mốc đó, so với 541 của bản 2 năm.
Bản 3 tháng đi sâu hơn. Đáy của nó là −1,89 điểm phần trăm vào 4/5/2023, so với −1,08 của chênh lệch 2 năm, chênh nhau 0,81 điểm. Nó cũng giữ đảo ngược thêm 13 tháng 11 ngày sau khi chênh lệch 2 năm dương trở lại, từ 5/9/2024 đến 16/10/2025.
Thời điểm không đồng nhất. Chênh lệch 3 tháng lần đầu xuống dưới không vào 27/3/1989, 7/4/2000, 17/1/2006 và 22/3/2019. Chênh lệch 2 năm đã đảo ngược vào 13/12/1988, 2/2/2000 và 27/12/2005, nên bản 3 tháng chậm hơn ở ba chu kỳ đó. Năm 2019 nó dẫn trước năm tháng, trước đợt đảo ngược tháng 8/2019 của chênh lệch 2 năm. Một lần dẫn trước và ba lần chậm hơn là một mẫu ngắn.
Hôm nay bản 3 tháng đọc +0,68 điểm phần trăm vào 10/11/2026, so với +0,25 của bản 2 năm. Hai đường cong đều dương và khoảng cách giữa chúng là 0,43 điểm.
Vị trí đường cong ngày 10/11/2026: +0,25 và đang thu hẹp
Các lần đọc mới nhất: lợi suất Kho bạc 10 năm là 4,88% và 2 năm là 4,56% vào 9/11/2026, chênh lệch +0,32 điểm phần trăm. Ngày 10/11 chênh lệch là +0,25. Chênh lệch 10 năm trừ 3 tháng là +0,68.
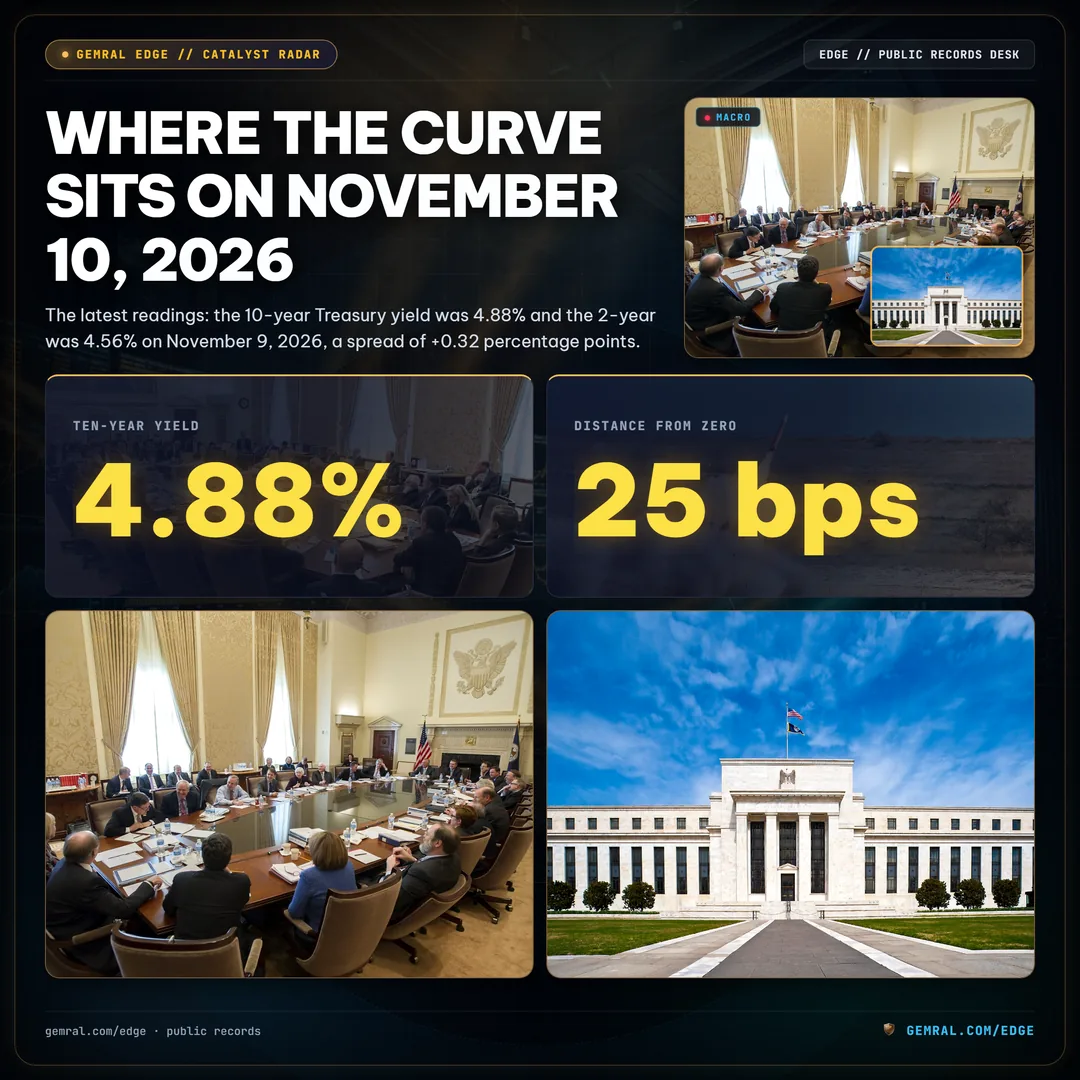
Hướng đi quan trọng không kém mức độ. Chênh lệch đạt đỉnh +0,74 vào 30/1/2026, mức đọc cao nhất kể từ lần hết đảo ngược năm 2024. Từ đỉnh đó đến 10/11, nó thu hẹp 0,49 điểm phần trăm, giảm hai phần ba so với đỉnh (còn 34% giá trị đỉnh) trong chín tháng mười ngày. Một năm trước, ngày 10/11/2025, nó đọc +0,55. Ngày 11/5/2026 nó đọc +0,47, ngày 9/10 đọc +0,44, và ngày 10/11 đọc +0,25. Giữa 9/10 và 10/11, một khoảng 32 ngày, nó mất 0,19 điểm, tức 39% toàn bộ mức giảm từ đỉnh tháng 1 chỉ trong một tháng.
Đường cong chưa đảo ngược trở lại. Nó đã đi từ 0,74 xuống 0,25 và vẫn dương. Khoảng cách tới không là 25 điểm cơ bản. Mức chênh lệch +0,25 không dự đoán một đợt đảo ngược. Nó cho thấy còn rất ít chỗ trống trước khi có một đợt như vậy.
Bộ theo dõi trực tiếp cho tín hiệu này nằm ở bộ theo dõi đường cong hết đảo ngược và tín hiệu suy thoái. Về cơ chế vận hành đằng sau lợi suất ngắn hạn, xem các bài hướng dẫn về thanh khoản ròng của Fed và thị trường repo.
Các đợt đảo ngược tập trung theo thời kỳ, và thập niên 2010 gần như trống
Tần suất nền 16,3% che giấu việc 2.049 ngày đảo ngược phân bố rất không đều. Chia bản ghi theo thập niên, tỷ lệ lần đọc dưới không là 38,0% trong 1976–79 (339 trên 892), 26,4% trong thập niên 1980 (658 trên 2.495), 1,7% trong thập niên 1990 (43 trên 2.503), 18,6% trong thập niên 2000 (465 trên 2.501), 0,1% trong thập niên 2010 (3 trên 2.501), và 31,5% trong 2020–26 (541 trên 1.716).
Thập niên 2010 là ngoại lệ. Ba lần đọc đảo ngược trong 2.501 phiên. Chuỗi liên tục dài nhất các lần đọc không đảo ngược trong toàn bộ bản ghi, 3.059 phiên, kéo dài từ 6/6/2007 đến 26/8/2019. Đó là 12 năm đường cong dương, kết thúc bằng đợt đảo ngược ba ngày tháng 8/2019 xảy ra trước suy thoái tháng 3/2020 là 6,1 tháng.
Có hai cách đọc. Một nhà giao dịch bắt đầu sau năm 2009 thấy đường cong đảo ngược vào 0,1% số ngày ở thập niên đầu và 31,5% ở thập niên thứ hai. Một nhà giao dịch bắt đầu từ 1976 thấy 38,0% trong bốn năm đầu. Không mẫu nào là tần suất nền. Cả hai là cùng một chuỗi số, và giai đoạn 541 ngày của 2022–24 là lý do thời kỳ hiện tại nằm ở gần một phần ba.
Chênh lệch ở đâu vào ngày mỗi cuộc suy thoái bắt đầu
Đảo ngược là một trạng thái. Ngày suy thoái được đánh dấu là một phép đo khác, và hai thứ không khớp nhau. Vào ngày giao dịch đầu tiên của mỗi tháng trong sáu tháng suy thoái trong bản ghi, chênh lệch 10 năm trừ 2 năm đọc −0,75 vào tháng 2/1980, −1,21 vào tháng 8/1981, +0,44 vào tháng 8/1990, +0,76 vào tháng 4/2001, +1,03 vào tháng 1/2008 và +0,26 vào tháng 3/2020.
Chia làm hai nhóm. Ở hai cuộc suy thoái 1980 và 1981, đường cong vẫn đang đảo ngược khi suy thoái được đánh dấu, ở mức 0,75 và 1,21 điểm phần trăm. Ở bốn cuộc từ 1990, đường cong đã dương, nằm giữa +0,26 và +1,03. Lần đọc mới nhất, +0,25 ngày 10/11/2026, nằm ngay dưới đáy của khoảng thứ hai đó. Đường cong dương là điều kiện xuất phát của bốn cuộc suy thoái gần nhất, không phải tín hiệu an toàn.
12 tháng trước mỗi lần bắt đầu kể cùng một câu chuyện từ một góc khác. Trong năm trước suy thoái 2008, chênh lệch trung bình +0,27 và dao động từ −0,15 đến +1,04. Trong năm trước suy thoái 2001, nó trung bình −0,10 với khoảng từ −0,52 đến +0,75. Trong năm trước suy thoái 2020, nó trung bình +0,18, dao động từ −0,04 đến +0,34. Đó là những con số nông. Không cái nào giống đường cong 1980, vốn trung bình −0,67 trong 12 tháng trước suy thoái và chạm −1,69.
Giờ đặt đường cong hiện tại lên cùng thang đo. Mức trung bình của bản ghi là +0,84 điểm phần trăm, và đỉnh là +2,91 vào 4/2/2011. Kể từ lần hết đảo ngược 5/9/2024, 544 lần đọc trung bình +0,43, bằng 51% mức trung bình của bản ghi. Lần đọc mới nhất bằng 8,6% đỉnh của bản ghi. Một đường cong ở mức một nửa trung bình lịch sử suốt 26 tháng không dốc, và cũng không đảo ngược. Nó phẳng, và bản ghi có rất ít khoảng phẳng kéo dài như thế này.
Bản ghi không cho bạn biết điều gì
Mẫu có 6 cuộc suy thoái và 9 giai đoạn đảo ngược, là một mẫu nhỏ. Chín giai đoạn mà chỉ sáu giai đoạn đi trước suy thoái còn nhỏ hơn. Mọi thống kê trong báo cáo này, kể cả độ trễ trung vị 15,7 tháng và khoảng dốc lại tối đa 8,8 tháng, dựa trên sáu hoặc bốn điểm dữ liệu. Khoảng thứ năm là 26,1 tháng, nếu kết thúc bằng một cuộc suy thoái, sẽ nâng mức tối đa gấp ba lần. Nếu kết thúc mà không có, mẫu hình bốn chu kỳ sẽ có một phản ví dụ ngay trong mẫu của nó.
Còn ba giới hạn khác. Thứ nhất, cờ suy thoái được gán hồi tố. Hội đồng xác định chu kỳ của Văn phòng Nghiên cứu Kinh tế Quốc gia công bố các đỉnh nhiều tháng sau khi chúng xảy ra, và chuỗi của Fed St. Louis cập nhật khi họ công bố. Giá trị không cho tháng 9 và tháng 10/2026 nghĩa là chưa có suy thoái nào được xác định, một nhận định yếu hơn "không có suy thoái". Thứ hai, chuỗi số đo một chênh lệch, không đo nguyên nhân. Mức đọc dương không có nghĩa tăng trưởng nguyên vẹn và mức đọc âm không có nghĩa nó đang gãy. Thứ ba, giai đoạn 2022–24 diễn ra dưới một lộ trình lãi suất chính sách và một bảng cân đối mà các giai đoạn trước chưa từng thấy, nên nói chín quan sát độc lập là hào phóng. Một số trong đó không độc lập với nhau.
Bốn khoảng dốc lại trung bình 6,2 tháng; khoảng hiện tại 26,1 tháng gấp 4,2 lần mức trung bình đó. Điều bản ghi thực sự hỗ trợ thì hẹp hơn. Đường cong đảo ngược trước mọi cuộc suy thoái được đánh dấu kể từ 1976. Độ trễ dao động từ 6,1 đến 24,1 tháng. Khi đường cong bình thường hóa trước, suy thoái theo sau trong vòng 8,8 tháng, bốn lần trên bốn. Và chiếc đồng hồ hiện tại, ở 26,1 tháng, nằm ngoài mọi khoảng mà bản ghi chứa.
Các con số được dựng như thế nào
Chênh lệch kỳ hạn cố định 10 năm trừ 2 năm hằng ngày, từ 1/6/1976 đến 10/11/2026, 12.608 lần đọc. Chênh lệch 10 năm trừ 3 tháng hằng ngày, từ 4/1/1982 đến 10/11/2026. Lợi suất cho ảnh chụp ngày 9/11/2026: 10 năm 4,88%, 2 năm 4,56%. Các tháng suy thoái lấy từ chỉ báo hằng tháng do Ngân hàng Dự trữ Liên bang St. Louis công bố, dựa trên các mốc đỉnh và đáy của Văn phòng Nghiên cứu Kinh tế Quốc gia; tháng đầu tiên được đánh dấu của mỗi cuộc suy thoái được dùng làm thời điểm bắt đầu. Một giai đoạn là chuỗi các lần đọc âm, các khoảng hở từ 60 ngày trở xuống được gộp lại. Độ trễ được đo bằng số ngày lịch chia cho 30,44. Mọi thống kê ở trên được tính từ các tệp hằng ngày, và không lần đọc nào được ước tính, làm mịn hay điền thêm.
Dữ liệu công khai · không phải lời khuyên đầu tư. Gemral Edge theo dõi các lần đọc đường cong Kho bạc này tại gemral.com/edge/events/yield-curve-disinversion-recession-signal-2026.
Frequently asked questions
What does it mean when the yield curve inverts?
It means the 2-year Treasury yield is higher than the 10-year yield, so the 10-year minus 2-year spread is below zero. Since 1976 that has happened on 2,049 of 12,608 daily readings, or 16.3% of the time, in nine separate regimes.
How long after an inversion does a recession start?
In the six cycles where a recession followed, the first recession month came 6.1 to 24.1 months after the first inverted reading, with a median of 15.7 months. Measured from the last inverted day, the four cycles where the curve normalized first saw recessions within 3.1 to 8.8 months.
Is the yield curve inverted right now?
No. On November 10, 2026 the 10-year minus 2-year spread was +0.25 percentage points and the 10-year minus 3-month spread was +0.68. The 10-year minus 2-year curve last inverted on September 5, 2024.
Has an inversion ever not been followed by a recession?
Twice in this record. The 1998 regime lasted 27 inverted days and a recession followed 34.2 months later. The 2022-24 regime, the longest at 541 inverted days, has no recession flagged as of the latest data.