在现代全球金融体系中,最大的单一国家支票账户并不存在于商业银行,而是坐落在纽约联邦储备银行的资产负债表上。财政部总账户(Treasury General Account,简称 TGA)是美国联邦政府的主要运营存款账户。通过这单一账户,美国财政部征收数以千亿美元计的个人与企业所得税,接收国债竞拍收益,并拨付从社保义务到国防采购等数万亿美元的法定支出。
然而,在其日常运营职能之下,财政部总账户扮演着国家流动性海绵的角色。由于 TGA 是美联储资产负债表上的负债,而非商业银行系统的存款,因此转移到 TGA 的每一美元都会瞬间从商业银行体系中抽离。对于对冲基金、量化宏观交易台以及机构资产配置者而言,追踪 TGA 余额的每日波动已成为衡量系统流动性、企业信贷息差以及股票估值乘数不可或缺的晴雨表。
财政部总账户如何锚定联邦运营现金余额
根据 1913 年《联邦储备法》的法定授权设立,财政部总账户是联邦政府的总支票账户。TGA 由纽约联储直接管理,作为美国的财政代理机构,它在经历了早期通过财政部税收与贷款 (TT&L) 计划将公款分散存放于私人商业存管机构的历史时期后,实现了国家现金管理的集中化。
在现代财政治理下,财政部维持着经过精密校准的运营现金目标,通常围绕 $750B 的审慎缓冲规模构建。这一运营垫层旨在为财政部提供充足的流动性,以覆盖约 5 至 7 个工作日的联邦净支出,而无需在系统性市场动荡期间执行紧急国债拍卖。在极端流动性紧缩或突发收入短缺情况下,财政部在 $100B 的最低法定缓冲底线上运行,确保国家能够履行强制性支付义务。
TGA 的日常运作机制记录在每日财政报告(Daily Treasury Statement,简称 DTS)中,该报告于每个联邦工作日美东时间 16:00 发布。DTS 详细列出期初现金余额、按个人与企业代扣代缴分类的总税收、关税、通过国库券、中期国债与长期国债发行的公债市场融资额,以及联邦提款总额。通过 机构宏观流动性追踪系统 监控这些拨付,宏观交易台可以量化联邦财政支出如何转化为强力储备货币,这与激进发债日程吸收私人资本的时期形成鲜明对比。
理解 TGA 的规模需要认识到其相对于商业资产负债表的绝对体量。与在分散的私人货币中心管理营运资金的私营企业司库不同,国家现金池在单个交易日内即可波动数百亿美元。当 4 月中旬、6 月、9 月和 12 月的季度企业税缴纳截止日到来时,国家现金流入在 48 小时内激增超过 $100B,直接导致商业银行储备金发生即时的机械性收缩。
TGA 余额的运作机制:财政税收流入如何抽干商业银行储备金
要理解为什么财政部总账户的波动决定了系统性金融状况,必须考察美联储资产负债表的复式记账机制。美联储的负债主要由三大核心要素构成:流通中货币、商业银行结算余额(存款机构持有的储备金),以及国家运营存款(主要是 TGA 和外国官方回购便利)。
由于美联储资产负债表的资产端——主要由美国国债和机构抵押贷款支持证券构成,总规模约为 $7.1T——在程序化量化紧缩 (QT) 或量化宽松 (QE) 下变动相对缓慢,因此一种负债类别的任何扩张在数学上都必须被另一种负债类别的等额收缩所抵消。
当企业或零售纳税人向美国国税局缴纳所得税时,资金不仅仅是在企业账户之间转移。纳税人的商业银行必须与美联储进行交易结算。央行借记商业银行的准备金账户,同时贷记财政部总账户。由此产生的转变是即时且机械性的:私人银行系统中的高能准备金减少了与纳税额完全相等的美元金额,而国家政府现金则相应增加。
这种准备金抽离减少了联邦基金市场、回购借贷交易台和商业短期信贷工具中的可用现金总量。在主要的财政税收结算日,当总储备金被抽离 $300B 至 $500B 时,商业银行在扩张资产负债表时将面临更高的边际成本。二级贷款能力收缩,一级交易商扩大国债买卖价差,高杠杆市场参与者在隔夜抵押借贷便利中面临更高的基准融资利率。
相反,当联邦政府拨付资金时——例如向国防承包商付款、拨付联邦医疗保险结算款,或支付国债利息——反向的流动性管道机制随即启动。美联储借记 TGA 负债,并贷记主要承包商和公众的商业银行账户。商业银行储备金实现一美元对一美元的等额扩张。这种主权现金注入使银行间融资市场充斥着过剩的结算余额,从而压低隔夜融资利率,并为资产管理者在全球风险资产中的配置提供充裕流动性,进一步印证了我们在 全球 M2 货币供应量与央行流动性 分析中所阐述的实证发现。
TGA 历史性抽干与注水周期:追踪债务上限解决方案
现代金融史上最显著的主权流动性周期源于围绕美国法定债务上限的立法僵局。当联邦债务达到国会规定的借款限额时,财政部在法律上被禁止发行净新增国债。为了在不违约的情况下履行法定政府义务,财政部必须采用法定非常规会计措施,并系统性地消耗财政部总账户的现金余额。
在贯穿 2024 和 2025 财年的历史性债务上限僵局期间,TGA 余额经历了史诗级的滑坡,从 $750B 以上的常态化运营缓冲崩塌至仅 $45B 的危险低谷。在这一现金耗尽阶段,联邦政府直接向私人金融体系注入了数以千亿美元计的资金,而没有发行相应国债来回收资本。这种机制无异于一项非预期的财政量化宽松计划,向商业银行输送了数千亿美元的高能准备金,并推动高贝塔股票估值乘数强劲反弹。
然而,债务上限僵局的化解引发了截然相反的镜像反作用:TGA 注水(重新充盈)周期。一旦国会暂停或提高法定债务上限,美国财政部必须迅速补充其耗尽的运营现金储备,使其重回 $750B 的审慎目标或 $850B 的季节性注水峰值目标。
为了在 60 至 90 天的紧凑窗口期内实现这一快速重建,财政部掀起了一波短期国库券(T-bills)发行浪潮,在单个公历季度内净发行的主权票据往往超过 $300B 至 $500B。在注水周期中量化交易台面临的核心系统性问题是:谁来承接这些短期国债?
如果货币市场基金 (MMF) 通过将资金从美联储的隔夜逆回购协议 (ON RRP) 工具中转出以吸收新增的短期国债供应,系统流动性便能保持相对隔离。在这种情况下,资金直接从 ON RRP 工具流入 TGA,将一种非银行美联储负债置换为另一种,而商业银行储备金则完全不受影响。
然而,一旦 ON RRP 工具基本耗尽——从 $2.5T 以上的历史峰值跌落至 $250B 左右的较低运行区间——新增国库券发行就必须直接由私人商业存款和机构银行资产负债表来承接。当银行储备金为注水提供资金时,流动性真空将变得极为严峻。量化宏观模型严密追踪 TGA 重建周期的速度与持续时间,因为在历史上,国家现金储备的快速积累往往伴随着市场波动率的飙升、金融环境的收紧,以及高企股票估值乘数的下行压缩。
解构美联储净流动性:总资产减去 TGA 与逆回购
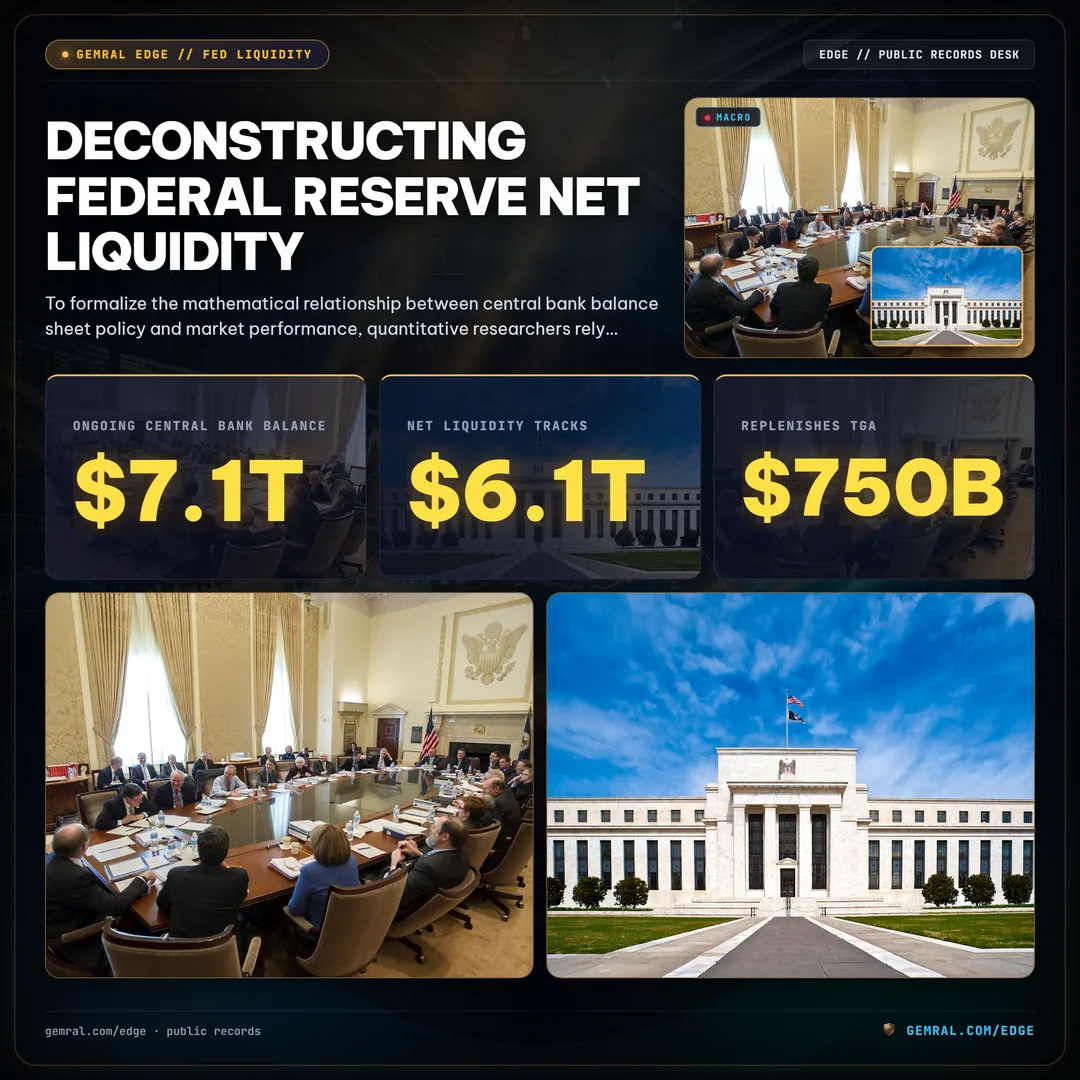
为了形式化描述央行资产负债表政策与市场表现之间的数学关联,量化研究人员依赖于美联储净流动性(Federal Reserve Net Liquidity)模型。尽管主流财经媒体通常只关注美联储总资产负债表的名义规模,但成熟的资产管理者深知,仅凭总资产并不能完整呈现资本市场中流通的高能资本全貌。
美联储净流动性的核心公式可通过以下资产负债表恒等式表示:
美联储净流动性 = 央行总资产 - 财政部总账户余额 - 隔夜逆回购工具 (ON RRP)
在该公式中,总资产代表美联储投资组合的总体规模,在央行持续进行的资产负债表缩减计划下,目前徘徊在 $7.1T 附近。TGA 与 ON RRP 工具均代表锁定在央行内部的沉淀资本池。存放在 TGA 中的资金不能被商业银行贷出、再抵押或部署到私人风险资产中。同样,机构货币市场基金投入 ON RRP 工具的现金在央行隔夜处于隔离沉淀状态。
因此,从总资产中同时扣除 TGA 和 ON RRP,便能分离出真正支撑商业信贷扩张、经纪交易商回购中介以及投机性市场风险承担的高能银行储备金的实际数量。在当前结构性基准下,净流动性稳定在 $6.1T 左右。
历史回归分析显示,美联储净流动性的 30 天变动与标普 500 指数、纳斯达克 100 指数及企业高收益信贷息差等主要市场基准的后续表现之间存在高度统计相关性。当净流动性扩张时——无论是由于美联储购买资产、TGA 现金大规模消耗,还是货币市场基金资金流出 ON RRP——股票估值乘数都会扩大。相反,当财政部将 TGA 重新注水至 $750B,同时央行维持资产负债表缩减时,净流动性急剧收缩,引发市场盘整或加剧下行波动。
衡量对股票波动率与风险资产乘数的传导机制
央行存款账户中的资金波动是如何传导至上市科技股、工业巨头或国债收益率的定价之中的?该传导机制主要通过三个核心金融管道展开:一级交易商资产负债表承载力、回购市场息差收窄,以及机构股票风险溢价。
首先,考虑一级交易商的角色——这是一个获准直接参与国债竞拍的全球精英金融机构群体。当财政部通过大规模国债拍卖为 TGA 注水时,一级交易商在法律上有义务吸收所有未被消纳的竞拍份额。如果外国央行或国内私人资产管理者竞价不积极,一级交易商必须将数以千亿美元计的新发国债直接囤积在其交易资产负债表上。
背负巨额国债库存的交易商在补充杠杆率 (SLR) 等监管资本约束下触及内部风险上限。为了腾出资产负债表空间,交易商削减向对冲基金提供的杠杆融资,扩大股票衍生品的报价差价,并减少在指数期货中的流动性提供。其结果是做市深度的急剧萎缩,使得股票市场在遭遇负面宏观利空时极易出现被放大的盘中抛售。
其次,TGA 现金吸纳改变了短期货币市场的息差结构。当准备金被吸入主权金库时,有担保隔夜融资利率 (SOFR) 通常会相对美联储的准备金余额利率 (IORB) 出现向上漂移。当隔夜回购借贷利率升至 IORB 之上时,这表明资金分配出现了系统性摩擦。执行基差交易、股票多空套利及风险平价策略的对冲基金面临融资成本上升,迫使其在多元化投资组合中进行系统性的去杠杆操作。
第三,股票估值乘数——尤其是估值严重依赖于远期现金流贴现的长久期成长型资产——对净流动性转移表现出极高的敏感性。当主权现金积累收缩银行储备金时,市场参与者要求更高的股票风险溢价,以弥补流动性管道收紧带来的风险。跨越 12 个月周期的实证追踪表明,TGA 在 30 天内快速扩张 $250B 或以上,历史上往往伴随着芝加哥期权交易所波动率指数 (VIX) 的显著飙升以及周期性股票板块的阶段性回调,这与我们在 国防承包商股票合同义务 及更广泛联邦支出渠道调查中所记录的规律完全一致。
季度再融资公告与主权现金目标的战略预测
由于主权现金管理的转变具有深远的宏观影响,机构投资者审视财政部的前瞻性指引时的严谨程度,丝毫不亚于对待联邦公开市场委员会 (FOMC) 的利率决议。提供这一前瞻性指引的核心渠道是美国财政部在每年 2 月、5 月、8 月和 11 月的第一周发布的季度再融资公告(Quarterly Refunding Announcement,简称 QRA)。
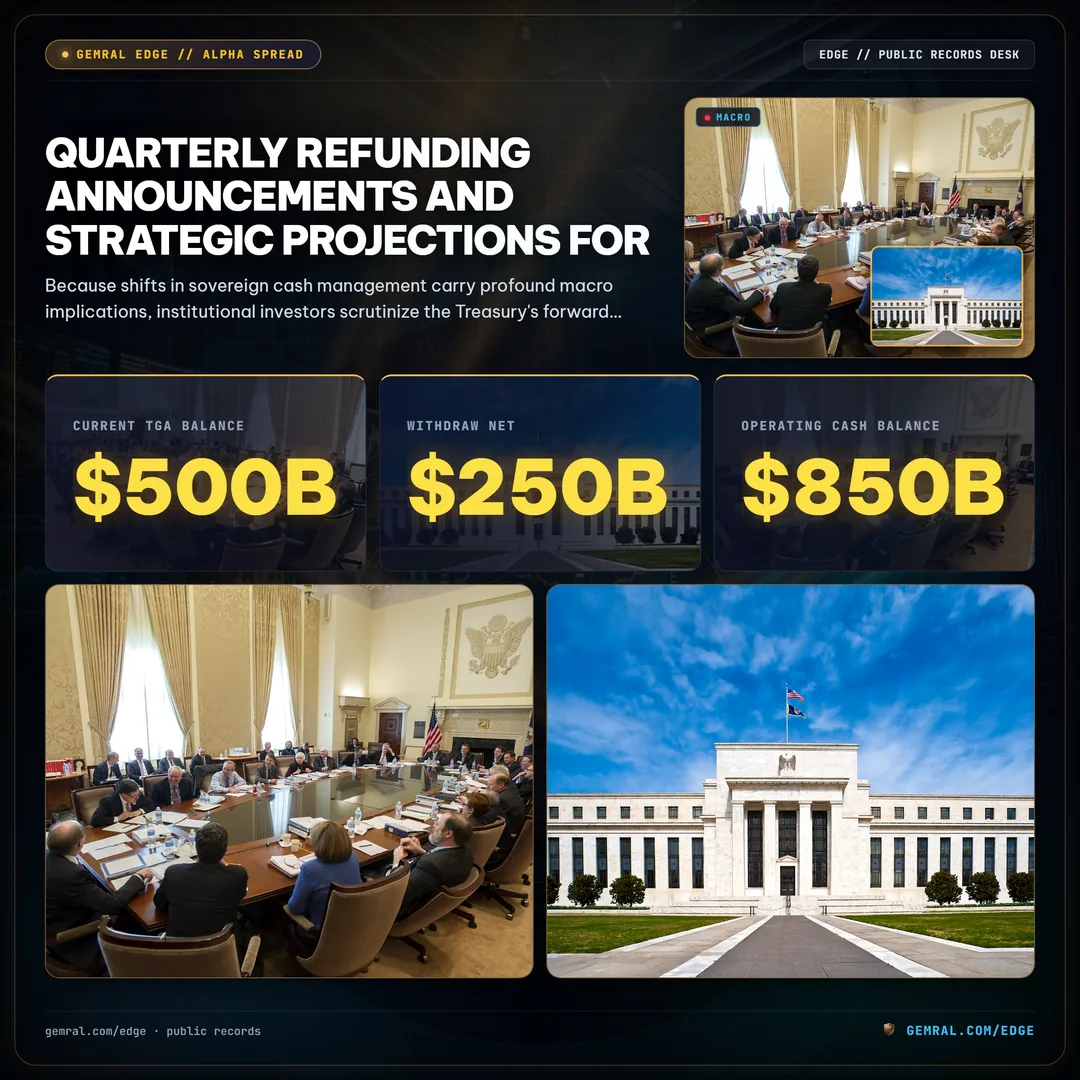
在每期 QRA 发布中,财政部债务管理办公室与财政部借款咨询委员会 (TBAC)——一个由来自全球投资银行和对冲基金的高级管理人员组成的顾问小组——通力合作,发布针对未来几个季度的明确借款预估和季度末 TGA 现金余额预测。
例如,当财政部宣布下一个季度的季度末 TGA 目标预计为 $750B 时,量化宏观交易台会立即建立发债模型。如果当前 TGA 余额为 $500B,市场即会明白,在为持续的联邦财政赤字提供资金之外,财政部必须在接下来的 90 天内从金融市场净抽取 $250B 的现金。
相反,如果财政部示意其运营现金余额已积累至 $850B,并预计目标规模将降至 $700B,该声明即为市场流动性提前亮起了绿灯。预计 $150B 的现金消耗意味着即将向商业银行系统净注入流动性,从而为信贷息差和股市广度提供经验性的顺风助推。
此外,QRA 明确指出了短期国库券(期限在一年以内)与中长期附息国债(期限在 2 年至 30 年之间)之间的具体竞拍组合。当财政部发债重心大幅向短期国库券倾斜时,可以最大程度减轻 10 年期和 30 年期基准收益率的期限溢价压力,使货币市场流动性能够在对企业借贷基准产生最小扰动的情况下吸收主权票据。
驾驭这些宏观流动性周期需要精细的时点(point-in-time)数据智能。Gemral Edge 平台实时监控每日财政报告、美联储资产负债表明细以及国债拍卖分配数据,为机构投资者提供具有预测性的宏观分析洞察。市场参与者可通过 Gemral Edge 订阅层级获取这些量化情报数据流,包括每月 $39(或按年计费 $390)的 Pro 专业版、每月 $299 的 B2B 团队版,以及面向算法交易台和自营因子建模系统、每月 $2000 的机构级 API 集成版。
通过持续追踪国家现金目标、美联储净流动性方程式以及商业储备抽离状况,资产配置者得以超越滞后的媒体叙事,在真正主导股市趋势的结构性流动性浪潮到来之前前瞻性地完成资本布局。
公开数据 · 非投资建议。本文引用的所有流动性数据、财政部现金余额及美联储资产负债表指标均源自公共法定披露文件及官方政府出版物。
Frequently asked questions
What is the Treasury General Account (TGA)?
The Treasury General Account is the federal government's primary operating checking account held at the Federal Reserve Bank of New York, used to manage daily tax collections, public debt proceeds, and federal expenditures.
How does the TGA balance affect stock market liquidity?
A rising TGA balance drains cash reserves from commercial banks into the Federal Reserve, decreasing net financial liquidity and tightening equity market conditions. Conversely, a declining TGA balance injects cash back into commercial bank reserves, boosting systemic liquidity and risk asset valuations.
What is the formula for Federal Reserve Net Liquidity?
Federal Reserve Net Liquidity is calculated as Total Federal Reserve Assets minus the Treasury General Account balance minus the Overnight Reverse Repurchase Agreement (ON RRP) facility balance: Net Liquidity = Fed Assets - TGA - ON RRP.
What happens to the TGA during a debt ceiling crisis?
During debt ceiling constraints, the Treasury is barred from issuing new debt and must exhaust its cash balance down to statutory operating troughs, artificially injecting hundreds of billions into banking reserves until Congress passes a debt limit suspension.