当企业核心高管动用个人流动资金增持自家股票时,他们在公共监管记录上留下了无可辩驳的资金足迹。在企业内部人士交易追踪系统收录并系统解析的35,195份合规申报中,公开市场买入为市场参与者提供了一个未经修饰的独特视角,用于在季度财报电话会议披露前洞察管理层的真实预期。
然而,原始监管披露数据流充斥着大量干扰。在知情首席执行官执行的每一笔具有实质意义的自主市价买单背后,往往伴随着数百笔常规股权激励归属、预定代扣税款抛售以及预设的自动化减持计划。理解内部交易追踪系统如何从海量监管噪音中提取高确信度信号,需要深入剖析交易底层机制、法定报告窗口期以及历史时间点(Point-in-Time)实体解析的量化能力。
内部交易追踪系统如何实时解密第16条监管披露文件
企业内部交易追踪系统是一个自动化金融监控引擎,旨在监测、摄取、规范化并解析根据1934年《证券交易法》第16(a)条提交的公开申报。根据联邦证券法规,企业内部人士(具体定义为企业高管、董事会成员以及持股比例超过10%的受益所有者)必须在交易执行后的2个工作日法定截止期内报告其持股变动。
这些披露主要通过第16条监管文件进行标准化记录,详细列明了涵盖35,195份申报的交易执行日期、标准交易代码、股份数量与执行价格。现代量化监控追踪系统在文件提交后的数毫秒内解析XML格式数据,将非结构化的监管公告转化为结构化的分析数据流。
自动化追踪系统的核心分析价值在于能够立即过滤行政噪音。在每年申报的数百万股交易中,追踪系统精准锁定使用现金在公开市场执行的交易,将股票代码与历史实体相匹配,并计算相对历史申报频率的交易规模。对于研究高管行为的投资者,参考历史高管买入与卖出交易信号分析清晰揭示了为何公开市场自愿买入比常规减持具有高出数倍的统计学预测价值。
自愿公开市场买入 vs 10b5-1预设自动化交易计划
机构级内部交易追踪系统执行的最核心分类,是将公开市场自愿买入与预定自动化交易进行数学层面的彻底分离。在企业内部申报文件中,交易按标准代码分类。交易代码P(Transaction Code P)代表非衍生证券的公开市场或私下买入,反映了内部人士以当前市价将个人现金投入公司股票的主动、自愿决策。
相反,交易代码S代表公开市场卖出,代码M表示期权等衍生证券的行权或转换,代码G则代表合规赠予。然而,仅检查交易代码远远不够。监管改革后,高管广泛采用Rule 10b5-1交易计划——这种预先安排的书面协议要求董事和高管在第一笔交易执行前经历强制性的90天冷静期(Cooling-off Period),或根据申报人类型设立120天的等待期。
10b5-1计划通过证明交易早在重大非公开信息形成前就已排期,为高管提供了防范内幕交易指控的抗辩保护。尽管这对于高管个人流动性与财务规划必不可少,但依据固定时间表执行的自动化处置几乎不具备前瞻预测价值。相比之下,在10b5-1计划之外执行的临时代码P买入则代表了高度自发性的真金白银押注。深入研读10b5-1交易计划与强制冷静期指南,阐明了量化监控引擎为何优先筛选肯定性抗辩复选框未勾选的临时代码P申报。
识别C-Suite高管集群增持:高确信度内部信号倍增器
虽然单个董事的独立买入偶有发生(可能出于董事会持股合规要求或个人税务筹划),但高管集群式增持(Cluster Buys)代表了公开市场数据中强度最高的情报异动之一。集群买入在量化上被严格定义为:3位或更多相互独立的内部高管在30个连续日历日或压缩至14天的窗口期内密集执行公开市场买入。
内部集群买入的统计显著性随着参与领导层跨度的扩大呈指数级上升。当首席执行官(CEO)与独立审计委员会主席同时在公开市场上各投入数十万美元时,表明跨越不同职责维度的内部情绪达成高度一致。独立董事拥有审慎监督权且无日常运营利益驱动,而运营高管则深谙供应链瓶颈、业务订单转化率与未来利润率走势。
算法监控模型通过综合加权总成交金额、每位高管持股变动百分比以及历史申报记录,计算集群确信度倍增系数。从历史上看,在周期性回调后出现高密度高管集群买入的公司,在随后的12个月观测期内均相较基准指数展现出显著的超额表现分歧。
历史时间点(Point-in-Time)实体解析:消除幸存者与并购前瞻偏差
对于量化对冲基金、系统化因子研究团队和基本面投资机构而言,利用历史内部交易数据的最大技术瓶颈在于跨生命周期事件的实体解析。政府原始监管数据库极易受到幸存者偏差(Survivorship Bias)、股票代码重新分配、企业重组以及跨越5至10年市场历史的前瞻偏差(Look-Ahead Bias)的干扰。
当股票经历法定分拆、反向收购、破产重组或战略收购时,粗糙的数据系统通常会用收购方母公司当前的股票代码直接覆盖历史实体标识。例如,如果某历史国防承包商或企业软件公司在3年前被收购,回测模型若将旧交易直接关联到母公司现代资产负债表上,将引入灾难性的前瞻偏差——在回测中模拟了在当时公告日根本不存在的法人实体结构。
为确保机构级严谨性,现代化监控架构执行经过95%基准验证的历史时间点(Point-in-Time)实体解析。每笔所有权申报永久绑定到公告当日合法的母公司实体、中央索引键(CIK)及交易代码。退市、重组和被收购实体仍以其历史原代码保留在数据档案中。我们关于国会交易追踪与企业高管申报对比的研究证实,Point-in-Time数据规范化是金融工程的黄金标准。
实证案例分析:公开市场数百万美元内部大额增持
实证市场监控展示了实时高管追踪如何捕获不同市值梯队的大规模资本配置。近期数据库捕获的几笔大额自愿买入突显了管理层的实质性增持行动:
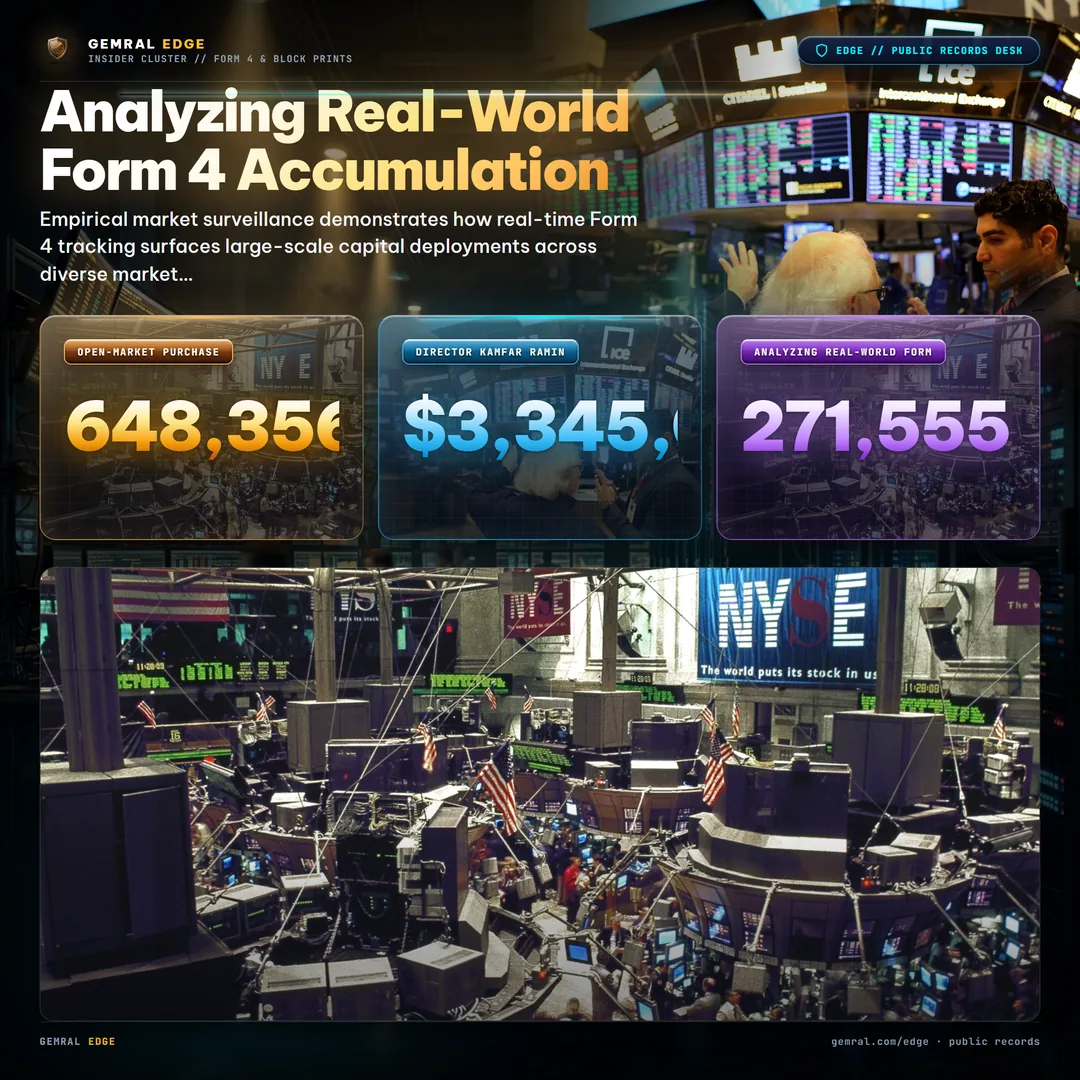
- Dole plc (DOLE):2026年10月22日,机构主要股东Pale Fire Capital SE在公开市场上买入了648,356股DOLE。该交易于2026年10月23日正式公告,总交易价值达$8,554,410。该笔交易以代码P直接执行且未附带10b5-1预设条款,展现了极具进攻性的自愿直接增持。
- BPRE:展现董事会层面的强烈信心,董事Kamfar Ramin于2026年10月21日出资$3,345,006,通过公开市场买入271,555股。该笔权益申报于2026年10月22日正式披露,体现了管理层在市场关键节点动用大额个人流动资金。
- FB Financial Corporation (FBK):资深董事Ingram Orrin H II于2026年10月20日在公开市场买入29,081股,总金额达$1,537,787。该非10b5-1交易于2026年10月22日披露,显著扩大了该董事的实质持股比例。
- Agora, Inc. (API):提供了来自C-Suite执行团队的积极信号,首席执行官(CEO)Zhao Bin于2026年10月22日在公开市场上以$168,304买入38,267股。交易于2026年10月23日披露,彰显核心管理层动用自有资金与公司长期绑定。
在上述各案例中,交易均符合三个关键量化特征:直接公开市场执行(代码P)、脱离10b5-1自动化预设计划、且均在法定合规窗口期内直接向公共监管注册机构申报。
企业内部申报的结构性盲区与法定披露滞后性
尽管高管交易披露提供了坚实的基本面情报,成熟的市场参与者必须清醒评估监管文件固有的结构性局限与报告时滞:
首先,首要的结构性摩擦在于法定报告窗口。根据《证券交易法》第16(a)条,内部人士自交易执行日起享有最多2个工作日(约合48小时)的法定申报宽限期。在剧烈波动的交易日或财报披露后的调整期中,高管于周一上午执行的买单可能迟至周三盘后才向大众公开,短期价格变动可能在披露前已被部分消化。
其次,行政性股权归属与家族财富架构划转常会模糊净买入指标。高管经常在直接持股、家族有限合伙与可撤销信托之间转移股票,或在期权行权时交割部分股票以抵扣税款。量化系统必须从净增持统计中清洗此类划转,以避免在财报季度间产生虚假的流动性失真。
第三,对持股超过10%的主要受益股东适用的披露规则与一线运营高管存在本质差异。持股超10%的大型投资基金虽被归为法定内部人士,但其买入决策可能仅仅反映了指数调整、债转股或基金申赎再平衡,而非对企业日常业务管线的前瞻洞察。
量化机构如何规模化监控企业高管确信度
为了充分汲取内部增持的预测价值同时规避数据陷阱,现代机构量化交易团队将自动化数据流水线与更广泛的资本市场指标紧密融合。
通过将实时内部申报与跨越365天连续披露的历史Point-in-Time实体库挂钩,多因子模型构建了多层次的确信度评分。算法将交易金额规模与高管年度现金薪酬相比对,评估申报在历史市场周期中的预测可靠性,并在12个月的观测窗口内交叉检验高管买入与外部监管催化剂。
当与系统化因子体系相结合时,机构级内部交易追踪系统将冰冷的合规监管文档转化为洞悉企业基本面健康度、治理协同性与核心管理层情绪的不可或缺雷达。
公开数据 · 不构成投资建议。本文引用的所有交易数据及监管披露均来源于合规公开监管报告及Point-in-Time历史财务记录。
Frequently asked questions
What is an insider trading tracker?
An insider trading tracker is a data analytics system that ingests public regulatory ownership filings to detect when corporate officers, board directors, and beneficial owners purchase or sell shares of their own companies in the open market.
What is the difference between open-market purchases and routine 10b5-1 plans?
Open-market purchases (Transaction Code P) represent discretionary capital commitments where executives use personal liquidity to buy shares, signaling direct conviction. In contrast, Rule 10b5-1 plans are pre-scheduled selling or buying programs adopted months in advance, carrying significantly less predictive sentiment.
What constitutes an insider cluster buy?
An insider cluster buy occurs when three or more distinct corporate insiders (such as the CEO, CFO, and independent board members) execute open-market purchases of their company's stock within a concentrated window, typically 14 to 30 days.
How quickly must corporate insiders file disclosures after a transaction?
Under Section 16(a) of the Securities Exchange Act of 1934, corporate insiders must file regulatory disclosures within two business days following the execution date of the transaction.