Khi các nhà điều hành doanh nghiệp giải ngân nguồn vốn thanh khoản cá nhân vào chính cổ phiếu của họ, họ để lại dấu vết rõ ràng trên sổ đăng ký pháp lý công khai. Trên 35.195 hồ sơ được xác minh và xử lý tự động bởi công cụ theo dõi giao dịch nội bộ doanh nghiệp, các giao dịch mua trực tiếp trên thị trường mở mang lại cho nhà đầu tư một góc nhìn chân thực về tâm lý ban điều hành trước khi những diễn biến hoạt động trọng yếu được công bố trong các cuộc gọi báo cáo thu nhập hàng quý.
Tuy nhiên, luồng dữ liệu hồ sơ pháp lý thô thường có độ nhiễu rất cao. Đối với mỗi lệnh mua có chủ đích mang tính quyết định của một giám đốc điều hành nắm rõ nội tình, có hàng trăm đợt cấp cổ phiếu thưởng định kỳ, bán cổ phiếu để khấu trừ nghĩa vụ thuế theo lịch trình và các giao dịch thanh lý tự động được lập trình sẵn tràn ngập cơ sở dữ liệu pháp lý công khai. Để hiểu cách một công cụ theo dõi giao dịch nội bộ chắt lọc niềm tin thực sự từ nhiễu pháp lý đòi hỏi phải mổ xẻ cơ chế giao dịch, thời hạn báo cáo theo luật định và sức mạnh định lượng của việc giải quyết thực thể theo thời điểm lịch sử (Point-in-Time).
Cách Công Cụ Theo Dõi Giao Dịch Nội Bộ Giải Mã Hồ Sơ Mục 16 Theo Thời Gian Thực
Hệ thống theo dõi giao dịch nội bộ là công cụ giám sát tài chính tự động được thiết kế để theo dõi, xử lý, chuẩn hóa và phân tích các báo cáo nộp công khai theo Mục 16(a) của Đạo luật Giao dịch Chứng khoán năm 1934. Theo quy định của chứng khoán liên bang, các nhân sự nội bộ doanh nghiệp—được định nghĩa cụ thể là các cán bộ điều hành, thành viên hội đồng quản trị và bất kỳ cổ đông sở hữu hưởng lợi nào nắm giữ trên 10% cổ phần—phải báo cáo mọi biến động về vị thế nắm giữ của mình trong thời hạn luật định nghiêm ngặt là 2 ngày làm việc.
Các công bố này được quy định chủ yếu thông qua các hồ sơ pháp lý Mục 16, một tài liệu chuẩn hóa trình bày chi tiết ngày thực hiện giao dịch, mã giao dịch chuẩn, khối lượng cổ phiếu và mức giá thực thi trên khắp 35.195 hồ sơ. Một hệ thống giám sát định lượng hiện đại tiếp nhận các hồ sơ công khai định dạng XML này chỉ trong vài mili-giây kể từ khi nộp, biến luồng dữ liệu thô thành các chuỗi dữ liệu có cấu trúc phục vụ phân tích.
Giá trị phân tích cốt lõi của một hệ thống theo dõi tự động nằm ở khả năng lọc sạch nhiễu hành chính ngay lập tức. Trong số hàng triệu cổ phiếu được báo cáo hàng năm, hệ thống cô lập các giao dịch được thực hiện bằng tiền mặt trên thị trường mở, đối chiếu mã chứng khoán với các thực thể lịch sử và tính toán quy mô giao dịch so với tốc độ nộp hồ sơ lịch sử. Đối với các nhà đầu tư theo dõi hành vi ban điều hành, việc tham khảo tín hiệu giao dịch giữa mua và bán nội bộ cho thấy tại sao hành động mua trên thị trường mở lại mang tín hiệu thống kê vượt trội hơn nhiều so với việc thoái vốn định kỳ của lãnh đạo.
Lệnh Mua Chủ Động Trên Thị Trường Mở so với Kế Hoạch Tự Động Theo Quy Tắc 10b5-1
Phân loại quan trọng nhất được thực hiện bởi một công cụ theo dõi giao dịch nội bộ cấp tổ chức là việc phân định toán học giữa các lệnh mua tùy ý trên thị trường mở và các giao dịch tự động đã được lên lịch từ trước. Trên các hồ sơ nội bộ doanh nghiệp, các giao dịch được phân loại theo mã giao dịch tiêu chuẩn. Mã giao dịch P chỉ định một lệnh mua trên thị trường mở hoặc mua tư nhân đối với chứng khoán phi phái sinh, thể hiện quyết định tự nguyện và có ý thức của một cá nhân nội bộ nhằm giải ngân tiền mặt vào cổ phiếu công ty ở mức giá thị trường hiện hành.
Ngược lại, Mã giao dịch S biểu thị một lệnh bán trên thị trường mở, trong khi Mã M chỉ định việc thực hiện hoặc chuyển đổi chứng khoán phái sinh (chẳng hạn như quyền chọn mua cổ phiếu), và Mã G phản ánh việc tặng cho chứng khoán hợp pháp. Tuy nhiên, việc chỉ xem xét các mã giao dịch là chưa đủ. Sau các đợt cải cách quy định, các nhà điều hành thường áp dụng các kế hoạch giao dịch theo Quy tắc 10b5-1—các thỏa thuận bằng văn bản được sắp xếp trước yêu cầu khoảng thời gian chờ bắt buộc (cooling-off period) là 90 ngày đối với giám đốc và cán bộ điều hành trước khi giao dịch đầu tiên có thể thực thi, hoặc thời gian chờ 120 ngày tùy theo phân loại người nộp hồ sơ.
Kế hoạch Quy tắc 10b5-1 cung cấp cho các nhà điều hành doanh nghiệp biện pháp phòng vệ khẳng định trước các cáo buộc giao dịch nội gián bằng cách chứng minh rằng các giao dịch đã được lên kế hoạch từ rất lâu trước các diễn biến trọng yếu chưa công bố. Mặc dù cần thiết cho thanh khoản cá nhân và hoạch định tài chính của ban lãnh đạo, các giao dịch thanh lý tự động theo lịch trình sẵn mang lại rất ít giá trị thông tin. Ngược lại, các lệnh mua Mã P ngoài kế hoạch được thực hiện độc lập với kế hoạch 10b5-1 thể hiện cam kết vốn tự phát đầy mạnh mẽ. Nghiên cứu sâu về kế hoạch giao dịch Quy tắc 10b5-1 và thời gian chờ bắt buộc giải thích lý do tại sao các hệ thống giám sát định lượng ưu tiên các hồ sơ Mã P tự phát khi ô tùy chọn phòng vệ khẳng định không được đánh dấu.
Nhận Diện Mua Gom Cụm Lãnh Đạo C-Suite: Hệ Số Nhân Tín Hiệu Thuyết Phục Cao
Trong khi một giao dịch mua riêng lẻ trên thị trường mở của một giám đốc doanh nghiệp đôi khi có thể xuất phát từ yêu cầu sở hữu theo hợp đồng ban quản trị hoặc kế hoạch thuế cá nhân, một đợt mua gom cụm lãnh đạo đại diện cho một trong những bất thường thực nghiệm mạnh nhất trong dữ liệu thị trường công khai. Một đợt mua gom cụm được định lượng là một sự kiện tập trung trong đó từ 3 nhà điều hành độc lập trở lên cùng thực hiện các giao dịch mua trên thị trường mở trong khoảng thời gian cuốn chiếu 30 ngày dương lịch, hoặc trong khung thời gian nén 14 ngày.
Ý nghĩa thống kê của một đợt mua gom cụm nội bộ tăng lên theo cấp số nhân cùng với phạm vi lãnh đạo tham gia. Khi một Giám đốc Điều hành (CEO) và một chủ tịch ủy ban kiểm toán độc lập đồng thời giải ngân hàng trăm nghìn đô la vào cổ phiếu trên thị trường mở, điều đó cho thấy sự đồng thuận về tâm lý nội bộ giữa các chức năng nhiệm vụ khác nhau. Các thành viên hội đồng quản trị độc lập có trách nhiệm ủy thác mà không bị ràng buộc bởi động lực vận hành hàng ngày, trong khi các nhà quản lý vận hành nắm rõ tình trạng chuỗi cung ứng, tốc độ chuyển đổi dự án và biên lợi nhuận tương lai.
Các mô hình giám sát thuật toán tính toán hệ số nhân niềm tin cụm bằng cách tính trọng số tổng giá trị đô la giải ngân, tỷ lệ phần trăm gia tăng trong tổng vị thế sở hữu của mỗi cá nhân, và hồ sơ lịch sử của từng người nộp đơn. Về mặt lịch sử, các công ty cho thấy mật độ mua gom cụm lãnh đạo cao sau các đợt điều chỉnh giảm theo chu kỳ thể hiện sự phân kỳ rõ rệt trong các khung thời gian 12 tháng tiếp theo so với các chỉ số chuẩn.
Giải Quyết Thực Thể Theo Thời Điểm Lịch Sử (Point-in-Time): Loại Bỏ Thiên Kiến Kẻ Sống Sót và Thiên Kiến Nhìn Trước M và A
Đối với các quỹ phòng hộ định lượng, các nhà nghiên cứu yếu tố hệ thống và các bộ phận phân tích cơ bản, rào cản kỹ thuật lớn nhất khi sử dụng dữ liệu giao dịch nội bộ lịch sử là giải quyết thực thể xuyên suốt các sự kiện vòng đời doanh nghiệp. Các cơ sở dữ liệu công bố công khai của chính phủ thường rất dễ mắc phải thiên kiến kẻ sống sót (survivorship bias), tái chỉ định mã chứng khoán, tái cơ cấu doanh nghiệp và thiên kiến nhìn trước tương lai (look-ahead bias) kéo dài từ 5 năm đến 10 năm lịch sử thị trường.
Khi một cổ phiếu trải qua quá trình chia tách doanh nghiệp theo luật định, sáp nhập ngược, tái cơ cấu phá sản hoặc mua lại chiến lược, các hệ thống dữ liệu non trẻ thường ghi đè các định danh lịch sử bằng mã chứng khoán hiện tại của công ty mẹ thâu tóm. Ví dụ: nếu một nhà thầu quốc phòng lịch sử hoặc một nhà cung cấp công nghệ doanh nghiệp được mua lại cách đây 3 năm, các mô hình backtest liên kết các giao dịch sở hữu cũ với bảng cân đối kế toán hiện đại của công ty mẹ sẽ tạo ra thiên kiến nhìn trước tai hại—mô phỏng các giao dịch trên các thực thể chưa từng tồn tại ở hình thái doanh nghiệp hiện tại vào ngày công bố hồ sơ.
Để mang lại độ chuẩn xác cấp tổ chức, kiến trúc giám sát chuyên nghiệp thực thi việc giải quyết thực thể Point-in-Time với tiêu chuẩn độ chính xác đã được kiểm định đạt 95%. Mỗi hồ sơ công bố sở hữu riêng lẻ được liên kết vĩnh viễn với đúng công ty mẹ, Khóa Chỉ Mục Trung Tâm (CIK) và mã chứng khoán giao dịch trên sàn vốn hợp pháp vào đúng ngày hồ sơ được công khai. Các thực thể bị hủy niêm yết, tái cơ cấu hoặc bị mua lại vẫn được bảo tồn trong cơ sở dữ liệu lịch sử dưới đúng mã chứng khoán gốc của chúng. Việc phân tích cách các hệ thống công bố song song vận hành trong nghiên cứu của chúng tôi về công cụ theo dõi cổ phiếu quốc hội so với hồ sơ nội bộ doanh nghiệp xác nhận lý do tại sao chuẩn hóa dữ liệu Point-in-Time là tiêu chuẩn vàng của kỹ thuật tài chính.
Phân Tích Tích Lũy Nội Bộ Trong Thực Tế: Các Hồ Sơ Triệu Đô Trên Thị Trường Thực Nghiệm
Giám sát thị trường thực nghiệm chứng minh cách hệ thống theo dõi nội bộ theo thời gian thực làm nổi bật các đợt giải ngân vốn quy mô lớn trên các phân khúc vốn hóa thị trường đa dạng. Các hồ sơ gần đây được ghi nhận trên cơ sở dữ liệu của chúng tôi cho thấy những đợt phân bổ vốn có chủ đích đáng kể được thực hiện trên thị trường doanh nghiệp:
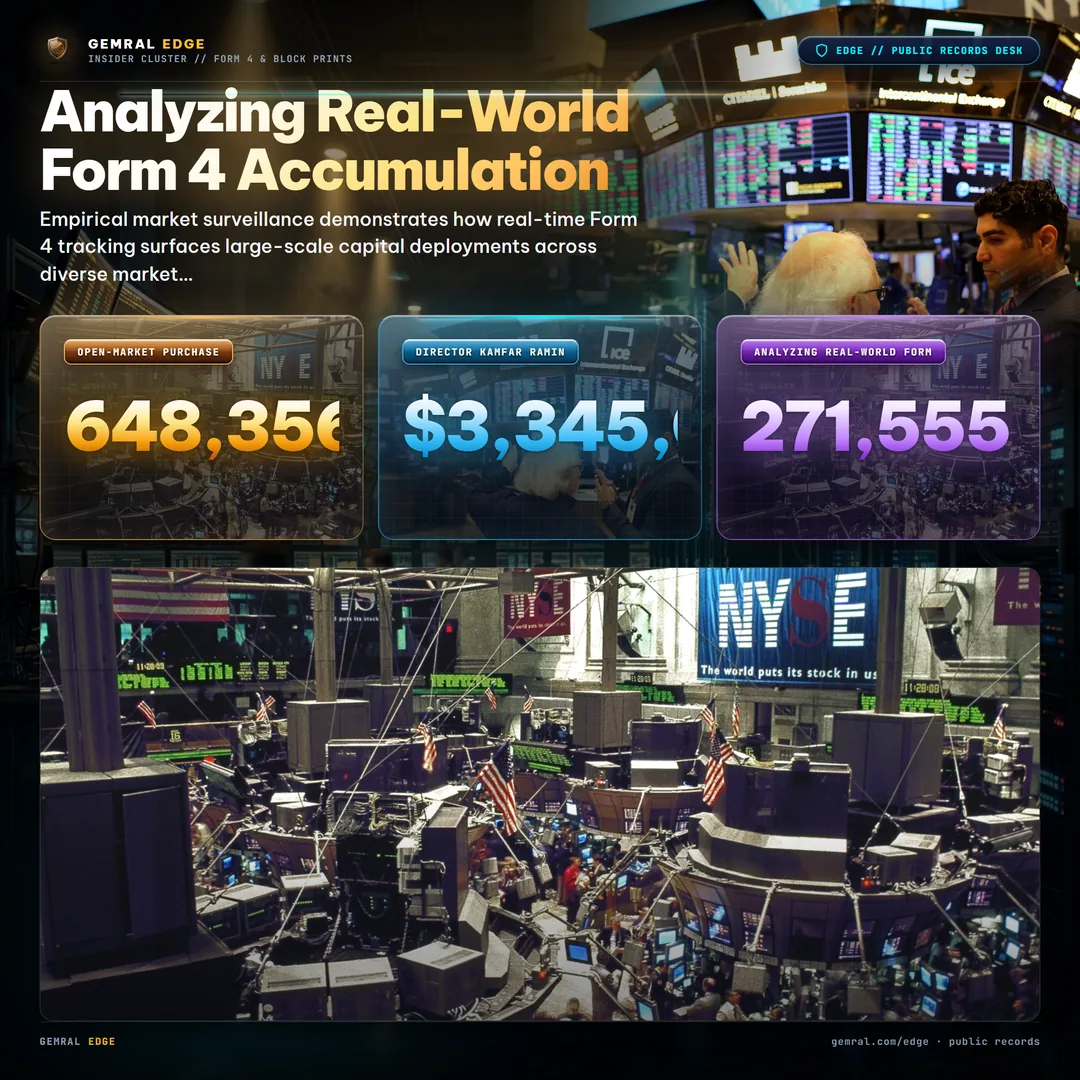
- Dole plc (DOLE): Vào ngày 22 tháng 10 năm 2026, tổ chức nội bộ Pale Fire Capital SE đã thực hiện lệnh mua trên thị trường mở 648.356 cổ phiếu DOLE. Được nộp công khai vào ngày 23 tháng 10 năm 2026, tổng giá trị giao dịch đạt $8.554.410. Được thực hiện theo Mã giao dịch P và không có kế hoạch định kỳ 10b5-1, giao dịch mua này thể hiện sự tích lũy cổ phần trực tiếp đầy chủ động.
- BPRE: Thể hiện niềm tin ở cấp hội đồng quản trị, Giám đốc Kamfar Ramin đã giải ngân $3.345.006 vào ngày 21 tháng 10 năm 2026, mua 271.555 cổ phiếu thông qua thị trường mở. Được công bố theo hồ sơ quyền sở hữu vào ngày 22 tháng 10 năm 2026, giao dịch phản ánh sự giải ngân thanh khoản cá nhân đáng kể trong một hành động thị trường kịp thời.
- FB Financial Corporation (FBK): Giám đốc lâu năm Ingram Orrin H II đã thực hiện lệnh mua trên thị trường mở 29.081 cổ phiếu vào ngày 20 tháng 10 năm 2026, với tổng giá trị giao dịch đạt $1.537.787. Được công bố vào ngày 22 tháng 10 năm 2026, lệnh mua phi-10b5-1 này đã gia tăng đáng kể vị thế sở hữu hưởng lợi của giám đốc.
- Agora, Inc. (API): Cung cấp tín hiệu vận hành từ ban lãnh đạo cấp cao, Tổng Giám đốc Điều hành (CEO) Zhao Bin đã thực hiện lệnh mua 38.267 cổ phiếu trên thị trường mở vào ngày 22 tháng 10 năm 2026, đạt tổng giá trị $168.304. Được công bố vào ngày 23 tháng 10 năm 2026, giao dịch nhấn mạnh cam kết của người đứng đầu khi giải ngân vốn cá nhân vào cổ phiếu công ty.
Trong mỗi trường hợp, các giao dịch đều có ba đặc điểm định lượng then chốt: sử dụng lệnh mua trực tiếp trên thị trường mở (Mã P), bỏ qua các hợp đồng thanh lý tự động 10b5-1 định kỳ, và được báo cáo công khai trên sổ đăng ký pháp lý theo đúng khung thời gian luật định.
Điểm Mù Cấu Trúc và Độ Trễ Công Bố Công Khai Trong Hồ Sơ Nội Bộ Doanh Nghiệp
Mặc dù các công bố giao dịch nội bộ cung cấp thông tin cơ bản chặt chẽ, các nhà đầu tư chuyên nghiệp phải tính đến một số hạn chế về mặt cấu trúc và độ trễ báo cáo theo luật định vốn có của hồ sơ pháp lý:
Thứ nhất, rào cản cấu trúc chính trong dữ liệu công bố nội bộ là khung thời gian báo cáo theo luật định. Theo Mục 16(a) của Đạo luật Giao dịch Chứng khoán, các nhân sự nội bộ có tối đa 2 ngày làm việc—tương đương khoảng 48 giờ sau khi thực thi—để nộp hồ sơ lên cơ quan quản lý. Trong các phiên giao dịch biến động hoặc sau các đợt điều chỉnh sau báo cáo thu nhập, một lệnh mua của lãnh đạo được thực hiện vào sáng thứ Hai có thể chỉ hiển thị công khai vào tối thứ Tư sau khi thị trường đóng cửa. Do đó, biến động giá ngắn hạn có thể đã phản ánh một phần chuyển động trước khi công bố được phát hành rộng rãi.
Thứ hai, việc cấp cổ phiếu hành chính và điều chuyển tài sản gia đình thường làm lu mờ số liệu khối lượng ròng tổng hợp. Lãnh đạo doanh nghiệp thường xuyên chuyển nhượng cổ phiếu giữa sở hữu trực tiếp, công ty hợp danh gia đình và quỹ tín thác có thể thu hồi, hoặc chuyển giao cổ phiếu để thực hiện nghĩa vụ khấu trừ thuế khi quyền chọn khớp lệnh. Các hệ thống định lượng phải làm sạch nghiêm ngặt các đợt chuyển nhượng này khỏi các tính toán tích lũy ròng để ngăn chặn sự sai lệch thanh khoản ảo qua các quý báo cáo.
Thứ ba, quy định về quyền sở hữu hưởng lợi áp dụng các yêu cầu công bố khác nhau đối với các cổ đông lớn nắm giữ trên ngưỡng 10% so với cán bộ điều hành trực tiếp. Các quỹ đầu tư lớn nắm giữ trên 10% cổ phần được xếp vào diện nhân sự nội bộ theo luật định, tuy nhiên quyết định mua của họ có thể phản ánh việc tái cơ cấu danh mục chỉ số, chuyển đổi nợ thành vốn cổ phần hoặc tái cân bằng ủy thác quỹ hơn là sự thấu hiểu sâu sắc về hoạt động phát triển sản phẩm của doanh nghiệp.
Cách Các Bộ Phận Định Lượng Giám Sát Niềm Tin Nội Bộ Doanh Nghiệp ở Quy Mô Lớn
Để khai thác các đặc tính dự báo của việc tích lũy nội bộ mà không rơi vào các cạm bẫy cấu trúc dữ liệu, các bàn giao dịch định lượng của tổ chức hiện đại tích hợp các đường ống dữ liệu tự động giám sát các hồ sơ công khai song hành cùng các tín hiệu thị trường vốn rộng lớn hơn.
Bằng cách liên kết các hồ sơ nội bộ theo thời gian thực với các cơ sở dữ liệu thực thể Point-in-Time lịch sử trải dài 365 ngày công bố liên tục, các mô hình nhân tố xây dựng điểm số niềm tin đa lớp. Các thuật toán này đối chiếu quy mô giá trị đô la của giao dịch với mức thù lao tiền mặt hàng năm của nhà điều hành, đánh giá độ tin cậy dự báo lịch sử của các hồ sơ qua các chu kỳ thị trường, và kiểm tra chéo hoạt động mua của lãnh đạo với các chất xúc tác pháp lý bên ngoài trong các khung thời gian quan sát 12 tháng.
Khi được kết hợp với kỷ luật phân tích nhân tố có hệ thống, một công cụ theo dõi giao dịch nội bộ cấp tổ chức sẽ biến các tài liệu tuân thủ pháp lý thô sơ thành một radar không thể thiếu để đo lường sức khỏe doanh nghiệp, sự liên kết quản trị và tâm lý của ban điều hành cấp cao.
Dữ liệu công khai · không phải lời khuyên đầu tư. Mọi dữ liệu giao dịch và công bố pháp lý được trích dẫn đều có nguồn gốc từ các hồ sơ pháp lý công khai và báo cáo tài chính Point-in-Time.
Frequently asked questions
What is an insider trading tracker?
An insider trading tracker is a data analytics system that ingests public regulatory ownership filings to detect when corporate officers, board directors, and beneficial owners purchase or sell shares of their own companies in the open market.
What is the difference between open-market purchases and routine 10b5-1 plans?
Open-market purchases (Transaction Code P) represent discretionary capital commitments where executives use personal liquidity to buy shares, signaling direct conviction. In contrast, Rule 10b5-1 plans are pre-scheduled selling or buying programs adopted months in advance, carrying significantly less predictive sentiment.
What constitutes an insider cluster buy?
An insider cluster buy occurs when three or more distinct corporate insiders (such as the CEO, CFO, and independent board members) execute open-market purchases of their company's stock within a concentrated window, typically 14 to 30 days.
How quickly must corporate insiders file disclosures after a transaction?
Under Section 16(a) of the Securities Exchange Act of 1934, corporate insiders must file regulatory disclosures within two business days following the execution date of the transaction.