Khi các nhà chiến lược vĩ mô tổ chức đánh giá định giá đa tài sản trên thị trường chứng khoán, nợ công và tài sản kỹ thuật số, các chỉ số đơn lẻ của một quốc gia thường che khuất bức tranh tài chính toàn cảnh. Lãi suất nội địa và các thông báo chính sách lãi suất của từng ngân hàng trung ương thường thu hút sự chú ý của truyền thông, nhưng dòng thủy triều ngầm thực sự quyết định sự mở rộng của thị trường tài sản lại là cung tiền M2 Toàn cầu (Global M2). Theo dõi tổng lượng tiền rộng trên các ngân hàng trung ương lớn trên thế giới sẽ hé lộ tổng sức mua của tiền pháp định đang lưu thông qua hệ thống ngân hàng thương mại. Đối với các nhà phân bổ tài sản, hiểu rõ cách thức tổng cung M2 Toàn cầu mở rộng và co hẹp mang lại góc nhìn minh bạch về các chu kỳ thanh khoản vốn đi trước các đợt tái định giá cổ phiếu và sóng tăng tiền mã hóa hàng tháng trời.
Cung Tiền M2 Toàn Cầu: Công Thức Tổng Hợp và Trọng Số Các Ngân Hàng Trung Ương
Cung tiền M2 Toàn cầu là một chỉ số kinh tế vĩ mô tổng hợp được thiết kế để đo lường tổng lượng tiền rộng được tạo ra trên các nền kinh tế có chủ quyền có tầm ảnh hưởng lớn nhất thế giới. Trong khi từng ngân hàng trung ương công bố các định nghĩa riêng về tiền rộng—bao gồm tiền mặt lưu thông, tiền gửi không kỳ hạn, nghĩa vụ mua lại qua đêm, tiền gửi tiết kiệm và các khoản nắm giữ quỹ thị trường tiền tệ tổ chức—chỉ số toàn cầu chuẩn hóa các chuỗi dữ liệu quốc gia riêng biệt này thành một đường cơ sở duy nhất tính bằng Đô la Mỹ.
Để xây dựng một chỉ số M2 Toàn cầu chính xác, các nhà nghiên cứu định lượng tổng hợp dữ liệu viễn trắc bảng cân đối kế toán hàng tuần và hàng tháng từ 12 khu vực tài phán kinh tế lớn. Các nền kinh tế này bao gồm Hoa Kỳ, Trung Quốc, Khu vực đồng Euro, Nhật Bản, Vương quốc Anh, Canada, Úc, Thụy Sĩ, Hàn Quốc, Ấn Độ, Brazil và Đài Loan. Vì mỗi quốc gia công bố số liệu thống kê tiền tệ bằng đồng tiền pháp định nội địa (như Nhân dân tệ, Euro, Yên Nhật hoặc Bảng Anh), phép tính tổng hợp áp dụng tỷ giá hối đoái giao ngay để quy đổi số dư M2 của từng quốc gia sang Đô la Mỹ theo định giá thị trường hiện hành.
Tính đến tháng 10 năm 2026, tổng cung tiền M2 Toàn cầu đạt xấp xỉ 108.2 nghìn tỷ USD. Cột mốc này phản ánh tốc độ mở rộng hàng năm vào khoảng 6.8%, đánh dấu sự bứt phá dứt khoát khỏi chu kỳ thắt chặt tiền tệ trong suốt các năm 2022 và 2023. Trong chu kỳ thắt chặt mạnh mẽ năm 2022, M2 Toàn cầu đã giảm xuống đáy chu kỳ là 94.6 nghìn tỷ USD do các đợt tăng lãi suất đồng thời và các chương trình thắt chặt định lượng hút cạn thanh khoản ngân hàng. Mức hiện tại 108.2 nghìn tỷ USD thể hiện sự mở rộng 26.7 nghìn tỷ USD so với mốc cơ sở trước kích thích là 81.5 nghìn tỷ USD ghi nhận vào đầu năm 2020.
Công Thức Vĩ Mô Cốt Lõi: Global M2 = ∑ (National M2_i × Spot FX Rate_i), trong đó i đại diện cho 12 hệ thống ngân hàng trung ương có chủ quyền báo cáo chuỗi dữ liệu tiền rộng chuẩn hóa.
Vì tổng lượng tiền rộng của các quốc gia được quy đổi sang Đô la Mỹ, biểu đồ M2 Toàn cầu bị chi phối bởi hai động lực rõ rệt: sự tạo tín dụng tự nhiên trong hệ thống ngân hàng nội địa và biến động định giá tiền tệ trên thị trường ngoại hối. Khi Chỉ số Đô la Mỹ (DXY) suy yếu so với các đồng tiền dự trữ lớn, cung tiền nước ngoài tự nhiên tăng lên khi đo bằng USD, bơm thêm sự mở rộng cơ học vào các chỉ số thanh khoản toàn cầu. Ngược lại, những giai đoạn đồng USD tăng giá mạnh mẽ sẽ nén các chỉ số thanh khoản nước ngoài, tạo ra áp lực thắt chặt nhân tạo trên các kênh cho vay xuyên biên giới quốc tế. Các nhà nghiên cứu đối chiếu trực tiếp các dòng chảy ngoại hối này trên các bảng điều khiển viễn trắc vĩ mô tổ chức theo dõi nợ công và các cặp tiền tệ.
Cách Theo Dõi Cung Tiền M2 Toàn Cầu Qua Các Ngân Hàng Trung Ương Lớn
Theo dõi M2 Toàn cầu đòi hỏi phải chuẩn hóa các quy ước báo cáo, tần suất báo cáo và lịch công bố khác nhau giữa 12 ngân hàng trung ương. Tại Hoa Kỳ, Cục Dự trữ Liên bang (Fed) công bố các cập nhật hàng tuần cho tổng lượng tiền tệ M2 thông qua bản phát hành thống kê H.6, theo dõi khoảng 21.4 nghìn tỷ USD trên các tổ chức ngân hàng thương mại và có thể truy cập qua hệ thống Dữ liệu Kinh tế của Ngân hàng Dự trữ Liên bang St. Louis (FRED). Định nghĩa của Cục Dự trữ Liên bang bao gồm tiền mặt vật chất, tiền gửi không kỳ hạn, tiền gửi có thể phát séc và tiền gửi có kỳ hạn mệnh giá nhỏ được nắm giữ tại các tổ chức ngân hàng thương mại.
Tại châu Âu, Ngân hàng Trung ương Châu Âu (ECB) công bố số liệu thống kê tiền rộng hàng tháng theo khuôn khổ tổng hợp tiền tệ hợp nhất Eurosystem, chiếm 17.2 nghìn tỷ USD theo giá trị tiền rộng quy đổi sang USD. Chuẩn M3 của ECB đóng vai trò là thước đo tương đương của tiền rộng châu Âu, bao gồm tiền mặt lưu thông, tiền gửi qua đêm, tiền gửi có kỳ hạn thỏa thuận lên đến hai năm, hợp đồng mua lại và cổ phần quỹ thị trường tiền tệ. Việc chuẩn hóa tiền rộng Khu vực đồng Euro đòi hỏi phải chuyển đổi các báo cáo thống kê hàng tháng thành các ước tính hàng tuần liên tục bằng dữ liệu viễn trắc thanh toán liên ngân hàng.
Tại châu Á, Ngân hàng Nhân dân Trung Quốc (PBOC) công bố dữ liệu tiền tệ hàng tháng chi tiết về tiền rộng M2 thông qua Văn phòng Thông tin Quốc vụ viện và Cục Thống kê Quốc gia. Tốc độ mở rộng ngân hàng thương mại nhanh chóng của Trung Quốc và nguồn tín dụng phát triển cơ sở hạ tầng do nhà nước định hướng đồng nghĩa với việc các công bố của PBOC chiếm hơn 40.2% khối lượng tiền rộng toàn thế giới (tương đương 43.5 nghìn tỷ USD). Trong khi đó, Ngân hàng Trung ương Nhật Bản (BOJ) công bố cả báo cáo khối lượng tiền M2 và M3, nêu chi tiết tiền mặt lưu thông và tiền gửi doanh nghiệp tại các ngân hàng đô thị, ngân hàng khu vực và ngân hàng tín thác đạt tổng cộng 10.8 nghìn tỷ USD giá trị quy đổi.
Để xây dựng một công cụ theo dõi thời gian thực, tần suất cao, các bàn giao dịch định lượng triển khai các đường ống thu nạp dữ liệu API để lấy về các bản phát hành thống kê của ngân hàng trung ương ngay khi các cục thống kê quốc gia công bố. Bằng cách kết hợp các báo cáo của ngân hàng trung ương quốc gia với các nguồn cấp dữ liệu ngoại hối liên tục từ thị trường tiền tệ liên ngân hàng, các nhà phân tích tạo ra các ước tính hàng ngày liên tục về M2 Toàn cầu, phản ánh những dịch chuyển thực tế trong thanh khoản tiền pháp định toàn cầu từ rất lâu trước khi các số liệu điều chỉnh kinh tế hàng quý được hoàn tất.
Bốn Ngân Hàng Trung Ương Lớn Thao Túng Sự Mở Rộng Cung Tiền M2 Toàn Cầu
Mặc dù các mô hình kinh tế toàn cầu theo dõi hàng chục ngân hàng trung ương có chủ quyền, sự tập trung thanh khoản vẫn mang tính bất đối xứng sâu sắc. Trên thực tế, bốn cơ quan ngân hàng trung ương lớn chiếm khoảng 85.9% tổng cung tiền M2 Toàn cầu, với lượng nắm giữ tổng hợp đạt 92.9 nghìn tỷ USD trong tổng số 108.2 nghìn tỷ USD toàn cầu.
Tác nhân đóng góp lớn nhất vào tổng lượng tiền rộng danh nghĩa là Ngân hàng Nhân dân Trung Quốc (PBOC). Được thúc đẩy bởi sự tăng trưởng tài sản của ngân hàng thương mại, việc phát hành trái phiếu chính quyền địa phương và tín dụng ngân hàng phát triển do nhà nước hậu thuẫn, M2 của Trung Quốc hiện đạt 312.5 nghìn tỷ CNY, quy đổi thành khoảng 43.5 nghìn tỷ USD. Hệ thống tiền tệ đơn lẻ này chiếm tới 40.2% toàn bộ tổng lượng tiền rộng toàn cầu, mở rộng với tốc độ ấn tượng 8.4% hàng năm.
Cục Dự trữ Liên bang Hoa Kỳ giữ vị trí thứ hai, với M2 của Mỹ ở mức 21.4 nghìn tỷ USD, chiếm khoảng 19.8% tổng số toàn cầu. Sau khi Fed tạm dừng chính sách nới lỏng định lượng và thực hiện bình thường hóa thanh khoản tiếp theo, tiền rộng của Mỹ đã phục hồi về mức tăng trưởng hàng năm là 4.6%, nhờ sự ổn định tiền gửi của ngân hàng thương mại và việc giải ngân hạn mức tín dụng doanh nghiệp.
Ngân hàng Trung ương Châu Âu (ECB) xếp thứ ba, quản lý lượng tiền rộng 15.8 nghìn tỷ EUR, tương đương khoảng 17.2 nghìn tỷ USD theo tỷ giá hối đoái hiện hành, hay 15.9% M2 Toàn cầu. Cuối cùng, Ngân hàng Trung ương Nhật Bản (BOJ) duy trì 1,640.0 nghìn tỷ JPY tiền rộng nội địa, quy đổi ra 10.8 nghìn tỷ USD, tương đương 10.0% tổng số toàn cầu. Các cơ quan quản lý tiền tệ còn lại—bao gồm Vương quốc Anh, Canada, Thụy Sĩ và Úc—chiếm tổng cộng 15.3 nghìn tỷ USD, hay 14.1% tiền rộng toàn cầu.
| Cơ quan Ngân hàng Trung ương | Tiền tệ | Khối Lượng M2 Nội Địa | Giá Trị Quy Đổi USD | Tỷ Trọng Toàn Cầu | Tốc Độ Mở Rộng YoY |
|---|---|---|---|---|---|
| Ngân hàng Nhân dân Trung Quốc (PBOC) | CNY | 312.5 Nghìn Tỷ | $43.5 Trillion | 40.2% | +8.4% |
| Cục Dự trữ Liên bang Mỹ (Fed) | USD | 21.4 Nghìn Tỷ | $21.4 Trillion | 19.8% | +4.6% |
| Ngân hàng Trung ương Châu Âu (ECB) | EUR | 15.8 Nghìn Tỷ | $17.2 Trillion | 15.9% | +3.2% |
| Ngân hàng Trung ương Nhật Bản (BOJ) | JPY | 1,640.0 Nghìn Tỷ | $10.8 Trillion | 10.0% | +2.1% |
| Các Cơ Quan G10 & Mới Nổi Khác | Đa tệ | Đa dạng | $15.3 Trillion | 14.1% | Biến đổi |
Sự phân bổ này giải thích lý do tại sao các nhà phân tích vĩ mô luôn theo dõi chặt chẽ Bắc Kinh và Washington. Những thay đổi trong chính sách truyền dẫn tiền tệ giữa hai quốc gia này tạo ra ảnh hưởng áp đảo lên nguồn cung tiền pháp định có chủ quyền trên toàn cầu, quyết định các điều kiện thanh khoản cho các khoản đầu tư xuyên biên giới và phân bổ vốn tổ chức trên phạm vi toàn thế giới.
Độ Trễ Truyền Dẫn 60 Đến 90 Ngày: Cách Thanh Khoản M2 Toàn Cầu Lan Tỏa Vào Tài Sản Rủi Ro
Một nguyên lý cốt lõi của phân tích thanh khoản kinh tế vĩ mô là sự tạo tín dụng của ngân hàng trung ương không tác động ngay lập tức lên định giá tài sản tài chính. Thay vào đó, dữ liệu thị trường thực nghiệm ghi nhận độ trễ truyền dẫn có thể dự đoán được kéo dài từ 60 đến 90 ngày (khoảng 8 đến 12 tuần) giữa các bước ngoặt mở rộng M2 Toàn cầu và phản ứng giá sau đó trên các thị trường chứng khoán beta cao và tiền mã hóa, luân chuyển trên toàn bộ bể thanh khoản toàn cầu 108.2 nghìn tỷ USD.
Độ trễ truyền dẫn này xuất phát từ hạ tầng cơ cấu của ngành ngân hàng hiện đại. Khi các ngân hàng trung ương thực hiện các đợt bơm thanh khoản—cho dù thông qua các hoạt động thị trường mở, các chương trình cho vay mục tiêu hay việc giảm tỷ lệ dự trữ bắt buộc—các khoản dự trữ mới được cấp trước tiên sẽ tích lũy trên bảng cân đối kế toán của ngân hàng thương mại. Các tổ chức thương mại sau đó triển khai nguồn dự trữ này thông qua các cơ chế mua lại đảo ngược qua đêm, thị trường tiền tệ liên ngân hàng và các đợt đấu thầu trái phiếu chính phủ có chủ quyền.
Trong những tuần tiếp theo, áp lực giảm đối với lợi suất ngắn hạn thúc đẩy các trung gian tài chính và các nhà quản lý tài sản vươn ra xa hơn dọc theo đường cong rủi ro. Các bộ phận ngân quỹ tổ chức, bàn giao dịch nợ doanh nghiệp và các quỹ phòng hộ đa chiến lược bắt đầu tái phân bổ vốn vào tín dụng doanh nghiệp, các cổ phiếu vốn hóa lớn như SPY, và các cổ phiếu công nghệ tăng trưởng cao. Vào thời điểm thanh khoản này lan tỏa qua các quỹ tương hỗ, tiền gửi môi giới bán lẻ và mạng lưới tài sản tư nhân, 60 đến 90 ngày đã trôi qua kể từ đợt mở rộng bảng cân đối kế toán ban đầu của ngân hàng trung ương.
Các nghiên cứu hồi quy lịch sử xác nhận cấu trúc độ trễ này. Trong bước ngoặt thanh khoản vào cuối năm 2020, sự mở rộng M2 Toàn cầu đã tăng tốc vào tháng 3 và tháng 4, nhưng đợt tăng giá đa tài sản chủ lực chỉ đạt vận tốc cực đại vào khoảng giữa tháng 7 và tháng 11. Tương tự, khi tăng trưởng M2 Toàn cầu chững lại vào đầu năm 2022, các chỉ số chứng khoán và tài sản rủi ro đã không chứng kiến sự thanh lý thanh khoản gay gắt cho đến khoảng 10 tuần sau đó, khẳng định tính hữu ích trong dự báo của việc theo dõi các chỉ số tiền tệ.
Cung Tiền M2 Toàn Cầu so với Bitcoin: Phân Tích Mối Tương Quan Mất Giá Tiền Pháp Định
Trong số tất cả các lớp tài sản đầu tư lớn, Bitcoin thể hiện độ nhạy cơ cấu cao nhất đối với những biến động của cung tiền M2 Toàn cầu. Trong khi cổ phiếu truyền thống phụ thuộc nhiều vào tăng trưởng doanh thu doanh nghiệp, biên lợi nhuận và kết quả kinh doanh hàng quý, Bitcoin hoạt động như một tài sản tiền tệ độc lập, trung lập về chủ quyền được điều chỉnh bởi giới hạn nguồn cung bất biến là 21 triệu đơn vị, thể hiện hệ số tương quan nhiều năm rất cao đạt 0.82 với các đợt mở rộng M2 Toàn cầu hàng năm.
Bởi vì Bitcoin sở hữu một đường cong cung phi co giãn, giá thị trường của nó hoạt động chủ yếu như một thước đo thời gian thực về sự mất giá của tiền pháp định. Khi các ngân hàng trung ương đẩy nhanh tốc độ mở rộng M2 nhanh hơn tốc độ tăng trưởng năng suất kinh tế thực tế, sức mua tương đối của tiền pháp định sẽ suy yếu. Để đối phó, dòng vốn toàn cầu sẽ tìm kiếm nơi trú ẩn vào các kho lưu trữ giá trị khan hiếm có thể xác minh được, bao gồm vàng tiền tệ và các tài sản kỹ thuật số.
Theo dõi định lượng vốn hóa thị trường của Bitcoin so với chênh lệch hàng năm của M2 Toàn cầu cho thấy hệ số tương quan nhiều năm đạt 0.82 trong các chu kỳ mở rộng thanh khoản. Trong các đợt mở rộng tiền tệ lớn—chẳng hạn như các đợt tăng vọt thanh khoản năm 2017, giai đoạn 2020 đến 2021 và chu kỳ hiện tại trong giai đoạn 2024 đến 2026—các bước ngoặt giá của Bitcoin luôn phản ánh nhất quán những thay đổi trong quỹ đạo tăng trưởng M2 Toàn cầu sau khi tính đến độ trễ truyền dẫn tiêu chuẩn 10 tuần.
Ngược lại, trong các chu kỳ thắt chặt như năm 2018 và 2022, khi các ngân hàng trung ương toàn cầu đồng thời khởi xướng thắt chặt tiền tệ và giảm nguồn cung tiền rộng, Bitcoin đã trải qua những đợt sụt giảm chu kỳ mạnh mẽ. Tài sản kỹ thuật số đã hấp thụ xung lực thắt chặt khi thanh khoản bị rút khỏi các trung gian tài chính, minh họa rằng các xu hướng vĩ mô nhiều năm của Bitcoin về cơ bản là phản chiếu lượng thanh khoản toàn cầu sẵn có thay vì các diễn biến riêng lẻ của ngành.
Theo Dõi Chu Kỳ Thanh Khoản M2 Toàn Cầu và Tín Hiệu Vĩ Mô: Chế Độ và Chiến Lược
Để chuyển đổi các số liệu thống kê tiền tệ cấp cao thành thông tin thị trường có thể hành động, các nhà phân tích định lượng phân loại các dịch chuyển của tiền rộng thành ba chế độ vận hành riêng biệt dựa trên các ranh giới chu kỳ lịch sử:
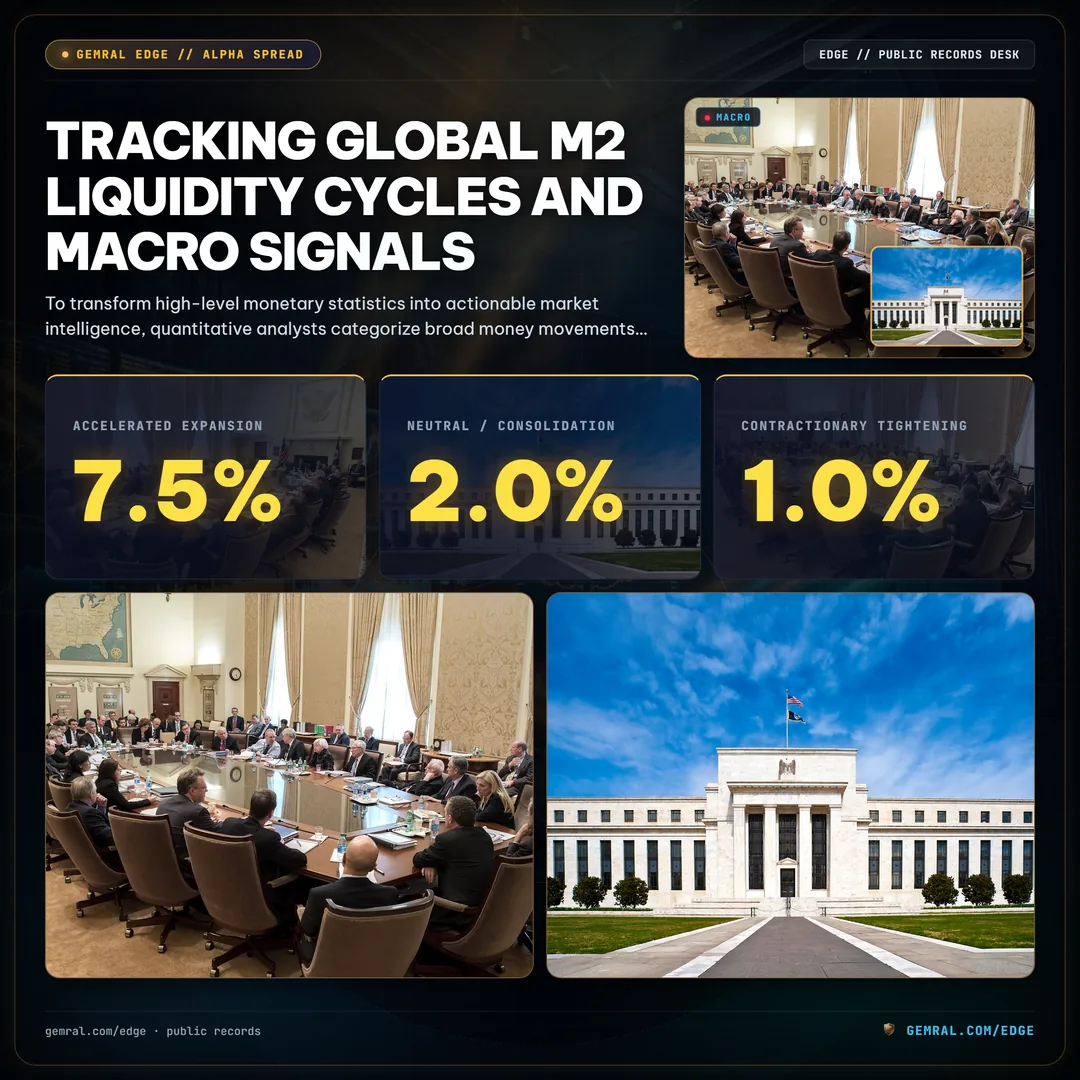
- Mở Rộng Tăng Tốc (Tăng trưởng YoY > 7.5%): Đặc trưng bởi sự nới lỏng mạnh mẽ của ngân hàng trung ương, các đợt cắt giảm lãi suất có phối hợp và sự mở rộng tín dụng thương mại nhanh chóng. Về mặt lịch sử trùng khớp với các đợt mở rộng tăng giá kéo dài nhiều quý trên các chỉ số chứng khoán, hệ số định giá công nghệ và Bitcoin.
- Trung Lập / Tích Lũy (Tăng trưởng YoY 2.0% đến 6.0%): Đặc trưng bởi sự tăng trưởng kinh tế bền vững theo xu hướng và chính sách ngân hàng trung ương cân bằng. Thị trường tài chính thường chứng kiến sự luân chuyển ngành có chọn lọc, sự tích lũy chỉ số trong biên độ và sự phân hóa dựa trên kết quả kinh doanh.
- Thắt Chặt Suy Thoái (Tăng trưởng YoY < 1.0% hoặc Âm): Đặc trưng bởi các chương trình thắt chặt định lượng, kiểm soát phân bổ tín dụng liên ngân hàng và sự co hẹp thanh khoản mang tính hệ thống. Về mặt lịch sử kích hoạt các đợt giải chấp nặng nề, giảm định giá sâu và các đợt điều chỉnh trên diện rộng của đa tài sản.
Việc điều hướng các chế độ vĩ mô này đòi hỏi khả năng hiển thị liên tục vào cả tiền rộng tổng hợp và các chỉ báo thanh khoản tần suất cao. Trong nghiên cứu đồng hành của chúng tôi về Động Lực Thanh Khoản Ròng của Fed và Công Cụ Theo Dõi Căng Thẳng Lãi Suất SOFR và Repo, chúng tôi kiểm tra cách thức dự trữ ngân hàng nội địa tương tác với tiền rộng toàn cầu. Thông qua bộ thông tin tổ chức trên Viễn Trắc Vĩ Mô Gemral Edge, các nhà giao dịch và nhà quản lý danh mục đầu tư theo dõi các nguồn cấp dữ liệu thời gian thực theo dõi phương trình Thanh khoản Ròng của Cục Dự trữ Liên bang Mỹ, các đợt rút tiền mặt của Tài khoản Tổng kho bạc (TGA), các giao dịch hoán đổi thanh khoản của Ngân hàng Trung ương Nước ngoài và chỉ số tổng hợp M2 Toàn cầu liên tục với các gói Pro ($39 hàng tháng), các gói tổ chức doanh nghiệp ($299 hàng tháng), hoặc các nguồn cấp dữ liệu có lập trình chuyên dụng ($2000 hàng tháng).
Tuyên bố từ chối trách nhiệm: Dữ liệu công khai · không phải lời khuyên đầu tư. Tất cả dữ liệu kinh tế vĩ mô, số liệu ngân hàng trung ương và các chỉ số tiền tệ được trích dẫn trong báo cáo này đều bắt nguồn từ các công bố chính thức công khai, bao gồm hệ thống Dữ liệu Kinh tế của Cục Dự trữ Liên bang (FRED), Ngân hàng Thanh toán Quốc tế (BIS) và các cục thống kê ngân hàng trung ương quốc gia tương ứng.
Frequently asked questions
What is included in the Global M2 money supply calculation?
Global M2 combines currency in circulation, demand deposits, savings deposits, money market funds, and small-denomination time deposits across major sovereign jurisdictions. The standard global aggregate aggregates data from the Federal Reserve (USD), PBOC (CNY), ECB (EUR), BOJ (JPY), Bank of England (GBP), Swiss National Bank (CHF), Bank of Canada (CAD), and Reserve Bank of Australia (AUD), converting all national currencies into US Dollars at current spot exchange rates.
Why does Global M2 lead Bitcoin and equity prices by 60 to 90 days?
When central banks expand balance sheets or commercial banking systems accelerate credit creation, new liquidity initially settles within interbank repo markets, commercial bank reserves, and institutional treasury operations. It requires approximately 8 to 12 weeks for this newly created liquidity to circulate through institutional asset allocators, hedge funds, and corporate treasuries before flowing into high-beta risk assets like technology stocks and Bitcoin.
Which central bank has the largest share of Global M2 money supply?
The People's Bank of China (PBOC) accounts for the largest individual share of Global M2, representing approximately $43.5 trillion equivalent (over 40% of the global aggregate), driven by decades of rapid bank lending and infrastructure credit expansion. The US Federal Reserve ranks second at approximately $21.4 trillion, followed by the European Central Bank at $17.2 trillion and the Bank of Japan at $10.8 trillion.
How does currency fluctuation impact the Global M2 chart in USD?
Because foreign central bank broad money totals must be converted into US Dollars, a weakening US Dollar (declining DXY index) mechanically inflates the USD value of foreign money supplies, accelerating Global M2 growth. Conversely, a strengthening US Dollar compresses the foreign component of Global M2, even if local currency credit continues to grow.