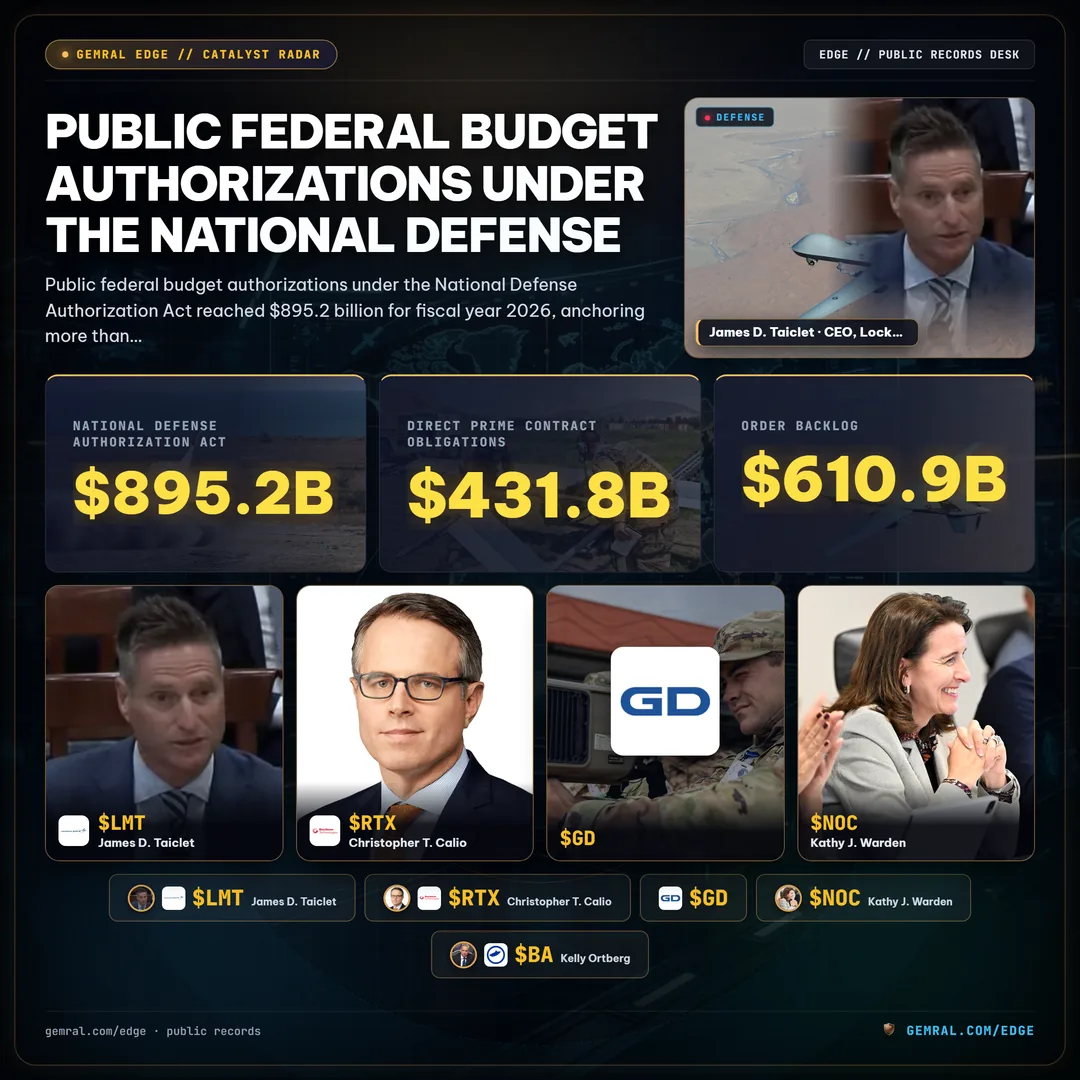
根据《国防授权法案》(NDAA),2026财年的公开联邦预算授权达到$895.2亿美元,在国防部各采购司令部中锁定了超过$431.8亿美元的直接主承包商合同义务。对于分析国防承包商股票的机构投资者而言,法定采购拨款代表了跨年度的主权收入承诺,其运作完全独立于非必需消费品支出周期的波动。
与依赖波动性商业订单簿的传统工业公司不同,大型国防主承包商在具有法律约束力的联邦合同下运营。跟踪公开的合同义务记录、项目预算细目和企业订单积压,为未来盈利的稳定性提供了高度透明的能见度。这种采购机制将国会预算表决直接与5至7年交付周期内的企业收入确认紧密相连。
正如通过我们的政府合同追踪器评估主承包商合同分配,或在我们的按收入排名的顶级国防承包商分析中审查历史排名一样,梳理法定合同义务揭示了航空航天和国防股票中显著的结构性资本集中度。
国防承包商股票如何从联邦合同义务中获得收入
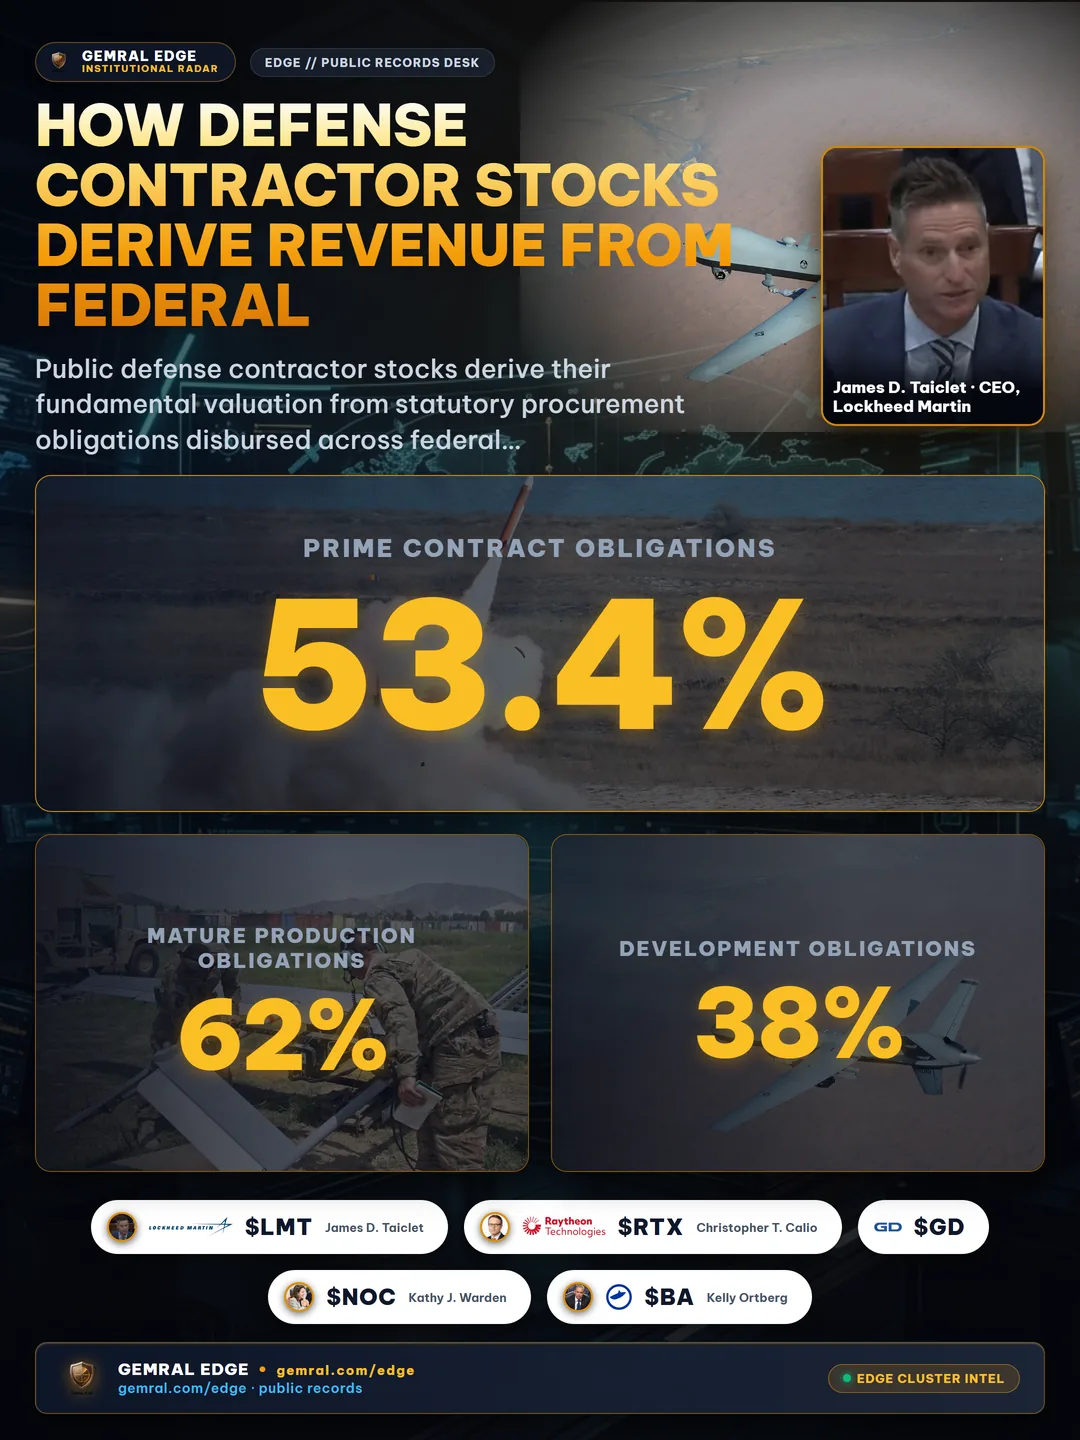
上市国防承包商股票的基本估值来源于各联邦军种拨付的法定采购义务。前五大国防主承包商——洛克希德·马丁(LMT)、RTX公司(RTX)、通用动力(GD)、诺斯罗普·格鲁曼(NOC)和波音(BA)——合计占国防部授予的主承包合同义务总额的53.4%。
联邦国防采购遵循《联邦采购条例》(FAR)和《国防联邦采购条例补充》(DFARS)中编纂的严格法定规则。主承包合同主要分为两种结构性合同机制:
- 固定总价合同(FFP): 约占成熟生产义务的62%。FFP合同对主承包商施加了严格的运营成本约束,同时确保在硬件里程碑达成后获得固定的单台收入。诸如F-35“闪电II”战斗机或制导多管火箭系统(GMLRS)等成熟批次项目均采用FFP结构,以保障主权采购预算的购买力。
- 成本加激励费用合同(CPIF): 约占研发义务的38%。此类成本补偿类合同保护国防主承包商免受实验性系统研发成本超支的侵蚀,涵盖B-21“突袭者”远程战略轰炸机和下一代高超音速滑翔拦截武器原型。
当官方采购主管机构发布正式合同义务时,相关资金已由美国财政部依法承诺支付。这种主权信用担保消除了交易对手违约风险,使国防承包商的应收账款在整个宏观经济衰退期内均成为优质的企业级核心资产。
解构五角大楼预算分配与跨年度项目采购周期
国会意图向企业国防收入的转化遵循严密的跨年度拨款框架。每一个国防采购项目都经历正规的多阶段预算生命周期:
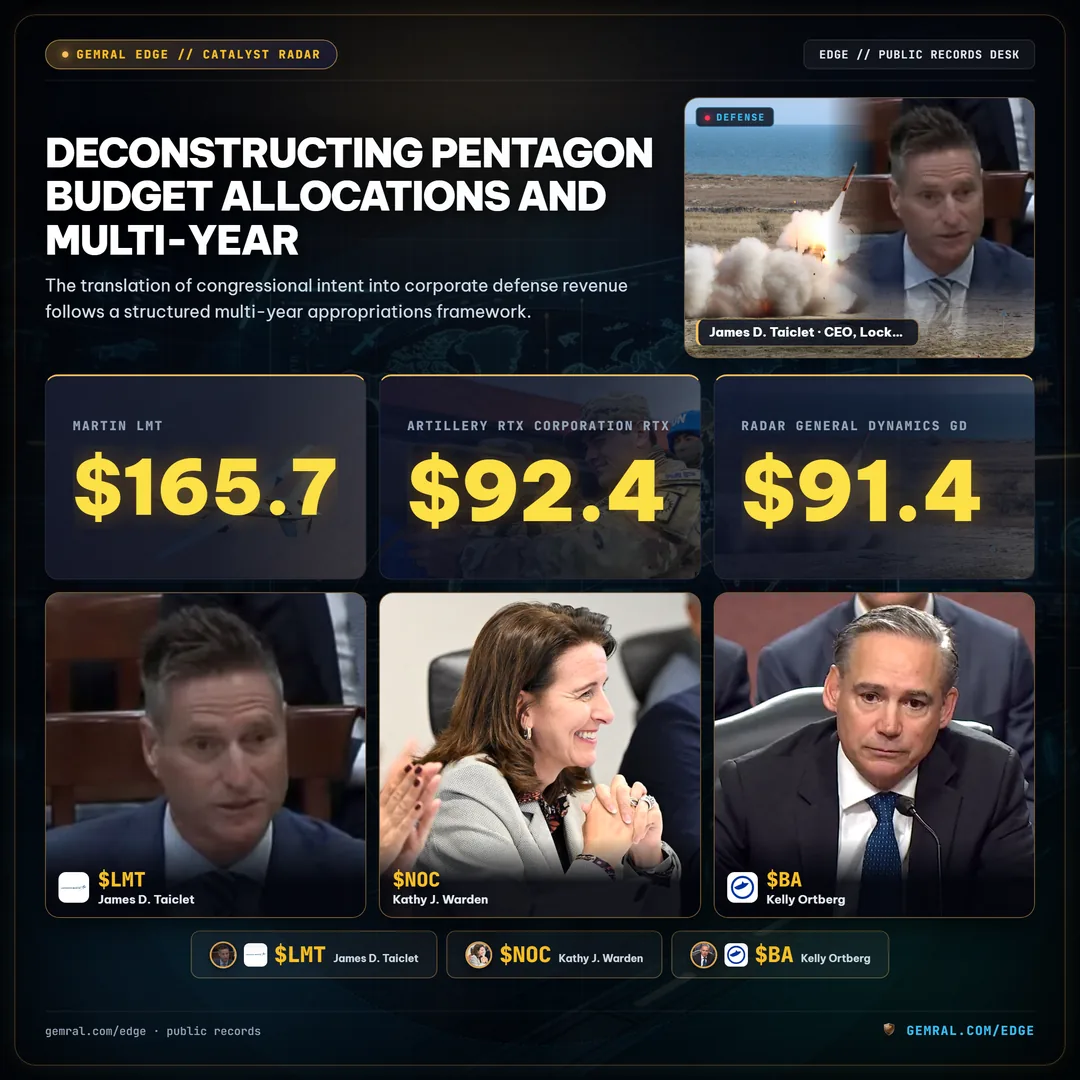
- 授权阶段: 每年度的《国防授权法》(NDAA)确立了法定政策指导方针、部队编制上限以及法定支出限额,2026财年的基础国防授权总额达到$895.2亿美元。
- 拨款阶段: 国会国防拨款法案分四个独立的季度批次,将资金正式注入国防部的采购与研发、测试与评估(RDT&E)预算账户。
- 设立义务阶段: 军种采购司令部与主承包商签署具有法律约束力的合同,将纳税人的拨付资金转化为法定合同义务。
- 支出与清算阶段: 主承包商在5至7年的执行周期内交付军事装备、软件任务系统或运维保障服务,经书面验收后自财政部支取资金。
下表列出了前五大上市国防主承包商的资本分配与运营状况:
| 国防承包商 | 股票代码 | 已获拨款积压订单 ($B) | 订单出货比 | 核心国防武器装备项目 |
|---|---|---|---|---|
| 洛克希德·马丁 (Lockheed Martin) | LMT | $165.7 | 1.18 | F-35隐身战斗机、PAC-3防空反导系统、海马斯(HIMARS)高机动火箭炮 |
| RTX公司 (RTX Corporation) | RTX | $92.4 | 1.15 | 爱国者防空系统、AMRAAM空空导弹、SPY-6舰载有源相控阵雷达 |
| 通用动力 (General Dynamics) | GD | $91.4 | 1.08 | 哥伦比亚级战略核潜艇、弗吉尼亚级攻击核潜艇、艾布拉姆斯M1A2主战坦克 |
| 诺斯罗普·格鲁曼 (Northrop Grumman) | NOC | $85.3 | 1.12 | B-21“突袭者”隐形轰炸机、哨兵(Sentinel)洲际导弹现代化、军用航天系统 |
| 波音防务与航天 (Boeing Defense and Space) | BA | $62.1 | 1.0 | KC-46A空中加油机、P-8A“海神”海上巡逻反潜机、F-15EX重型制空战斗机 |
由于重大采购项目需要跨年度采购授权,武器系统一旦进入批量生产阶段,撤资撤项的情况极少发生。这种制度惯性赋予了企业跨越数个财年的高度收入确定性。
评估主要承包商的积压订单与订单出货比(Book-to-Bill)
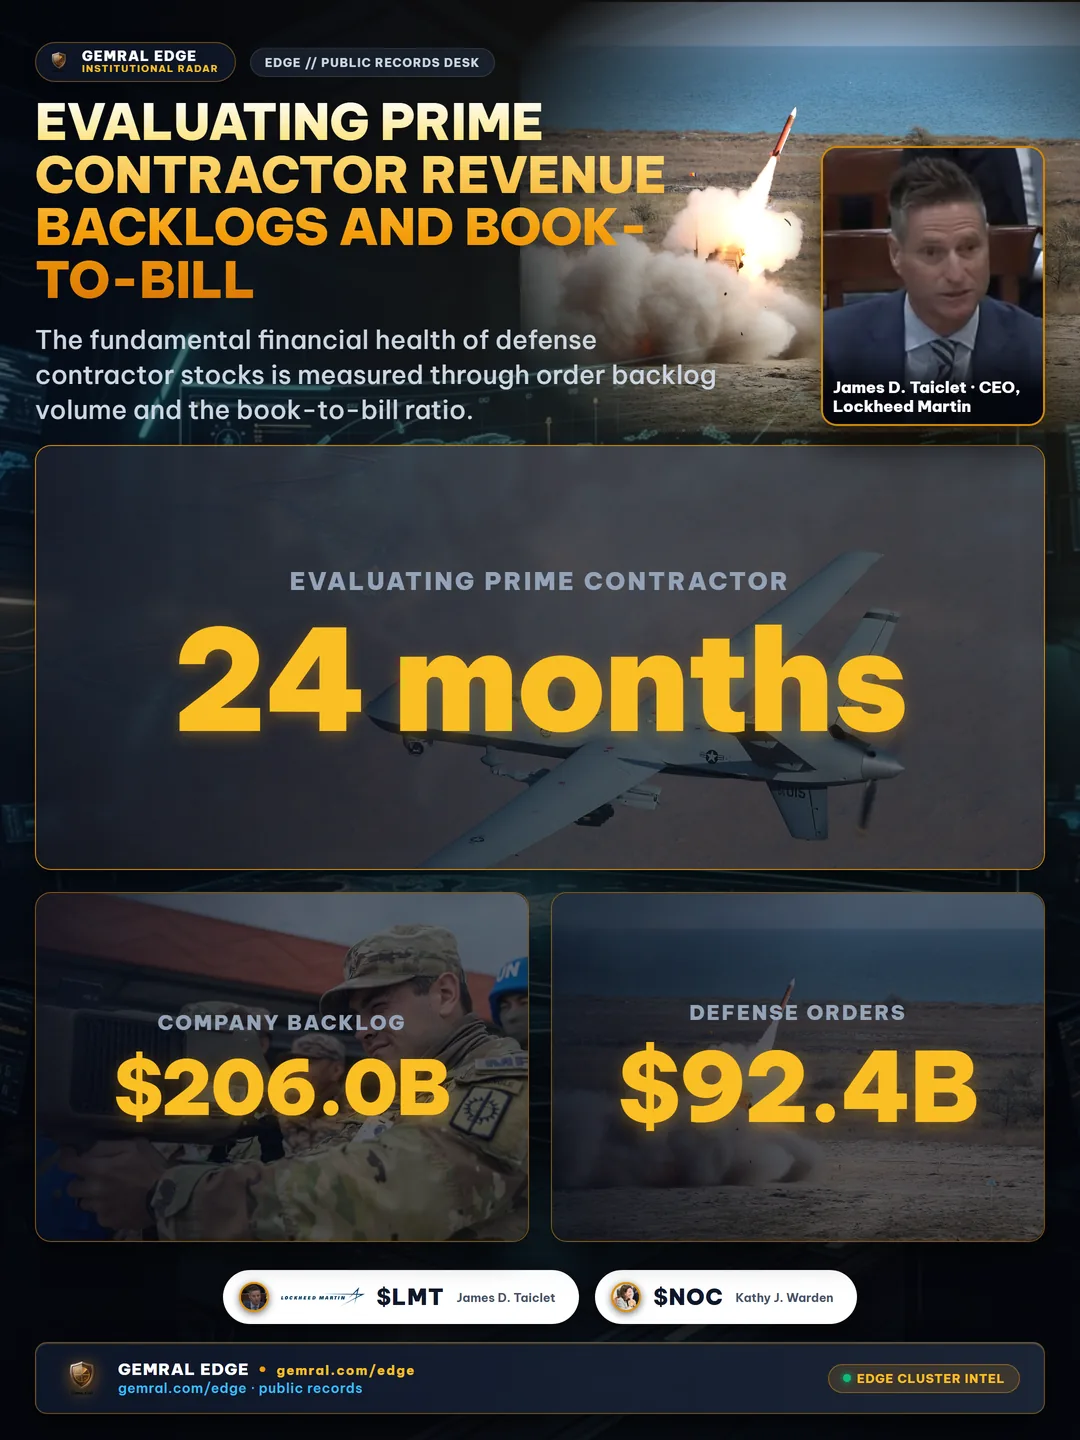
国防承包商股票的基础财务健康度主要通过积压订单规模和订单出货比来衡量。前五大主承包商合计保持着高达$610.9亿美元的订单积压,相当于超过24个月的企业综合产能负荷。
订单出货比用于衡量过去12个月内新获法定合同义务总金额与已确认企业收入的比值:
- 订单出货比 > 1.0: 表明新获合同规模超过了交付出账金额,积压订单实现净扩张。洛克希德·马丁报告的订单出货比达到1.18,主要受国际F-35军售订单和战术精确制导弹药补充合同的强劲推动。
- 订单出货比 = 1.0: 反映出稳态交付运行,新增补充合同与历史交付节奏相匹配,确保了基准现金流的可预测性。
- 订单出货比 < 1.0: 暗示未来收入可能出现收缩或主力交付项目进入成熟晚期,从而促使管理团队加速竞标替代性的旗舰特许项目。
在RTX公司,总订单积压达到$206.0亿美元,其中包括商用航空业务以及$92.4亿美元的专用国防储备,其国防业务订单出货比为1.15。在通用动力,美国海军潜艇建造任务支撑了$91.4亿美元的已获资助积压和1.08的订单出货比。与此同时,诺斯罗普·格鲁曼持有$85.3亿美元积压订单,订单出货比为1.12,受到高密级隐身合同与战略核威慑项目的坚实保障。
国防承包商股息持续性、现金流转化率与一级分包传导
对于寻求防御性现金回报的股票市场参与者而言,在联邦进度付款机制的支持下,国防承包商展现出经受住时间检验的股息连贯性。与面临产品迭代淘汰周期的商业软件或消费电子硬件厂商不同,国防主承包商享有极为可预测的政府阶段性进度拨款,通常在节点认证后每30至60天拨付一次。
这种现金流机制直接支撑了股东回报与资本分配:
- 洛克希德·马丁(LMT): 保持约2.4%的股息率,依托稳健的自由现金流转化能力,实现了连续22年的法定股息递增。
- RTX公司(RTX): 提供2.1%的股息收益率,得益于军用导弹防御系统与商用航空售后运维服务双轮驱动的均衡现金造血能力。
- 通用动力(GD): 提供1.9%的股息回报率,受到长达数十年海军造船长单及高利润陆战战车升级项目的坚实支撑。
- 诺斯罗普·格鲁曼(NOC): 产生1.7%的股息率,其特征在于极高的投资资本回报率(ROIC)以及在太空探索与战略威慑系统中的跨年度稳健执行力。
除了龙头主承包商之外,联邦采购义务还触发了广泛的一级分包商产业链资金传导。当五角大楼向洛克希德·马丁授予大型机身合同或向RTX公司授予导弹合同时,法定分包方案要求数百亿美元资金顺流注入推进动力系统、专业电子战供应商以及遍布全美本土工业基础的高精度制造设施。
通过对公开合同义务申报文件、联邦预算拨款听证会以及主承包商积压订单报告的系统化监测,机构分析师与专业投资者能够以严格量化的维度,精准追踪跨越整个经济周期的国家主权国防开支流速。
公开数据 · 非投资建议。文中引用的所有公司名称、合同编号和预算数据均来源于美国国防部及联邦财政拨款的公开官方记录。
Frequently asked questions
What are defense contractor stocks and how do they generate revenue?
Defense contractor stocks represent publicly traded corporations that develop, manufacture, and sustain defense systems, weaponry, aerospace platforms, naval vessels, and mission systems for the United States government and allied foreign militaries. Their revenues are directly derived from statutory federal contract obligations authorized under the annual National Defense Authorization Act (NDAA) and disbursed through Defense Department procurement and research accounts.
How do Pentagon budget appropriations translate into defense company backlogs?
Pentagon budget appropriations flow through a structured multi-year cycle: Congress authorizes programs via the NDAA and funds them through defense appropriations acts. Military branches then obligate funds by awarding prime contracts (such as firm-fixed-price or cost-plus contracts). Unperformed portions of these awarded contracts enter the prime contractor backlog, creating transparent revenue visibility stretching across 5 to 7 years.
What does a defense contractor book-to-bill ratio signify?
The book-to-bill ratio compares the dollar value of gross orders and contract awards received during a period to the revenue recognized over that same period. A book-to-bill ratio above 1.0 indicates that incoming contract obligations exceed current fulfillment, signaling that the company backlog is expanding and ensuring forward revenue growth.
Why are defense contractor stocks traditionally viewed as defensive investments?
Defense contractor stocks are supported by counter-cyclical government spending, statutory sovereign funding, and legally binding contract obligations that persist regardless of macroeconomic recessions or consumer demand cycles. Furthermore, high barriers to entry, classified program access, and strong operating cash flows enable mature primes to maintain long track records of consistent dividend growth and share repurchases.