CPI 与 PCE 通胀对比:美联储为何偏好 PCE 以及利差驱动因素解析
深入定量分析消费者价格指数(CPI)与个人消费支出价格指数(PCE),对比数学公式机制、住房与医疗权重差异,以及美联储货币政策调控取向。
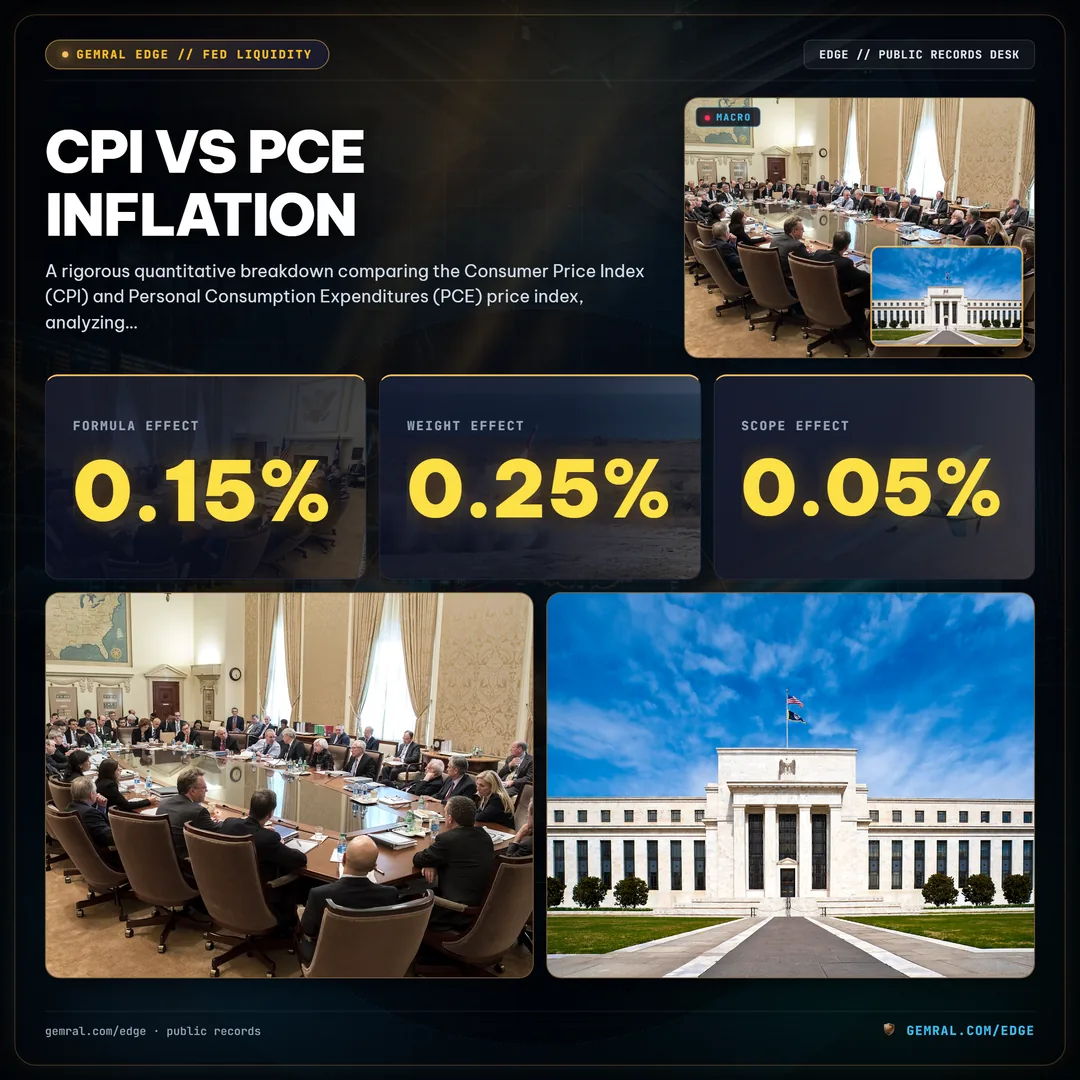
在宏观经济建模和主权利率曲线定价中,cpi vs pce 通胀分歧构成了全球金融市场中最关键的结构性利差之一。尽管散户财经评论员经常将通胀视为单一指标,但机构资产配置团队、利率互换交易员和货币政策委员会在这两个核心统计序列之间保持着严格的数学界限。由美国劳工统计局(BLS)每月发布的消费者价格指数(CPI),捕捉城镇居民自付费用。相比之下,由美国经济分析局(BEA)在国民收入与生产账户(NIPA)框架下编制的个人消费支出(PCE)价格指数,则全面衡量整个国内经济的综合消费支出。
对于准备应对重大政策事件的机构投资者而言,深入理解 cpi vs pce 的结构性机制至关重要,特别是即将到来的联邦公开市场委员会(FOMC)利率决议,以及定于2026年12月10日美东时间上午8:30发布的 2026年11月 CPI 发布日期与预测催化。由于美联储官方以核心 PCE 价格指数而非 CPI 作为设定联邦基金利率目标区间的锚定指标,误读两者之间的利差将直接导致国债久期、TIPS 盈亏平衡率以及企业信用利差的定价失误。
从历史上看,整体 CPI 年化增长率通常比整体 PCE 高出约 30 至 50 个基点。然而,在急剧的宏观经济转型期,这种利差可能会显著扩大。在2022至2024年的通胀周期中,核心 CPI 与核心 PCE 同比读数之间的差值扩大到了 150 个基点以上,主因是住房价格飙升以及医疗服务定价方法的根本差异。本报告对决定 cpi vs pce 通胀 的公式结构、权重分布、统计范围及实证特征展开详尽的定量剖析。
理解 CPI 与 PCE:核心定义与结构性方法论
为了建立机构级的分析纪律,量化配置专家必须评估统管这两个指数的不同统计法定职责、发布机构及调查机制。cpi vs pce 之间的根本分歧始于各自的经济目标。消费者价格指数旨在作为一个有条件的商品成本指数(COGI),反映城镇居民维持固定生活水平所需的自付成本。而 PCE 价格指数则构建为总体家庭消费的综合平减指数,无论由谁出资支付,均全面捕捉国内经济消费活动。
统计编制流程在五个结构维度上反映了这些截然不同的制度设计:
- 发布机构: CPI 由美国劳工部下属的劳工统计局(BLS)计算并发布;PCE 则由美国商务部下属的经济分析局(BEA)编制并发布。
- 初级数据采集框架: BLS 通过两项庞大的现场调查收集 CPI 数据:消费者支出调查(CE)(每年采访约 24,000 个家庭以推导消费权重)以及销售点调查(每月在 23,000 个零售和服务机构抽样约 94,000 个价格)。相比之下,BEA 主要依赖企业端营收数据,大量提取自普查局的服务业年度调查(SAS)、季度服务调查(QSS)和月度零售贸易调查,并辅以监管机构的行政数据。
- 目标人口覆盖范围: CPI-U(所有城镇消费者)覆盖约 93% 的美国总人口,专门排除了农村居民、现役军人以及收容机构人员。PCE 则覆盖 100% 的美国常住人口,包括农村家庭、在国内消费的外国游客以及为家庭服务的非营利机构(NPISH)。
- 出资与支付边界: CPI 仅记录消费者完全自掏腰包支付的支出。如果某项支出由雇主、商业保险机构或联邦政府承担,CPI 会将其彻底忽略。PCE 则涵盖所有消费,纳入了第三方医疗保险报销、政府 Medicaid 和 Medicare 转移支付以及补贴社会服务。
- 历史数据修正频率: CPI 在历史上极少进行回溯修正;一旦每月未季调数据公布,数值便永久固定,每年仅进行一次季节性调整因子的常规微调。PCE 则会在月度、年度以及五年一次的基准周期中进行广泛修正,不断纳入更新的国内生产总值与税务审计数据。
由于金融衍生品合约(如抗通胀国债 TIPS 及与 CPI 挂钩的利率互换)都是依据未修正的月度指数结算,金融市场高度依赖 CPI 进行现金流指数化。相反,宏观经济研究部门、央行学者和学术预测团队更青睐 PCE,因为其经过修正的时间序列为消费者实际活动提供了经济学上更为纯粹的历史平减工具。
公式架构:拉斯佩尔 vs 费雪理想指数机制
导致 cpi vs pce 长期存在利差的首要数学动因在于指数编制公式。价格指数编制者必须直面替代效应:当某种特定商品或服务的相对价格上升时,理性消费者会减少该商品的消费,转向相对更便宜的替代品。一个指数如何处理这一动态,决定了它是否会引入向上的替代偏差。
消费者价格指数在高级汇总层采用修正的拉斯佩尔(Laspeyres)公式。在数学上,经典的拉斯佩尔价格指数($P_L$)定义为:
P_L = \frac{\sum (P_{t,i} \times Q_{0,i})}{\sum (P_{0,i} \times Q_{0,i})}
其中 $P_{t,i}$ 代表当前时期 $t$ 商品 $i$ 的价格,$P_{0,i}$ 代表基准期 $0$ 商品 $i$ 的价格,$Q_{0,i}$ 代表基准期 $0$ 消费的固定数量。
由于拉斯佩尔公式将消费数量($Q_0$)固定在历史水平,它假定即使价格飞涨,消费者也会继续购买完全相同数量的商品。如果牛肉价格翻倍而禽肉价格持平,固定篮子公式假设消费者仍购买相同吨数的牛肉,从而夸大了实际生活成本的上升。1996年著名的博斯金委员会(Boskin Commission)估计,仅替代偏差一项,就导致年度 CPI 读数每年高估约 0.40 个百分点。尽管 BLS 于1999年在基础层级引入了几何加权,并于2023年过渡至每年更新篮子,但 CPI 在顶层汇总依然属于修正的拉斯佩尔指数。
与此形成鲜明对比的是,个人消费支出价格指数采用了链式费雪理想(Fisher-Ideal)公式,即拉斯佩尔指数($P_L$)与帕氏指数($P_P$)的几何平均值。帕氏指数以当期消费数量($Q_t$)作为权数计算当期价格:
P_F = \sqrt{P_L \times P_P} = \sqrt{ \left( \frac{\sum P_{t,i} Q_{0,i}}{\sum P_{0,i} Q_{0,i}} \right) \times \left( \frac{\sum P_{t,i} Q_{t,i}}{\sum P_{0,i} Q_{t,i}} \right) }
费雪理想公式在经济学理论中被归类为超对数理想指数(superlative index),因为它为任意支出函数提供了二阶逼近,能够实时完全捕捉收入效应与替代效应。
随着实时销售和营业额数据的整合,BEA 每月都会更新 PCE 指数中的消费数量权重($Q_t$)。如果国内消费者从牛肉转向鸡肉,PCE 的月度支出权重会立即反映出牛肉消费下降和鸡肉购买增加。因此,PCE 彻底消除了顶层替代偏差。旧金山联储进行的计量经济学分解研究表明,仅公式效应一项,就解释了 CPI 较 PCE 每年平均溢出 15 至 20 个基点(0.15% 至 0.20%)的利差。
篮子权重分歧:住房主导地位 vs 医疗保健配置
虽然数学公式解释了基准层面的利差,但 cpi vs pce 周期性分歧的最大来源在于篮子权重的剧烈差异。受各自底层支出定义的影响,两大指数主要支出类别的相对重要性截然不同。
| 支出类别 | 整体 CPI 权重 (%) | 整体 PCE 权重 (%) | 相对权重差异 (CPI - PCE) | 核心分析动因 |
|---|---|---|---|---|
| 住房与庇护所 | 36.2% | 15.5% | +20.7% | CPI 仅计算居民自付租金现金流;PCE 包含全经济总消费基数 |
| 业主等价租金 (OER) | 26.8% | 11.4% | +15.4% | 业主自住主要居所的虚拟估算租金价值 |
| 医疗保健服务 | 8.5% | 17.4% | -8.9% | CPI 测量患者自费自付部分;PCE 包含雇主医保及 Medicare 报销 |
| 交通与机动车辆 | 16.8% | 10.2% | +6.6% | 城镇家庭支出调查中机动车保有量及出行成本权重更高 |
| 食品与饮料 | 13.4% | 7.8% | +5.6% | 家庭日常食杂采购在城镇自付开销中占比更大 |
| 能源商品与服务 | 6.7% | 3.9% | +2.8% | 直接零售汽油及居民水电燃气集中在家庭预算中 |
| 娱乐与个人服务 | 5.4% | 11.6% | -6.2% | PCE 中商业娱乐、体育赛事及非营利文化服务覆盖面更广 |
| 教育与通信 | 5.8% | 5.6% | +0.2% | 两者大体相当,但 PCE 包含了非营利机构教育捐赠与运营 |
| 其他商品与服务 | 7.2% | 28.0% | -20.8% | PCE 纳入了虚拟金融服务中介、人寿保险及企业法律服务 |
最显著的结构性分歧出现在住房领域。在整体 CPI 中,总住房支出占据了测算高达 36.2% 的权重。剔除食品与能源后的核心 CPI 中,住房权重更是激增至约 44.5%。然而在整体 PCE 中,住房仅占 15.5%(核心 PCE 中约占 18.2%)。
出现这种结构性差距的原因在于,PCE 的总支出分母($PCE_{Total}$)包含了数千亿美元由雇主承担的福利、企业差旅以及非营利机构开支,而这些在家庭层面的 CPI 分母($CPI_{Total}$)中根本不存在。由于 PCE 的资金分母规模在名义上扩大了约 30%,居民租金与业主等价租金(OER)所占的数学份额被机械性稀释了一半以上。
相反,医疗保健构成了第二大分歧支柱。在 CPI 中,医疗商品和服务仅占总篮子的 8.5%。CPI 直接调查家庭,仅记录患者自付到处方药共付额、牙科就诊和医疗保险保费的真金白银。而在 PCE 中,医疗保健占比高达 17.4%——是 CPI 配比的两倍以上。PCE 涵盖了美国医疗体系的全部经济成本,包括雇主每年提供的 1.5 万亿美元医疗保险缴纳,以及 Medicare、Medicaid 和退伍军人医疗体系的庞大联邦支出。当医疗服务价格上涨时,PCE 承受的通胀冲击远超 CPI。
数据范围与覆盖面:消费者调查 vs 第三方商业账目
除了数学公式与篮子权重之外,分隔 cpi vs pce 的第三大基石在于跟踪单项价格变动的数据范围与底层来源。即使衡量完全相同的经济细分部门,BLS 与 BEA 也经常从截然不同的制度端口采集价格数据。
医疗服务定价的分歧最生动地展示了这一现象。在计算 CPI 医疗保健指数时,BLS 从零售药房、诊所和医保提供商处收集消费者自付交易报价。然而,由于医保计划频繁变更报销范围、免赔额和自付比例,直接衡量消费者自付价格极其困难。BLS 历史上曾依赖留存收益法来估算健康险通胀,这在 CPI 医疗指数中引入了虚假波动和长达数月的滞后。
经济分析局通过直接从生产者价格指数(PPI)和医疗保险及医疗补助服务中心(CMS)的行政账单数据中提取价格,有效规避了这一调查缺陷。具体而言,PCE 医疗保健输入直接映射到:
- PPI 医院服务: 衡量综合性内外科医院从公共和私人保险机构获得的实际净报销价格。
- PPI 医师诊所: 衡量向医疗机构实际支付的商业报销标准,而非患者挂牌门市标价。
- PPI 护理与养老机构: 直接从机构会计系统中跟踪企业级照护费用。
- CMS 行政账单记录: 录入在联邦公报上直接公布的法定 Medicaid 和 Medicare 支付费率调整。
由于 PCE 纳入的是来自 PPI 的批发端生产者价格,而非零售消费者调查,PCE 中的医疗通胀轨迹经常与 CPI 脱钩。当州政府冻结 Medicaid 报销费率或国会通过法定 Medicare 控价法案时,PCE 医疗通胀会立即减速,即便 CPI 中的商业零售医疗保险费仍在以每年 8% 至 12% 的速度上涨。
同样,PCE 纳入了在 CPI 中完全没有任何体现的虚拟金融服务。在现代银行业中,消费者经常享受免费支票账户、信用卡积分和投资平台服务,而无需支付直接现金佣金。作为交换,商业银行赚取了存款净息差。BEA 估算了这些服务的公允价值(称为“免付费金融服务”),并以约 2.5% 的权重将其纳入 PCE。在美联储货币政策急剧调整期间,银行存款利差的变动会在 PCE 指数中产生合成通胀或通缩,而在 CPI 中完全找不到痕迹。
货币政策之锚:美联储为何锚定核心 PCE 而非 CPI
市场参与者经常困惑的一个问题是:美联储为何选择核心 PCE 作为其法定通胀目标,而非公众知名度更高的消费者价格指数?根据《汉弗莱-霍金斯充分就业法案》,美联储的法定职责是追求充分就业与物价稳定,但该法案并未硬性规定必须由哪一个指数来界定物价稳定。
在整个1980年代和1990年代,FOMC 均将消费者价格指数作为主要通胀基准。然而,在2000年2月17日向国会提交的半年度货币政策报告中,美联储主席艾伦·格林斯潘宣布,委员会自此将把通胀预测和政策讨论锚定在 PCE 价格指数周围。2012年1月,在主席本·伯南克的领导下,FOMC 将这一偏好正式确立为具体数值:将整体 PCE 价格指数的年度变化率明确锚定在 2.0% 的长期通胀目标上。
美联储正式偏好 PCE 而非 CPI 建立在四个明确的制度考量之上:
- 消除替代偏差: 美联储实施货币政策旨在调节宏观总需求。由于链式费雪理想公式动态更新支出权重,PCE 能够准确反映家庭因相对价格变动而做出的消费行为调整。锚定具有固定篮子拉斯佩尔偏差的指标(如 CPI)将迫使美联储过度收紧政策,压制实际经济增长以抵消统计测量误差,而非应对真正的物价压力。
- 全面宏观经济覆盖: FOMC 的法定职责覆盖整个美国经济,而不仅限于城镇工薪阶层。PCE 涵盖全美50个州、农村家庭及国内经济主体的广度,直接契合了央行的国家级宏观经济责任。
- 与实际 GDP 的卓越统计一致性: PCE 构成了国民经济核算恒等式($Y = C + I + G + (X - M)$)中的个人消费支出项($C$)。通过将货币政策锚定在用于平减实际国内生产总值的同一定价指数上,美联储确保了其通胀评估与实际产出增长模型之间的数学一致性。
- 可修正性与历史连续性: 与 CPI 不能追溯修改不同,PCE 会持续回溯更新,以融入最新的普查数据、改进的季节性调整因子和不断完善的方法论。这种历史一致性使美联储的量化模型能够在数十年的时间跨度内评估结构性通胀机制,而不会发生统计断层。
这一差别的政策意义极其重大。如果美联储将核心 CPI 设定在 2.0% 的目标,将在机制上执行更为严厉的紧缩立场。由于核心 CPI 历史均值比核心 PCE 高出约 0.35%,要实现核心 CPI 达到 2.0%,就意味着必须将核心 PCE 压低至约 1.65%——这远低于央行维持经济可持续稳定运行的公开目标。
历史通胀利差解构:剖析 30 至 50 个基点的结构性差值
对1980年至2026年历史数据的定量分析表明,CPI 与 PCE 之间的利差($Spread = CPI_{YoY} - PCE_{YoY}$)始终为正、长期持续且具有结构可分解性。在过去40年中,整体指标的年平均利差维持在约 0.35 个百分点(35 个基点),而核心指标的年平均利差约为 0.40 个百分点(40 个基点)。
美国经济分析局定期进行严格的计量经济学核算,将这一历史利差分解为四种截然不同的结构性效应:
\Delta(CPI - PCE) = \text{公式效应} + \text{权重效应} + \text{范围效应} + \text{季节调整及其他残差}
- 公式效应 (~0.15% 至 0.20%): 源于 CPI 修正的拉斯佩尔固定篮子与 PCE 链式费雪理想指数之间的数学计算差异。由于消费者倾向于避开价格大涨的商品,这一项始终为正。
- 权重效应 (~0.15% 至 0.25%): 因类别权重不均引发的分歧,主要受住房驱动(CPI 高权重放大了房地产景气周期的上涨幅度),反向受医疗驱动(公共报销受限时 PCE 高权重拉低了整体通胀)。
- 范围效应 (~0.05% 至 0.10%): PCE 包含但 CPI 剔除的支出项目(如第三方医疗开支、非营利机构、虚拟银行服务)与两者抽样差异相减后的净影响。
- 季节调整及其他残差 (~0.00% 至 0.05%): 由独立季节性调整滤波器和更新的人口基准引发的轻微统计漂移。
尽管长期中位数利差为 35 个基点,但在大宗商品供应冲击期间该利差会发生显著的周期性体制转换。在1990年海湾战争石油危机或2022年大流行后能源混乱期间,整体 CPI 与整体 PCE 之间的利差扩大到了 100 个基点以上,主因是 CPI 具有更高的直接零售能源权重(6.7% 对 3.9%)。
在核心通胀指标中,制度性分化更为剧烈。2022年中至2024年底期间,核心 CPI 持续领先核心 PCE 达 100 至 145 个基点。由于居民住宅租金和业主等价租金年化增幅超过 8.0%,核心 CPI 中高达 44.5% 的住房权重形成了巨大的向上粘性。相比之下,核心 PCE 仅占 18.2% 的温和住房权重,结合受到管制的医疗服务报销上限,使核心 PCE 得以回落至 2.6%,而核心 CPI 仍顽固地处于 3.8% 以上。深刻洞悉这种结构性脱钩的量化对冲基金通过捕捉短端利率期货和远期利率协议中的定价失衡,斩获了丰厚的超额收益。
宏观日程时序分析:12月9日 FOMC 经济预测 vs 12月10日 11月 CPI 发布
在宏观执行中,时机与日历排序的重要性丝毫不亚于数学公式。2026年末正在上演一出经典的机构级日历时序博弈:美联储货币政策日程与劳工统计局的数据发布窗口直接发生正面交汇。
2026年12月9日星期三,联邦公开市场委员会将结束其年内最后一次为期两天的政策会议。美东时间下午2:00,FOMC 发布正式利率政策声明及每季度一次的经济预测摘要(SEP,即点阵图)。点阵图呈现委员会对2026、2027及2028年 GDP 增速、失业率,特别是整体与核心 PCE 通胀率的官方预估。
仅相隔不到 19 个小时,2026年12月10日星期四美东时间上午8:30,劳工统计局将正式公布2026年11月消费者价格指数报告。跟踪这一时序的机构配置者将面临一个高度波动的事件窗口,其运行机制如下:
| 按时序排列的事件关口 | 时间戳 (美东时间) | 发布实体及发布指标 | 初级市场传导管道 | 机构行动指引 |
|---|---|---|---|---|
| 关口 1:FOMC 政策决议 | 2026年12月9日 · 下午 2:00 | 美联储利率决议及政策声明 | 联邦基金目标利率区间 (bps) | 调整短端 SOFR 及国债久期敞口 |
| 关口 2:SEP 点阵图及 PCE 预测 | 2026年12月9日 · 下午 2:00 | FOMC 经济预测摘要 (SEP) | 2026与2027年底核心 PCE 预估值 | 提取美联储隐含的最终实际政策利率水平 |
| 关口 3:鲍威尔新闻发布会 | 2026年12月9日 · 下午 2:30 | 美联储主席货币政策指引问答 | 言论反应函数及对通胀容忍度 | 评估未来政策转向触发门槛 |
| 关口 4:BLS 发布11月 CPI 报告 | 2026年12月10日 · 上午 8:30 | 劳工统计局 (CPI-U 环比 / 同比) | 整体 CPI (预期环比 0.2%) 及核心 CPI | 执行跨资产离散度与通胀盈亏平衡交易 |
| 关口 5:BEA 发布11月 PCE 报告 | 2026年12月23日 · 上午 8:30 | 经济分析局 (个人收入与支出报告) | 官方核心 PCE 环比及同比平减指数 | 核验美联储 SEP 预测契合度并进行再平衡 |
由于 FOMC 在12月9日发布季度 SEP 预测时以核心 PCE 为基准,央行决策官员在敲定利率决策时,根本无法提前知晓次日早间公布的官方11月 CPI 数据。若11月 CPI 在12月10日大幅超出预期,市场对未来降息路径的定价将瞬间与不到24小时前发布的 SEP 点阵图脱节。
把握这一日历节奏的量化团队必须测算新发布的 CPI 分项将如何映射至定于2026年12月23日发布的11月 PCE 报告中。由于分析师可以直接将 CPI 机动车价格、航空客运票价及能源公用事业收费映射入 BEA 的 PCE 核算框架,12月10日的 CPI 数据便充当了实证领先指标,使量化模型能在 BEA 官方发布前整整两周,对即将出炉的 PCE 数据完成高确定性的推导计算。
机构资产配置策略:针对 CPI-PCE 脱钩的实战布局
为了在 cpi vs pce 的结构性利差中捕获阿尔法,量化资产管理机构和多策略对冲基金执行系统化交易方案,旨在隔离固定收益、股票行业板块及数字资产流动性之间的相对定价失衡。机构配置专家应部署以下四阶段定位框架:
1. TIPS 盈亏平衡通胀率与联邦基金目标利率套利
抗通胀国债(TIPS)的本金调整在法律上与未经季节调整的城镇消费者价格指数(CPI-U)挂钩。然而,美联储调整名义联邦基金利率以管理核心 PCE。因此,TIPS 盈亏平衡通胀率反映的是远期 CPI 预期,而名义国债收益率则反映美联储对 PCE 的政策反应。
当市场定价的5年期 TIPS 盈亏平衡率较美联储 2.0% 的 PCE 目标出现过高溢价(例如盈亏平衡率交易在 2.65%)时,资产配置者必须评估这种溢价究竟只是反映了 35 至 40 个基点的 CPI-PCE 结构性利差加通胀风险溢价,还是市场的非理性过度高估。当盈亏平衡利差在没有重大商品供应冲击的情况下扩大超过 65 个基点时,机构便会启动做空盈亏平衡头寸(做空 TIPS,做多名义国债),以捕获向历史结构利差均值回归的利润。
2. 股票因子与行业板块利差轮动
由于行业利润率对价格构成的敏感度不同,CPI 与 PCE 之间的背离会在公开股票市场引发系统性因子轮动:
- 医疗设备与管理型医疗护理: 对 PCE 医疗通胀趋势极为敏感。当 PCE 医疗分项因医院报销费率上调而加速时,管理型医保机构面临利润率压缩,而医院运营方和医疗器械制造商则迎来营收扩张。
- 住宅房地产投资信托基金 (REITs): 与 CPI 住房动态高度正相关。当 CPI 住房通胀维持高位时,住宅房东拥有强大的租金定价权和续租溢价,即便利率环境高企也能支撑 REITs 的盈利估值倍数。
- 非必需消费品 vs 必需消费品: 当 CPI 通胀大幅超越 PCE 时,居民在基本生活消费上面临更严峻的自付预算挤压,从而抑制非必需零售消费,同时保持对必需消费品的刚性需求。
3. 交叉核验全局货币与储备流动性指标
价格指数在本质上是反映历史货币流速的滞后指标。为了判定 CPI 或 PCE 的意外飙升究竟是暂时的供应链摩擦还是实质性的货币贬值,机构必须将通胀数据与更广泛的宏观流动性晴雨表进行交叉比对。量化交易台通过我们的 全球 M2 货币供应量图表 追踪全球广义货币扩张,并通过 美联储净流动性监测 跟踪国内银行储备趋势。
如果在美联储净流动性收缩、财政部一般账户(TGA)现金储备持续累积的同时,整体 CPI 意外走高,那么该通胀数据仅代表滞后的统计回响,而非内生性的货币扩张。在这种环境下,债券收益率的脉冲式飙升往往带来高胜率的拉长久期建仓良机。
4. 数字资产贝塔与实际收益率传导
以比特币($BTC)为代表的数字资产,充当了全球法币流动性和实际利率预期的极速反应气压计。由于美联储以核心 PCE 作为政策调控之锚,实际政策利率被定义为名义联邦基金利率减去核心 PCE 通胀率:
r_{real} = i_{nominal} - \pi_{Core PCE}
当核心 PCE 下降速度快于名义政策利率时,实际政策利率上升,收紧宏观金融条件,对数字储值资产构成逆风。相反,当核心 PCE 出现反弹,或者 FOMC 在 PCE 处于下行轨道时抢先降息,实际收益率就会受压走低,释放出加速的流动性扩张,从历史上看,这往往会触发资本迅猛涌入比特币和去中心化网络资产。
宏观通胀常见问题解答:消费者价格指数 vs 个人消费支出
CPI 与 PCE 通胀的核心区别是什么?
CPI 与 PCE 的主要区别体现在计算公式、人口覆盖范围和支出权重分配上。由劳工统计局(BLS)发布的消费者价格指数(CPI)采用修正的拉斯佩尔固定篮子,衡量城镇居民自付开销。由经济分析局(BEA)发布的个人消费支出(PCE)价格指数则采用链式费雪理想公式,能够根据消费者产品替代行为动态调整权重,衡量整个国内经济的综合总消费。
为什么美联储偏好以 PCE 而非 CPI 作为通胀目标?
美联储于2000年2月正式确立核心 PCE 为法定政策基准,主要因为其链式费雪理想公式消除了顶层替代偏差,其人口统计覆盖全美常住居民及非营利机构,且其全面核算方式直接与计算实际国内生产总值(GDP)的平减指数保持高度一致。
为什么 CPI 通胀读数通常高于 PCE 通胀?
从历史上看,CPI 通胀年化读数平均比 PCE 通胀高出 30 至 50 个基点。这一利差主要由公式效应(当消费者转向更廉价替代品时固定篮子会高估通胀)和权重效应(CPI 给住房分配了 36.2% 的高权重,而 PCE 仅占 15.5%,在房地产繁荣期放大了 CPI 的涨幅)共同驱动。
2026年12月 FOMC 利率决议如何与11月 CPI 数据相互作用?
联邦公开市场委员会定于2026年12月9日结束政策会议并发布季度经济预测摘要(SEP),更新官方核心 PCE 预期。而仅仅不到 19 个小时后,劳工统计局就将于12月10日上午8:30公布11月 CPI 报告。机构配置团队利用 CPI 分项数据,在 BEA 于12月23日正式发布之前整整两周,便能高精度预推下一期的 PCE 实际读数。
Frequently asked questions
What is the primary difference between CPI and PCE inflation?
CPI measures out-of-pocket prices paid by urban households using a fixed Laspeyres basket, whereas PCE measures all consumer expenditures across the economy—including employer-provided health insurance and government benefits—using a chained Fisher-Ideal formula that dynamically reflects consumer product substitution.
Why does the Federal Reserve target PCE instead of CPI?
The Federal Reserve formally adopted Core PCE as its primary policy benchmark in February 2000 because its chained formula eliminates substitution bias, its population scope covers all US residents and rural households, and its comprehensive data sources incorporate verified business revenue and third-party healthcare payments.
Why does CPI inflation usually read higher than PCE inflation?
CPI historically averages 30 to 50 basis points higher than PCE due to two structural factors: the formula effect (fixed baskets overstate price increases when consumers substitute cheaper alternatives) and the weight effect (CPI assigns a 36.2% weight to shelter, more than double PCE's 15.5% shelter share).
How does the December 2026 FOMC rate decision interact with the November CPI release?
The Federal Open Market Committee announces its interest rate decision and Summary of Economic Projections (SEP) on December 9, 2026, anchoring policy expectations around Core PCE forecasts less than 19 hours before the Bureau of Labor Statistics publishes the November 2026 CPI report on December 10 at 8:30 a.m. ET.