Lạm Phát CPI vs PCE: Vì Sao Fed Ưu Tiên PCE và Yếu Tố Nào Thúc Đẩy Chênh Lệch
Bản phân tích định lượng chuyên sâu so sánh Chỉ số Giá Tiêu dùng (CPI) và Chỉ số Giá Chi tiêu Tiêu dùng Cá nhân (PCE), phân tích kiến trúc công thức toán học, chênh lệch tỷ trọng nhà ở so với y tế, cùng định hướng điều hành chính sách của Cục Dự trữ Liên bang.
Trong mô hình hóa kinh tế vĩ mô và định vị đường cong lợi suất trái phiếu chính phủ, sự phân kỳ giữa lạm phát cpi vs pce đại diện cho một trong những khoảng chênh lệch cấu trúc quan trọng nhất trên thị trường tài chính toàn cầu. Trong khi giới quan sát bán lẻ thường xem lạm phát như một thước đo đơn lẻ đồng nhất, các bàn phân bổ vốn định chế, giới giao dịch hoán đổi lãi suất và các ủy ban chính sách tiền tệ duy trì sự phân biệt toán học nghiêm ngặt giữa hai chuỗi số liệu thống kê chính này. Chỉ số Giá Tiêu dùng (CPI), do Cục Thống kê Lao động (BLS) công bố hàng tháng, ghi nhận các chi phí tự chi trả trực tiếp từ túi tiền của các hộ gia đình thành thị. Ngược lại, chỉ số giá Chi tiêu Tiêu dùng Cá nhân (PCE), do Cục Phân tích Kinh tế (BEA) biên soạn như một phần của Hệ thống Tài khoản Thu nhập và Sản phẩm Quốc gia (NIPA), đo lường tổng chi tiêu toàn diện trên toàn bộ nền kinh tế nội địa.
Việc thấu hiểu cơ chế cấu trúc của cpi vs pce mang tính quyết định khi các nhà phân bổ vốn định chế chuẩn bị cho các sự kiện chính sách có tác động lớn, chẳng hạn như quyết định lãi suất sắp tới của Ủy ban Thị trường Mở Liên bang (FOMC) và Chất xúc tác Dự báo & Ngày Công bố CPI Tháng 11 Năm 2026 dự kiến diễn ra vào ngày 10 tháng 12 năm 2026 lúc 8:30 sáng ET. Bởi vì Cục Dự trữ Liên bang chính thức nhắm mục tiêu vào chỉ số giá PCE Cốt Lõi thay vì CPI để thiết lập khung lãi suất mục tiêu quỹ liên bang, việc diễn giải sai mức chênh lệch giữa các chỉ số này sẽ dẫn đến định vị sai lầm về kỳ hạn Trái phiếu Kho bạc, tỷ lệ hòa vốn TIPS và phần bù rủi ro tín dụng doanh nghiệp.
Trong lịch sử, CPI Toàn phần thường cao hơn PCE Toàn phần khoảng 30 đến 50 điểm cơ bản tính theo năm. Tuy nhiên, trong các giai đoạn chuyển dịch vĩ mô mạnh mẽ, mức chênh lệch này có thể mở rộng đáng kể. Trong chu kỳ lạm phát 2022 đến 2024, khoảng cách giữa CPI Cốt Lõi và PCE Cốt Lõi so với cùng kỳ năm trước đã nới rộng vượt quá 150 điểm cơ bản, do lạm phát giá nhà ở leo thang nhanh chóng và sự phân kỳ phương pháp định giá dịch vụ chăm sóc sức khỏe. Báo cáo này mang lại một khảo cứu định lượng toàn diện về các đặc tính công thức, tỷ trọng, phạm vi và thực nghiệm chi phối lạm phát cpi vs pce.
Thấu Hiểu CPI vs PCE: Khái Niệm Cốt Lõi và Phương Pháp Luận Cấu Trúc
Để thiết lập tính minh bạch ở cấp độ định chế, các nhà phân bổ định lượng phải đánh giá sự khác biệt về nhiệm vụ thống kê, cơ quan phát hành và cơ chế khảo sát chi phối cả hai chỉ số. Sự phân kỳ cơ bản giữa cpi vs pce bắt đầu từ mục tiêu kinh tế của từng thước đo. Chỉ số Giá Tiêu dùng được thiết kế như một chỉ số chi phí hàng hóa có điều kiện (COGI) phản ánh các chi phí tự chi trả cần thiết để duy trì mức sống cố định cho người tiêu dùng thành thị. Chỉ số giá PCE được xây dựng như một chỉ số giảm phát toàn diện của tổng chi tiêu hộ gia đình, nắm bắt toàn bộ hoạt động kinh tế bất kể ai là người tài trợ cho giao dịch mua bán đó.
Quy trình tổng hợp thống kê phản ánh các thiết kế định chế khác nhau này trên năm chiều kích cấu trúc:
- Cơ quan Xuất bản: CPI được tính toán và công bố bởi Cục Thống kê Lao động (BLS), trực thuộc Bộ Lao động Hoa Kỳ. PCE được tính toán và công bố bởi Cục Phân tích Kinh tế (BEA), trực thuộc Bộ Thương mại Hoa Kỳ.
- Khung Thu thập Dữ liệu Sơ cấp: BLS thu thập dữ liệu CPI thông qua hai hoạt động thực địa quy mô lớn: Khảo sát Chi tiêu Tiêu dùng (CE) (phỏng vấn khoảng 24.000 hộ gia đình mỗi năm để tính toán tỷ trọng tiêu dùng) và Khảo sát Điểm Mua hàng, lấy mẫu khoảng 94.000 mức giá tại 23.000 cơ sở bán lẻ và dịch vụ mỗi tháng. Ngược lại, BEA dựa chủ yếu vào dữ liệu doanh thu phía doanh nghiệp, lấy từ Khảo sát Dịch vụ Hàng năm (SAS) của Cục Điều tra Dân số, Khảo sát Dịch vụ Hàng quý (QSS), và Khảo sát Thương mại Bán lẻ Hàng tháng, được bổ sung bởi dữ liệu hành chính từ các cơ quan quản lý.
- Phạm vi Dân số Mục tiêu: CPI-U (Tất cả Người tiêu dùng Thành thị) bao phủ khoảng 93% tổng dân số Hoa Kỳ, cố ý loại trừ cư dân nông thôn, quân nhân tại ngũ và các cá nhân sống trong viện. PCE bao phủ 100% dân số thường trú tại Hoa Kỳ, bao gồm các hộ gia đình nông thôn, khách du lịch nước ngoài chi tiêu trong nước và các tổ chức phi lợi nhuận phục vụ hộ gia đình (NPISH).
- Ranh giới Tài trợ và Thanh toán: CPI chỉ ghi nhận độc quyền những gì người tiêu dùng chi trả trực tiếp từ túi tiền của họ. Nếu một khoản chi tiêu được chi trả bởi người sử dụng lao động, công ty bảo hiểm tư nhân hoặc cơ quan liên bang, CPI sẽ hoàn toàn bỏ qua. PCE ghi nhận toàn bộ tiêu dùng, kết hợp các khoản thanh toán bảo hiểm y tế của bên thứ ba, chuyển giao Medicaid và Medicare của chính phủ cùng các dịch vụ xã hội được trợ cấp.
- Tần suất Điều chỉnh Lịch sử: CPI hiếm khi được điều chỉnh hồi tố; một khi số liệu toàn phần hàng tháng được công bố, giá trị chỉ số chưa điều chỉnh theo mùa sẽ cố định vĩnh viễn, chỉ trải qua các tính toán điều chỉnh theo mùa định kỳ mỗi năm một lần. PCE được điều chỉnh sâu rộng hàng tháng, hàng năm và theo chu kỳ chuẩn hóa 5 năm khi có dữ liệu tổng sản phẩm quốc nội và thuế cập nhật.
Bởi vì các hợp đồng phái sinh tài chính—chẳng hạn như Trái phiếu Kho bạc Bảo vệ khỏi Lạm phát (TIPS) và các hợp đồng hoán đổi lãi suất gắn với CPI—thanh toán dựa trên mức chỉ số hàng tháng không bị điều chỉnh, các thị trường tài chính dựa vào CPI để lập chỉ mục dòng tiền. Ngược lại, các bộ phận nghiên cứu kinh tế vĩ mô, các nhà kinh tế ngân hàng trung ương và các bàn dự báo học thuật dựa vào PCE vì chuỗi thời gian được điều chỉnh cung cấp một chỉ số giảm phát lịch sử thuần túy về mặt kinh tế đối với hoạt động của người tiêu dùng.
Kiến Trúc Công Thức: Cơ Chế Chỉ Số Laspeyres vs Fisher-Ideal
Động lực toán học chính tạo nên mức chênh lệch dai dẳng giữa cpi vs pce là công thức tính chỉ số. Các nhà tổng hợp chỉ số giá phải đối mặt với hiệu ứng thay thế: khi giá tương đối của một hàng hóa hoặc dịch vụ cụ thể tăng lên, người tiêu dùng hợp lý sẽ giảm tiêu thụ mặt hàng đó và chuyển sang các lựa chọn thay thế tương đối rẻ hơn. Cách một chỉ số giải thích động lực này quyết định liệu nó có tạo ra thiên lệch thay thế hướng lên hay không.
Chỉ số Giá Tiêu dùng áp dụng công thức Laspeyres sửa đổi ở cấp độ tổng hợp cấp cao. Về mặt toán học, chỉ số giá Laspeyres cổ điển ($P_L$) được định nghĩa là:
P_L = \frac{\sum (P_{t,i} \times Q_{0,i})}{\sum (P_{0,i} \times Q_{0,i})}
Trong đó $P_{t,i}$ đại diện cho giá của mặt hàng $i$ trong kỳ hiện tại $t$, $P_{0,i}$ đại diện cho giá của mặt hàng $i$ trong kỳ cơ sở $0$, và $Q_{0,i}$ đại diện cho số lượng tiêu thụ cố định trong kỳ cơ sở $0$.
Bởi vì công thức Laspeyres giữ nguyên khối lượng tiêu dùng ($Q_0$) cố định theo thời gian, nó giả định rằng người tiêu dùng tiếp tục mua khối lượng hàng hóa chính xác như cũ ngay cả khi giá cả tăng vọt. Nếu giá thịt bò tăng gấp đôi trong khi giá thịt gia cầm giữ nguyên, công thức Laspeyres rổ cố định giả định người tiêu dùng mua cùng một lượng thịt bò đó, làm thổi phồng mức tăng thực sự trong chi phí sinh hoạt. Năm 1996, Ủy ban Boskin mang tính bước ngoặt ước tính rằng riêng thiên lệch thay thế đã làm tăng số liệu CPI hàng năm khoảng 0,40 điểm phần trăm mỗi năm. Mặc dù BLS đã áp dụng tỷ trọng hình học ở cấp độ mặt hàng cơ bản vào năm 1999 và chuyển sang cập nhật rổ hàng năm vào năm 2023, CPI về cơ bản vẫn là một chỉ số Laspeyres sửa đổi cấp cao.
Trái lại, chỉ số giá Chi tiêu Tiêu dùng Cá nhân sử dụng công thức Fisher-Ideal dạng chuỗi, đại diện cho trung bình nhân của chỉ số Laspeyres ($P_L$) và chỉ số Paasche ($P_P$). Chỉ số Paasche tính toán giá kỳ hiện tại được tính trọng số theo khối lượng tiêu dùng kỳ hiện tại ($Q_t$):
P_F = \sqrt{P_L \times P_P} = \sqrt{ \left( \frac{\sum P_{t,i} Q_{0,i}}{\sum P_{0,i} Q_{0,i}} \right) \times \left( \frac{\sum P_{t,i} Q_{t,i}}{\sum P_{0,i} Q_{t,i}} \right) }
Công thức Fisher-Ideal được phân loại trong lý thuyết kinh tế như một chỉ số siêu đẳng (superlative index) vì nó cung cấp phép xấp xỉ bậc hai cho hàm chi tiêu bất kỳ, nắm bắt trọn vẹn cả hiệu ứng thu nhập và hiệu ứng thay thế khi chúng diễn ra trong thời gian thực.
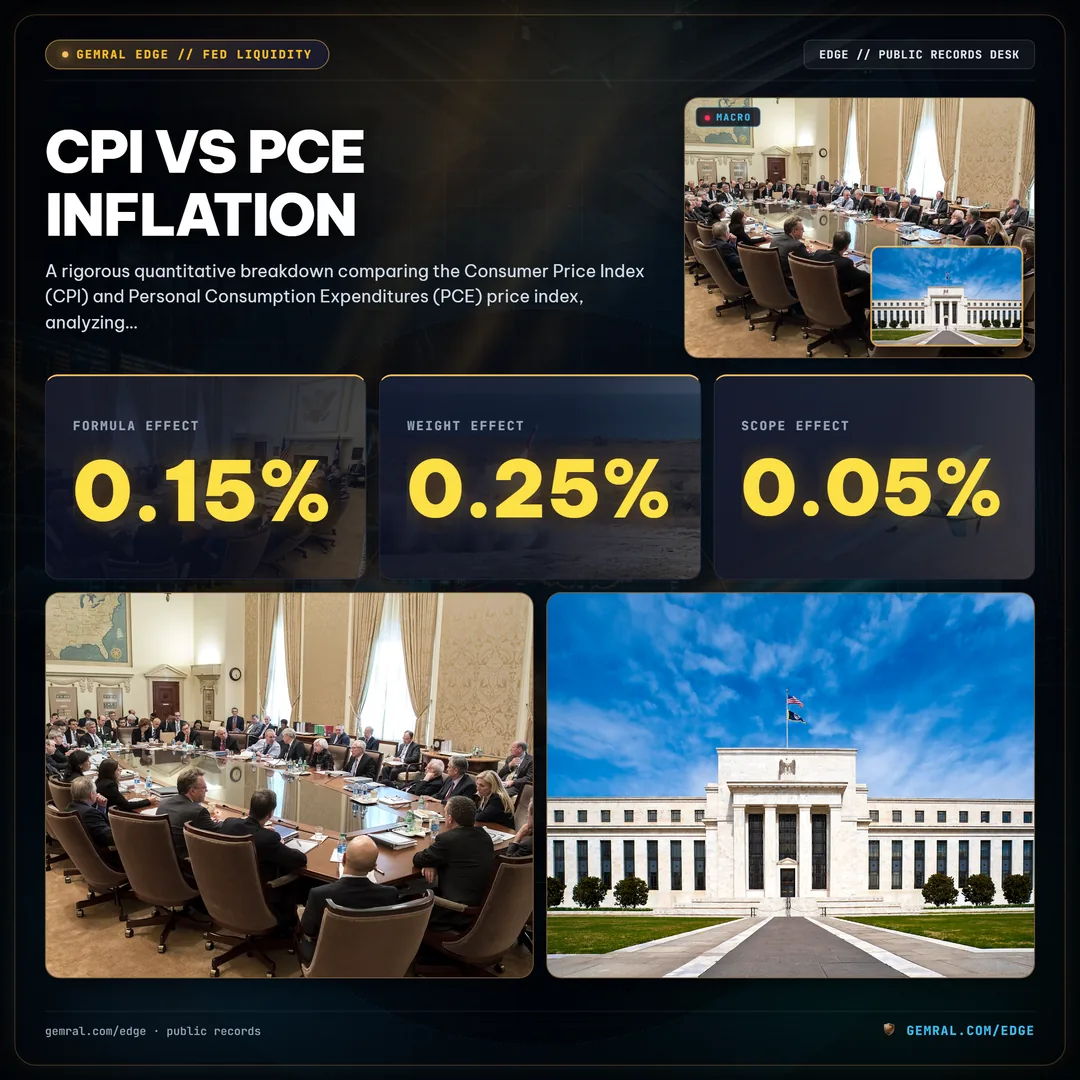
BEA cập nhật tỷ trọng số lượng ($Q_t$) trong chỉ số PCE hàng tháng khi các báo cáo bán hàng và doanh thu thực tế được tích hợp. Nếu người tiêu dùng chuyển từ thịt bò sang thịt gà, tỷ trọng chi tiêu hàng tháng của PCE ngay lập tức phản ánh lượng tiêu thụ thịt bò thấp hơn và lượng mua thịt gà cao hơn. Do đó, PCE loại bỏ được thiên lệch thay thế cấp cao. Các nghiên cứu phân rã kinh tế lượng do Ngân hàng Dự trữ Liên bang San Francisco thực hiện chỉ ra rằng riêng hiệu ứng công thức đã giải thích trung bình 15 đến 20 điểm cơ bản (0,15% đến 0,20%) mức chênh lệch vượt trội hàng năm của CPI so với PCE.
Phân Kỳ Tỷ Trọng Rổ Hàng Hóa: Ưu Thế Nhà Ở vs Phân Bổ Chi Phí Y Tế
Trong khi công thức toán học giải thích mức chênh lệch nền tảng, nguồn gốc lớn nhất gây ra sự phân kỳ mang tính chu kỳ giữa cpi vs pce là sự chênh lệch triệt để về tỷ trọng rổ hàng hóa. Tầm quan trọng tương đối của các danh mục chi tiêu chính khác biệt đáng kể giữa hai chỉ số do các định nghĩa chi tiêu cơ bản của chúng.
| Danh Mục Chi Tiêu | Tỷ Trọng CPI Toàn Phần (%) | Tỷ Trọng PCE Toàn Phần (%) | Chênh Lệch Tỷ Trọng Tương Đối (CPI - PCE) | Động Lực Phân Tích Cốt Lõi |
|---|---|---|---|---|
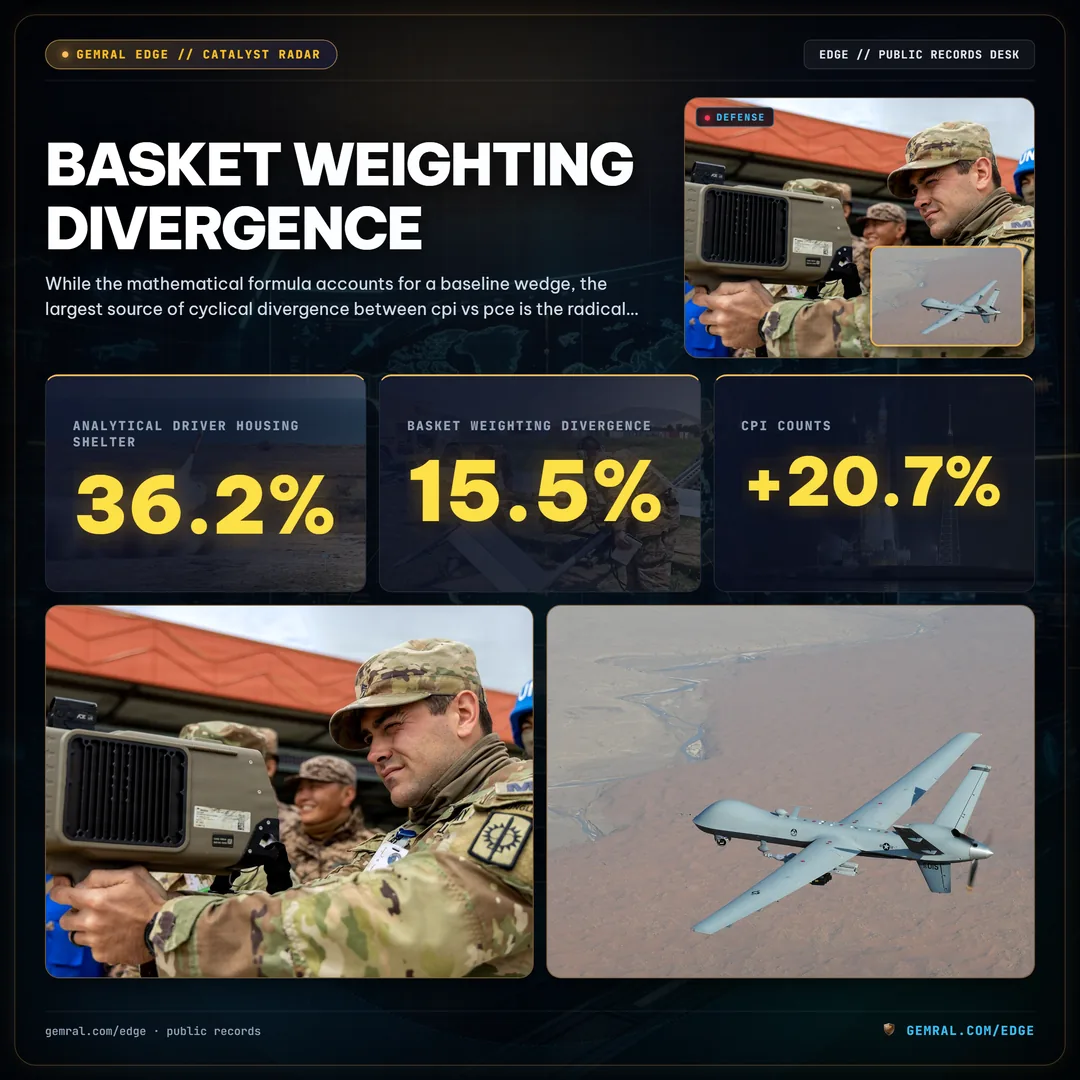
| Nhà Ở & Nơi Trú Ẩn | 36.2% | 15.5% | +20.7% | CPI chỉ tính dòng tiền thuê của người tiêu dùng; PCE bao gồm toàn bộ cơ sở tiêu dùng của nền kinh tế |
| Giá Thuê Tương Đương Của Chủ Sở Hữu (OER) | 26.8% | 11.4% | +15.4% | Giá trị thuê ước tính của nơi cư trú chính do chủ sở hữu chiếm dụng |
| Chăm Sóc Y Tế & Sức Khỏe | 8.5% | 17.4% | -8.9% | CPI đo lường các khoản đồng chi trả tự trả của bệnh nhân; PCE bao gồm bảo hiểm của chủ lao động và Medicare |
| Giao Thông & Phương Tiện Cơ Giới | 16.8% | 10.2% | +6.6% | Tỷ trọng sở hữu xe cộ cao hơn trong các cuộc khảo sát chi tiêu hộ gia đình thành thị |
| Thực Phẩm và Đồ Uống | 13.4% | 7.8% | +5.6% | Chi tiêu hàng tạp hóa của hộ gia đình chiếm tỷ trọng lớn hơn trong chi tiêu tự trả của thành thị |
| Hàng Hóa & Dịch Vụ Năng Lượng | 6.7% | 3.9% | +2.8% | Tỷ trọng xăng dầu bán lẻ trực tiếp và tiện ích gia đình tập trung trong ngân sách hộ gia đình |
| Giải Trí & Dịch Vụ Cá Nhân | 5.4% | 11.6% | -6.2% | Dịch vụ giải trí thương mại, trò chơi và dịch vụ phi lợi nhuận rộng lớn hơn trong PCE |
| Giáo Dục & Truyền Thông | 5.8% | 5.6% | +0.2% | Tương đương nhau, mặc dù PCE bao gồm các quỹ tài trợ giáo dục của tổ chức phi lợi nhuận |
| Hàng Hóa & Dịch Vụ Khác | 7.2% | 28.0% | -20.8% | PCE kết hợp các dịch vụ tài chính giả định, bảo hiểm nhân thọ và dịch vụ pháp lý doanh nghiệp |
Sự phân kỳ cấu trúc chi phối lớn nhất nằm ở lĩnh vực nhà ở. Trong CPI Toàn phần, tổng chi phí nhà ở chiếm tỷ trọng đo lường được là 36,2%. Khi loại bỏ lương thực và năng lượng để tính CPI Cốt Lõi, tỷ trọng nhà ở tăng vọt lên khoảng 44,5%. Tuy nhiên, trong PCE Toàn phần, nhà ở chỉ chiếm 15,5% (và khoảng 18,2% trong PCE Cốt Lõi).
Khoảng cách cấu trúc này phát sinh do mẫu số tổng chi tiêu của PCE ($PCE_{Total}$) bao gồm hàng trăm tỷ đô la phúc lợi do người sử dụng lao động chi trả, chi phí đi lại của doanh nghiệp và hoạt động phi lợi nhuận vốn không tồn tại trong mẫu số CPI cấp hộ gia đình ($CPI_{Total}$). Do mẫu số PCE lớn hơn khoảng 30% xét theo giá trị đô la, tỷ trọng toán học do tiền thuê nhà ở và Giá Thuê Tương Đương Của Chủ Sở Hữu (OER) nắm giữ bị pha loãng hơn một nửa.
Ngược lại, chăm sóc sức khỏe đại diện cho trục phân kỳ lớn thứ hai. Trong CPI, hàng hóa và dịch vụ y tế chỉ chiếm 8,5% tổng rổ hàng. CPI khảo sát trực tiếp các hộ gia đình, chỉ ghi nhận các tấm séc do bệnh nhân thực chi trả cho việc đồng thanh toán đơn thuốc, khám nha khoa và phí bảo hiểm y tế. Ngược lại, y tế chiếm 17,4% rổ PCE—gấp đôi tỷ lệ phân bổ của CPI. PCE nắm bắt toàn bộ chi phí kinh tế của việc cung cấp dịch vụ chăm sóc sức khỏe tại Hoa Kỳ, bao gồm 1,5 nghìn tỷ đô la đóng góp y tế hàng năm của người sử dụng lao động, cũng như các khoản chi liên bang qua Medicare, Medicaid và Cơ quan Quản lý Y tế Cựu chiến binh. Khi chi phí dịch vụ y tế tăng lên, PCE chịu cú sốc lạm phát lớn hơn nhiều so với CPI.
Phạm Vi Dữ Liệu và Độ Bao Phủ: Khảo Sát Người Tiêu Dùng vs Hồ Sơ Doanh Nghiệp Của Bên Thứ Ba
Vượt ra ngoài các công thức toán học và tỷ trọng rổ hàng, trụ cột nền tảng thứ ba phân tách cpi vs pce là phạm vi và dữ liệu nguồn cơ sở được sử dụng để theo dõi biến động giá riêng lẻ. Ngay cả khi đo lường cùng một phân ngành kinh tế, BLS và BEA thường thu nhận dữ liệu giá từ các cánh cổng định chế hoàn toàn khác nhau.
Sự phân kỳ trong định giá dịch vụ y tế cung cấp minh chứng thực tế rõ nét nhất về hiện tượng này. Khi tính toán chỉ số Chăm sóc Y tế trong CPI, BLS thu thập báo giá từ các hiệu thuốc bán lẻ, phòng khám và nhà cung cấp bảo hiểm y tế cho các giao dịch tự chi trả của người tiêu dùng. Tuy nhiên, do các hợp đồng bảo hiểm y tế thường xuyên thay đổi các mức bảo hiểm, mức khấu trừ và biểu phí đồng thanh toán, việc đo lường trực tiếp giá dịch vụ y tế của người tiêu dùng là vô cùng khó khăn. BLS trước đây dựa vào phương pháp thu nhập giữ lại để ước tính lạm phát bảo hiểm y tế, điều này tạo ra sự biến động giả tạo và độ trễ nhiều tháng trong các chỉ số y tế của CPI.
Cục Phân tích Kinh tế tránh được vấn đề khảo sát này bằng cách lấy dữ liệu giá y tế của PCE trực tiếp từ Chỉ số Giá Sản xuất (PPI) và dữ liệu thanh toán hành chính từ Trung tâm Dịch vụ Medicare & Medicaid (CMS). Cụ thể, các đầu vào y tế của PCE được ánh xạ trực tiếp tới:
- Dịch Vụ Bệnh Viện Theo PPI: Đo lường giá hoàn trả ròng mà các bệnh viện y khoa và ngoại khoa tổng quát nhận được từ các công ty bảo hiểm công và tư nhân.
- Văn Phòng Bác Sĩ Theo PPI: Đo lường lịch hoàn trả thương mại thực tế được trả cho các cơ sở y tế, thay vì giá niêm yết bán lẻ của bệnh nhân.
- Cơ Sở Chăm Sóc Điều Dưỡng và Nội Trú Theo PPI: Theo dõi phí chăm sóc tại các viện dưỡng lão trực tiếp từ hệ thống kế toán của cơ sở.
- Hồ Sơ Thanh Toán Hành Chính Của CMS: Tiếp nhận các điều chỉnh tỷ lệ thanh toán theo luật định của Medicaid và Medicare được công bố trực tiếp trên công báo liên bang.
Do PCE kết hợp giá sản xuất bán buôn từ PPI thay vì các cuộc khảo sát người tiêu dùng bán lẻ, quỹ đạo lạm phát y tế trong PCE thường tách rời khỏi CPI. Khi chính quyền các tiểu bang đóng băng lịch hoàn trả Medicaid hoặc Quốc hội ban hành các mức trần giá Medicare theo luật định, lạm phát y tế trong PCE sẽ chậm lại ngay lập tức, ngay cả khi phí bảo hiểm y tế bán lẻ thương mại trong CPI tiếp tục tăng từ 8 đến 12% mỗi năm.
Tương tự, PCE kết hợp các dịch vụ tài chính giả định không hề có đại diện trong CPI. Trong ngân hàng hiện đại, người tiêu dùng thường nhận được tài khoản thanh toán miễn phí, điểm thưởng thẻ tín dụng và quyền truy cập nền tảng đầu tư mà không phải trả hoa hồng tiền mặt trực tiếp. Đổi lại, các ngân hàng thương mại thu được biên lãi ròng từ tiền gửi. BEA tính toán giá trị của các dịch vụ này (gọi là "dịch vụ tài chính được cung cấp không cần thanh toán") và đưa chúng vào PCE với tỷ trọng khoảng 2,5%. Trong các giai đoạn chuyển dịch chính sách tiền tệ mạnh mẽ của Fed, những thay đổi trong biên độ tiền gửi ngân hàng tạo ra lạm phát hoặc giảm phát tổng hợp trong chỉ số PCE hoàn toàn không xuất hiện trong CPI.
Mỏ Neo Chính Sách Tiền Tệ: Vì Sao Cục Dự Trữ Liên Bang Nhắm Mục Tiêu PCE Cốt Lõi Thay Vì CPI
Một điểm thường gây nhầm lẫn trong giới đầu tư là tại sao Cục Dự trữ Liên bang lại chọn PCE Cốt Lõi làm mục tiêu lạm phát theo luật định chính thức thay vì Chỉ số Giá Tiêu dùng được công chúng biết đến rộng rãi hơn. Nhiệm vụ của Cục Dự trữ Liên bang theo Đạo luật Việc làm Toàn dụng Humphrey-Hawkins yêu cầu ngân hàng trung ương theo đuổi việc làm tối đa và giá cả ổn định. Tuy nhiên, luật pháp không chỉ định rõ chỉ số giá nào phải định nghĩa sự ổn định giá cả.
Trong suốt thập niên 1980 và 1990, FOMC đã sử dụng Chỉ số Giá Tiêu dùng làm thước đo lạm phát chính. Tuy nhiên, trong Báo cáo Chính sách Tiền tệ nửa năm một lần gửi Quốc hội đệ trình ngày 17 tháng 2 năm 2000, Chủ tịch Fed Alan Greenspan đã thông báo rằng Ủy ban từ nay sẽ neo giữ các dự báo lạm phát và thảo luận chính sách xung quanh chỉ số giá PCE. Vào tháng 1 năm 2012, dưới thời Chủ tịch Ben Bernanke, FOMC đã chính thức hóa ưu tiên này bằng cách thông qua mục tiêu lạm phát dài hạn cụ thể bằng số là 2,0% cho mức thay đổi hàng năm của chỉ số giá PCE Toàn phần.
Ưu tiên chính thức của Fed dành cho PCE so với CPI dựa trên bốn lý do định chế rõ ràng:
- Loại bỏ Thiên lệch Thay thế: Cục Dự trữ Liên bang điều hành chính sách tiền tệ để quản lý tổng cầu kinh tế vĩ mô. Bởi vì công thức Fisher-Ideal chuỗi cập nhật tỷ trọng chi tiêu một cách linh hoạt, PCE nắm bắt chính xác cách các hộ gia đình thay đổi hành vi mua sắm để phản ứng với sự dịch chuyển giá tương đối. Việc nhắm mục tiêu vào một chỉ số có thiên lệch Laspeyres rổ cố định (như CPI) sẽ buộc Fed phải thắt chặt chính sách quá mức, kìm hãm tăng trưởng kinh tế để chống lại lỗi đo lường thống kê thay vì áp lực giá cả thực sự.
- Phạm vi Kinh tế Toàn diện: Nhiệm vụ của FOMC bao trùm toàn bộ nền kinh tế Hoa Kỳ, không chỉ riêng những người làm công ăn lương thành thị. Việc PCE kết hợp tất cả 50 tiểu bang, các hộ gia đình nông thôn và các chủ thể kinh tế nội địa hoàn toàn phù hợp với trách nhiệm kinh tế vĩ mô quốc gia của ngân hàng trung ương.
- Tính Nhất quán Thống kê Vượt trội với GDP: PCE đại diện cho thành phần chi tiêu tiêu dùng ($C$) của phương trình hạch toán quốc gia cơ bản ($Y = C + I + G + (X - M)$). Bằng cách neo chính sách tiền tệ vào chính chỉ số giá được sử dụng để tính chỉ số giảm phát Tổng sản phẩm Quốc nội thực tế, Cục Dự trữ Liên bang đảm bảo tính nhất quán toán học giữa các đánh giá lạm phát và các mô hình tăng trưởng sản lượng thực tế.
- Khả năng Điều chỉnh và Tính Toàn vẹn Lịch sử: Không giống như CPI vốn không thể điều chỉnh hồi tố, PCE liên tục được cập nhật lùi lại để kết hợp các đợt sửa đổi toàn diện của dữ liệu điều tra dân số, cải thiện các yếu tố điều chỉnh theo mùa và tinh chỉnh phương pháp luận. Tính nhất quán lịch sử này cho phép các mô hình định lượng của Fed đánh giá các chế độ lạm phát cấu trúc qua các khung thời gian nhiều thập kỷ mà không bị gián đoạn thống kê.
Ý nghĩa chính sách của sự phân biệt này là vô cùng to lớn. Nếu Fed nhắm mục tiêu CPI Cốt Lõi ở mức 2,0% thay vì PCE Cốt Lõi, cơ quan này sẽ áp đặt một lập trường chính sách tiền tệ thắt chặt hơn về mặt cơ học. Do CPI Cốt Lõi trong lịch sử giao dịch với mức chênh lệch cao hơn khoảng 0,35% so với PCE Cốt Lõi, việc đạt được mức CPI Cốt Lõi 2,0% đồng nghĩa với việc ép PCE Cốt Lõi xuống khoảng 1,65%—thấp hơn nhiều so với mục tiêu đã tuyên bố của ngân hàng trung ương cho sự ổn định kinh tế vĩ mô bền vững.
Chênh Lệch Lạm Phát Trong Lịch Sử: Giải Phẫu Mức Chênh Lệch 30 Đến 50 Điểm Cơ Bản
Phân tích định lượng dữ liệu lịch sử từ năm 1980 đến năm 2026 chứng minh rằng mức chênh lệch giữa CPI và PCE ($Spread = CPI_{YoY} - PCE_{YoY}$) luôn dương, kéo dài và có thể phân rã theo cấu trúc. Trong 40 năm qua, mức chênh lệch hàng năm trung bình dao động ở khoảng 0,35 điểm phần trăm (35 điểm cơ bản) đối với các số liệu toàn phần, và khoảng 0,40 điểm phần trăm (40 điểm cơ bản) đối với các thước đo cốt lõi.
Cục Phân tích Kinh tế thường xuyên tiến hành đối chiếu kinh tế lượng chính thức để phân rã mức chênh lệch lịch sử này thành bốn hiệu ứng cấu trúc riêng biệt:
\Delta(CPI - PCE) = \text{Hiệu Ứng Công Thức} + \text{Hiệu Ứng Tỷ Trọng} + \text{Hiệu Ứng Phạm Vi} + \text{Điều Chỉnh Theo Mùa/Khác}
- Hiệu Ứng Công Thức (~0,15% đến 0,20%): Sự khác biệt toán học bắt nguồn từ rổ cố định Laspeyres sửa đổi của CPI so với chỉ số Fisher-Ideal chuỗi của PCE. Thành phần này luôn dương, phản ánh việc người tiêu dùng chuyển hướng khỏi các hàng hóa tăng giá.
- Hiệu Ứng Tỷ Trọng (~0,15% đến 0,25%): Sự phân kỳ do tỷ trọng danh mục không đồng đều, bị chi phối bởi nhà ở (nơi tỷ trọng lớn của CPI làm trầm trọng thêm các đợt tăng giá trong các đợt bùng nổ bất động sản) so với y tế (nơi tỷ trọng lớn của PCE làm giảm lạm phát chung khi tỷ lệ hoàn trả công bị kìm chế).
- Hiệu Ứng Phạm Vi (~0,05% đến 0,10%): Tác động của các mặt hàng có trong PCE nhưng bị loại khỏi CPI (ví dụ: các khoản chi y tế của bên thứ ba, các tổ chức phi lợi nhuận, dịch vụ ngân hàng giả định), trừ đi các mặt hàng mà việc lấy mẫu của CPI khác với PCE.
- Điều Chỉnh Theo Mùa & Sai Số Khác (~0,00% đến 0,05%): Độ trôi thống kê nhỏ phát sinh từ các bộ lọc điều chỉnh theo mùa độc lập khác nhau và chuẩn dân số cập nhật.
Trong khi mức chênh lệch trung vị dài hạn là 35 điểm cơ bản, khoảng cách này thể hiện những chuyển dịch chế độ mang tính chu kỳ đáng kể. Trong các cú sốc nguồn cung hàng hóa, chẳng hạn như đợt tăng giá dầu trong Chiến tranh Vùng Vịnh năm 1990 hoặc sự gián đoạn năng lượng hậu đại dịch năm 2022, chênh lệch giữa CPI Toàn phần và PCE Toàn phần đã nới rộng lên hơn 100 điểm cơ bản do tỷ trọng năng lượng bán lẻ trực tiếp của CPI cao hơn (6,7% so với 3,9%).
Những chuyển dịch chế độ rõ rệt hơn nữa diễn ra trong các chỉ số lạm phát cốt lõi. Từ giữa năm 2022 đến cuối năm 2024, CPI Cốt Lõi liên tục vượt PCE Cốt Lõi từ 100 đến 145 điểm cơ bản. Do giá thuê nhà ở và Giá Thuê Tương Đương Của Chủ Sở Hữu tăng vọt với tốc độ hàng năm vượt quá 8,0%, tỷ trọng nhà ở 44,5% trong CPI Cốt Lõi đã tạo ra quán tính tăng giá đáng kể. Ngược lại, tỷ trọng nhà ở khiêm tốn 18,2% trong PCE Cốt Lõi, kết hợp với các mức trần hoàn trả chi phí y tế bị kìm nén, đã cho phép PCE Cốt Lõi giảm về mức 2,6% trong khi CPI Cốt Lõi vẫn neo cứng đầu trên 3,8%. Các quỹ đầu cơ định lượng hiểu rõ sự tách rời cấu trúc này đã tạo ra lợi nhuận vượt trội đáng kể bằng cách khai thác sự định giá sai lệch trên thị trường hợp đồng tương lai lãi suất ngắn hạn và các thỏa thuận lãi suất kỳ hạn.
Trình Tự Lịch Trình Vĩ Mô: Dự Báo Của FOMC Ngày 9/12 vs CPI Tháng 11/2026 Ngày 10/12
Trong thực thi kinh tế vĩ mô, thời điểm và trình tự lịch trình cũng quan trọng không kém gì các công thức toán học. Một nghiên cứu điển hình cấp định chế về trình tự sự kiện đang mở ra vào cuối năm 2026, nơi lịch chính sách tiền tệ của Cục Dự trữ Liên bang giao thoa trực tiếp với chu kỳ công bố dữ liệu của Cục Thống kê Lao động.
Vào thứ Tư, ngày 9 tháng 12 năm 2026, Ủy ban Thị trường Mở Liên bang sẽ kết thúc cuộc họp chính sách kéo dài hai ngày cuối cùng trong năm. Vào lúc 2:00 chiều ET, FOMC sẽ công bố tuyên bố chính sách lãi suất chính thức và Tóm tắt Dự báo Kinh tế hàng quý (SEP), thường được gọi là biểu đồ dot plot. SEP trình bày các dự báo kinh tế chính thức của Ủy ban về tăng trưởng Tổng sản phẩm Quốc nội, tỷ lệ thất nghiệp và quan trọng nhất là lạm phát PCE Toàn phần và Cốt Lõi trong các năm 2026, 2027 và 2028.
Chưa đầy 19 giờ sau, vào thứ Năm, ngày 10 tháng 12 năm 2026 lúc 8:30 sáng ET, Cục Thống kê Lao động sẽ công bố báo cáo Chỉ số Giá Tiêu dùng tháng 11 năm 2026 chính thức. Các nhà phân bổ vốn định chế theo dõi trình tự này phải đối mặt với một khung thời gian biến động cao chịu sự chi phối của các cơ chế sau:
| Cột Mốc Sự Kiện Theo Trình Tự | Dấu Mốc Thời Gian (ET) | Đơn Vị Báo Cáo & Chỉ Số Phát Hành | Kênh Dẫn Truyền Sơ Cấp | Định Hướng Hành Động Định Chế |
|---|---|---|---|---|
| Cột Mốc 1: Quyết Định Chính Sách FOMC | 9/12/2026 · 2:00 chiều | Quyết định & Tuyên bố Lãi suất của Cục Dự trữ Liên bang | Hành lang Lãi suất Mục tiêu Quỹ Liên bang (bps) | Điều chỉnh kỳ hạn SOFR ngắn hạn và Trái phiếu Kho bạc |
| Cột Mốc 2: Biểu Đồ Dot Plot SEP & Dự Báo PCE | 9/12/2026 · 2:00 chiều | Tóm tắt Dự báo Kinh tế của FOMC (SEP) | Dự báo PCE Cốt Lõi Cuối Năm 2026 & 2027 | Trích xuất mức lãi suất chính sách thực tế cuối chu kỳ hàm ý của Fed |
| Cột Mốc 3: Họp Báo Của Chủ Tịch Powell | 9/12/2026 · 2:30 chiều | Hỏi đáp Định hướng Tiền tệ của Chủ tịch Fed | Hàm phản ứng bằng lời nói & mức độ chấp nhận lạm phát | Đánh giá ngưỡng kích hoạt cho các đợt điều chỉnh chính sách tương lai |
| Cột Mốc 4: Công Bố CPI Tháng 11/2026 Của BLS | 10/12/2026 · 8:30 sáng | Cục Thống kê Lao động (CPI-U MoM / YoY) | CPI Toàn phần (dự kiến 0,2% MoM) & CPI Cốt Lõi | Thực thi các giao dịch phân tán đa tài sản và hòa vốn lạm phát |
| Cột Mốc 5: Công Bố PCE Tháng 11/2026 Của BEA | 23/12/2026 · 8:30 sáng | Cục Phân tích Kinh tế (Thu nhập & Chi tiêu Cá nhân) | Các chỉ số giảm phát PCE Cốt Lõi MoM & YoY chính thức | Xác minh sự liên kết dự báo SEP của Fed và tái cân bằng |
Bởi vì FOMC công bố các dự báo SEP hàng quý dựa trên PCE Cốt Lõi vào ngày 9 tháng 12, các quan chức ngân hàng trung ương buộc phải chốt quyết định lãi suất mà không hề biết trước số liệu CPI tháng 11 chính thức sẽ được công bố vào sáng hôm sau. Nếu báo cáo CPI tháng 11 bất ngờ tăng mạnh vào ngày 10 tháng 12, định giá thị trường cho các điều chỉnh lãi suất tương lai sẽ ngay lập tức tách rời khỏi biểu đồ dot plot SEP mới vừa được công bố chưa đầy 24 giờ trước đó.
Các bàn định lượng theo dõi trình tự lịch trình này phải đánh giá cách thức các thành phần CPI sắp tới sẽ chuyển đổi thành báo cáo PCE tháng 11 tiếp theo, dự kiến công bố vào ngày 23 tháng 12 năm 2026. Do các nhà phân tích có thể ánh xạ trực tiếp giá xe cơ giới, giá vé máy bay và biểu giá năng lượng của CPI vào khung tính toán PCE của BEA, đợt phát hành CPI ngày 10 tháng 12 đóng vai trò như một chỉ báo dẫn dắt thực nghiệm cho phép các mô hình định lượng tính toán các ước tính có độ tin cậy cao về số liệu PCE sắp tới trước hai tuần đầy đủ trước khi BEA công bố dữ liệu chính thức.
Cẩm Nang Phân Bổ Danh Mục Định Chế: Định Vị Đón Đầu Sự Tách Rời CPI-PCE
Để kiếm tiền từ mức chênh lệch cấu trúc giữa cpi vs pce, các nhà quản lý tài sản định lượng và các quỹ đầu cơ đa chiến lược thực thi các chiến lược giao dịch có hệ thống được thiết kế để cô lập sự thiếu hiệu quả định giá tương đối trên các thị trường thu nhập cố định, các nhóm ngành cổ phiếu và thanh khoản tài sản số. Các nhà phân bổ định chế nên triển khai khung định vị bốn giai đoạn sau:
1. Kinh Doanh Chênh Lệch Lạm Phát Hòa Vốn TIPS vs Lãi Suất Mục Tiêu Quỹ Liên Bang
Các điều chỉnh mệnh giá gốc của Trái phiếu Kho bạc Bảo vệ khỏi Lạm phát (TIPS) theo luật được lập chỉ mục theo Chỉ số Giá Tiêu dùng cho Tất cả Người tiêu dùng Thành thị (CPI-U) chưa điều chỉnh theo mùa. Tuy nhiên, Cục Dự trữ Liên bang điều chỉnh lãi suất quỹ liên bang danh nghĩa để quản lý PCE Cốt Lõi. Do đó, tỷ lệ lạm phát hòa vốn của TIPS phản ánh kỳ vọng CPI tương lai, trong khi lợi suất Trái phiếu Kho bạc danh nghĩa phản ánh phản ứng chính sách PCE của Fed.
Khi thị trường định giá tỷ lệ hòa vốn TIPS kỳ hạn 5 năm ở mức chênh lệch cao so với mục tiêu PCE 2,0% của Fed (ví dụ: hòa vốn giao dịch ở mức 2,65%), các nhà phân bổ phải đánh giá xem mức chênh lệch này chỉ đơn thuần phản ánh khoảng cách cấu trúc 35 đến 40 điểm cơ bản giữa CPI và PCE cộng với phần bù rủi ro lạm phát, hay là sự định giá quá cao thực sự của thị trường. Khi mức chênh lệch hòa vốn mở rộng vượt quá 65 điểm cơ bản mà không có các cú sốc nguồn cung hàng hóa nghiêm trọng, các bàn định chế sẽ mở vị thế bán tỷ lệ hòa vốn (bán TIPS, mua Trái phiếu Kho bạc danh nghĩa) để đón đầu sự hồi quy về mức chênh lệch cấu trúc lịch sử.
2. Luân Chuyển Tỷ Trọng Theo Nhóm Ngành và Yếu Tố Cổ Phiếu
Sự phân kỳ giữa CPI và PCE tạo ra các đợt luân chuyển yếu tố có hệ thống trên thị trường cổ phiếu đại chúng do độ nhạy biên lợi nhuận của từng ngành:
- Thiết Bị Y Tế & Chăm Sóc Sức Khỏe Quản Lý: Rất nhạy cảm với các xu hướng lạm phát y tế của PCE. Khi các chỉ số y tế của PCE tăng tốc do chi phí hoàn trả bệnh viện tăng, các tổ chức chăm sóc sức khỏe quản lý sẽ đối mặt với sự thu hẹp biên lợi nhuận, trong khi các nhà vận hành bệnh viện và nhà sản xuất thiết bị y tế lại chứng kiến doanh thu mở rộng.
- Quỹ Đầu Tư Tín Thác Bất Động Sản Nhà Ở (REITs): Tương quan chặt chẽ với động lực nhà ở trong CPI. Khi lạm phát nhà ở trong CPI vẫn ở mức cao, các chủ nhà duy trì quyền định giá mạnh mẽ và mức tăng giá gia hạn hợp đồng thuê cao, hỗ trợ hệ số định giá thu nhập của REIT ngay cả trong môi trường lãi suất cao.
- Hàng Tiêu Dùng Không Thiết Yếu vs Thiết Yếu: Khi lạm phát CPI vượt trội đáng kể so với PCE, người tiêu dùng phải đối mặt với các hạn chế ngân sách tự trả gay gắt đối với các nhu cầu cơ bản, kìm hãm chi tiêu bán lẻ tùy ý trong khi bảo toàn nhu cầu đối với hàng tiêu dùng thiết yếu.
3. Đối Chiếu Chéo Dữ Liệu Thanh Khoản Tiền Tệ và Dự Trữ Toàn Cầu
Các số liệu chỉ số giá đại diện cho các chỉ báo trễ đo lường vận tốc tiền tệ trong quá khứ. Để xác định xem sự gia tăng bất ngờ của CPI hay PCE phản ánh sự ma sát chuỗi cung ứng tạm thời hay sự suy thoái tiền tệ thực sự, các nhà phân bổ định chế đối chiếu chéo các số liệu lạm phát với các thước đo thanh khoản hệ thống rộng lớn. Các bàn định lượng theo dõi sự mở rộng tiền tệ diện rộng toàn cầu thông qua Biểu Đồ Cung Tiền M2 Toàn Cầu và theo dõi các xu hướng dự trữ ngân hàng nội địa qua Dữ Liệu Thanh Khoản Ròng Của Fed.
Nếu CPI Toàn phần bất ngờ tăng cao trong khi Thanh khoản Ròng của Cục Dự trữ Liên bang đang thu hẹp và số dư tiền mặt tại Tài khoản Tổng hợp Kho bạc (TGA) đang tích lũy, thì số liệu lạm phát chỉ đại diện cho một tiếng vang thống kê trễ chứ không phải là sự mở rộng tiền tệ tự duy trì. Trong chế độ này, các đợt tăng vọt của lợi suất trái phiếu mở ra cơ hội mua kỳ hạn với niềm tin cao.
4. Hệ Số Beta Tài Sản Số và Cơ Chế Truyền Dẫn Lợi Suất Thực
Tài sản số, dẫn đầu là Bitcoin ($BTC), hoạt động như những thước đo tốc độ cao về thanh khoản tiền pháp định toàn cầu và kỳ vọng lãi suất thực. Do Cục Dự trữ Liên bang hiệu chỉnh chính sách theo PCE Cốt Lõi, lãi suất chính sách thực được định nghĩa là lãi suất quỹ liên bang danh nghĩa trừ đi tỷ lệ lạm phát PCE Cốt Lõi:
r_{real} = i_{nominal} - \pi_{Core PCE}
Khi PCE Cốt Lõi giảm nhanh hơn lãi suất chính sách danh nghĩa, lãi suất chính sách thực sẽ tăng lên, thắt chặt các điều kiện tài chính vĩ mô và tạo ra lực cản đối với các tài sản lưu trữ giá trị số. Ngược lại, khi PCE Cốt Lõi tăng tốc hoặc khi FOMC cắt giảm lãi suất trước một quỹ đạo PCE đang suy giảm, lợi suất thực sẽ bị nén lại, giải phóng các đợt mở rộng thanh khoản được tăng tốc vốn trong lịch sử từng kích hoạt dòng vốn ồ ạt chảy vào Bitcoin và các giao thức mạng phi tập trung.
Câu Hỏi Thường Gặp Về Lạm Phát Vĩ Mô: Chỉ Số Giá Tiêu Dùng vs Chi Tiêu Tiêu Dùng Cá Nhân
Sự khác biệt chính giữa lạm phát CPI và PCE là gì?
Sự khác biệt chính giữa CPI và PCE nằm ở cơ chế công thức, phạm vi dân số và tỷ trọng chi tiêu. Chỉ số Giá Tiêu dùng (CPI), do Cục Thống kê Lao động (BLS) công bố, đo lường chi phí tự chi trả của các hộ gia đình thành thị bằng cách sử dụng rổ cố định Laspeyres sửa đổi. Chỉ số giá Chi tiêu Tiêu dùng Cá nhân (PCE), do Cục Phân tích Kinh tế (BEA) công bố, đo lường tổng tiêu dùng trên toàn bộ nền kinh tế nội địa bằng cách sử dụng công thức Fisher-Ideal chuỗi tự động điều chỉnh linh hoạt theo hành vi thay thế sản phẩm của người tiêu dùng.
Tại sao Cục Dự trữ Liên bang nhắm mục tiêu vào PCE thay vì CPI?
Cục Dự trữ Liên bang chính thức áp dụng PCE Cốt Lõi làm tiêu chuẩn chính sách chính thức vào tháng 2 năm 2000 vì công thức Fisher-Ideal chuỗi của nó loại bỏ thiên lệch thay thế cấp cao, phạm vi dân số của nó bao phủ toàn bộ cư dân Hoa Kỳ và các tổ chức phi lợi nhuận, và phương pháp hạch toán toàn diện của nó liên kết trực tiếp với chỉ số giảm phát tiêu dùng được sử dụng trong việc tính toán Tổng sản phẩm Quốc nội (GDP) thực tế.
Tại sao lạm phát CPI thường cao hơn lạm phát PCE?
Lạm phát CPI trong lịch sử vượt quá lạm phát PCE trung bình từ 30 đến 50 điểm cơ bản mỗi năm. Mức chênh lệch này được thúc đẩy bởi hiệu ứng công thức (rổ cố định thổi phồng mức tăng giá khi người tiêu dùng thay thế bằng hàng hóa rẻ hơn) và hiệu ứng tỷ trọng (CPI gán tỷ trọng 36,2% cho nơi trú ẩn/nhà ở, so với chỉ 15,5% trong PCE, khuếch đại lạm phát nhà ở trong thước đo CPI).
Quyết định lãi suất tháng 12 năm 2026 của FOMC tương tác thế nào với đợt công bố CPI tháng 11?
Ủy ban Thị trường Mở Liên bang kết thúc cuộc họp chính sách và công bố Tóm tắt Dự báo Kinh tế (SEP) hàng quý vào ngày 9 tháng 12 năm 2026, cập nhật các dự báo PCE Cốt Lõi chính thức chưa đầy 19 giờ trước khi Cục Thống kê Lao động công bố báo cáo CPI tháng 11 năm 2026 vào ngày 10 tháng 12 lúc 8:30 sáng ET. Các nhà phân bổ định chế sử dụng dữ liệu cấp thành phần từ báo cáo CPI để ước tính trước số liệu PCE tiếp theo dự kiến công bố vào ngày 23 tháng 12 năm 2026.
Frequently asked questions
What is the primary difference between CPI and PCE inflation?
CPI measures out-of-pocket prices paid by urban households using a fixed Laspeyres basket, whereas PCE measures all consumer expenditures across the economy—including employer-provided health insurance and government benefits—using a chained Fisher-Ideal formula that dynamically reflects consumer product substitution.
Why does the Federal Reserve target PCE instead of CPI?
The Federal Reserve formally adopted Core PCE as its primary policy benchmark in February 2000 because its chained formula eliminates substitution bias, its population scope covers all US residents and rural households, and its comprehensive data sources incorporate verified business revenue and third-party healthcare payments.
Why does CPI inflation usually read higher than PCE inflation?
CPI historically averages 30 to 50 basis points higher than PCE due to two structural factors: the formula effect (fixed baskets overstate price increases when consumers substitute cheaper alternatives) and the weight effect (CPI assigns a 36.2% weight to shelter, more than double PCE's 15.5% shelter share).
How does the December 2026 FOMC rate decision interact with the November CPI release?
The Federal Open Market Committee announces its interest rate decision and Summary of Economic Projections (SEP) on December 9, 2026, anchoring policy expectations around Core PCE forecasts less than 19 hours before the Bureau of Labor Statistics publishes the November 2026 CPI report on December 10 at 8:30 a.m. ET.