CPI中的业主等价租金 (OER):住房滞后效应如何塑造核心通胀
针对美国劳工统计局 (BLS) 住房推算架构的实证宏观经济研究,在2026年11月通胀数据发布前夕,量化调查轮换机制、私人市场租金传输滞后、实际利率敏感性以及机构多资产资本配置。
在系统化全球宏观投资中,评估整体消费者物价指数而不理解owners equivalent rent cpi的统计构建,就如同在交易企业财报时不核对经营活动现金流一样。在美国劳工统计局 (BLS) 编制的美国消费者物价指数 (CPI) 中,最大的单一支出构成要素既非能源大宗商品,亦非医疗服务或半导体电子产品,而是一项非交易性的推算指标,旨在衡量自住业主家庭所享受的住宅居住服务的隐性消费价值。
业主等价租金 (OER) 约占整体CPI篮子的 26.8%,并在剔除波动性较大的食品与能源的核心CPI中占据高达 34.2% 的权重,对基准通胀的月度环比走势具有决定性的数学杠杆效应。对于评估美联储终端政策利率、主权债券期限溢价和交叉汇率的机构投资组合经理而言,掌握 OER 的运行机制至关重要。通过我们的2026年11月美国CPI通胀事件追踪器跟踪实时宏观遥测的市场参与者清楚地认识到,官方公布的宏观数据往往比实体经济的实际拐点滞后三到四个完整季度。
业主等价租金 (OER) 如何主导核心消费者物价指数权重
为了评估住房通胀为何在宏观经济模型中占据主导地位,分析师必须审视由 BLS 消费者支出调查所确定的支出权重。消费者物价指数围绕涵盖八大主要支出类别的详尽商品与服务篮子构建:食品与饮料、住房、服装、交通、医疗、娱乐、教育与通信以及其他商品与服务。其中,住房构成了该总体结构的绝对重中之重,占整个头条CPI权重的约 36.2%。
在更广泛的住房分类中,居住服务代表着主导成分,吸收了整个指数约 36.0% 的权重。居住类别细分为两个主要运作子成分:主要租户租金(占整体篮子的约 7.8%)和业主等价租金(占整体CPI的约 26.8%,占核心CPI的 34.2% 以上)。外出住宿和租户保险仅占剩余的名义微小比例。
- 在核心CPI中的结构性主导地位:因为联邦公开市场委员会 (FOMC) 主要聚焦于核心通胀指标以评估潜在的长期价格压力,OER 34.2% 的权重赋予了其对央行政策决策无与伦比的影响力。OER 环比上涨 0.4% 将直接为核心CPI月度年化运行率贡献近 14 个基点。
- 将资产投资与消费分离:BLS 将住宅房地产购买视为资本投资而非消费支出。如果 BLS 直接追踪房屋销售价格、抵押贷款利率或首付支出,该指数就会将资本积累与日常生活成本混为一谈。引入 OER 纯粹是为了隔离住宅居住的服务流价值。
- 业主与租户之间的不对称性:租户租金衡量的是房东与租客之间真实的货币现金流转移,而 OER 衡量的则是一个反事实的经济概念:即房主因自住而非出租给外部租客所放弃的假想租金收入。
在评估更广泛的宏观经济传导机制时,跟踪货币总量的交易团队经常参考我们关于回购市场动态与机构流动性的实证分析,因为系统性银行储备与抵押品流转速度直接调节着商业房地产融资渠道。
劳工统计局的推算方法:自住住房的租金等价物调查
美国劳工统计局对 OER 的数学计算依赖于一套被称为“租金等价法”的精细抽样与推算框架。BLS 并没有直接询问数百万房主他们认为自己的房屋可以租多少钱——这种主观调查方法早在 1980 年代初就因房主普遍存在的预估偏差而被废弃——而是从市场出租租户单元的抽样样本池中推导 OER。
BLS 住房调查持续跟踪分布在全美 75 个核心主要抽样单元 (PSU) 内的大约 50,000 个出租住房单元样本库。为了给自住住房赋予具有代表性的租金价值,BLS 采用了先进的空间与物理加权算法:
- 六组轮换调查样本面板:抽样的住房单元被划分为六个独立的组别。每个组别每六个月接受一次轮换走访。第1组在1月和7月接受调查;第2组在2月和8月;第3组在3月和9月;第4组在4月和10月;第5组在5月和11月;第6组在6月和12月。
- 半年期相对价格比率:由于每个具体的物理地址在每个公历年中仅被调查两次,指数的月度变化是从活动组别观察到的半年变化中推导出来的,并通过连续的六次方根几何链接换算为年化月度比率。
- 空间与结构分层:在每个地理抽样区域内,租户住房单元根据物业面积、建筑年份以及独栋独户与多户住宅建筑形态被细分为人口、地理和结构单元。
- 业主权重重新加权调整:BLS 对位于房屋自有率较高街区的出租单元应用专门的人口普查衍生业主权重。这确保了在计算 OER 时郊区独栋住宅获得极高权重,而多户高层出租公寓在主要租户租金指数中获得更大权重。
| 方法论维度 | 业主等价租金 (OER) | 主要租户租金 |
|---|---|---|
| 整体CPI支出权重 | 26.8% | 7.8% |
| 核心CPI支出权重 | 34.2% | 9.9% |
| 主要建筑构成 | 郊区独栋独户住宅(加权超过 70%) | 多户公寓楼盘及城市住宅单元 |
| 交易基准 | 采用匹配街区租金率推算的居住服务流 | 租户每月实际支付的合同租赁现金流 |
| 公用事业调整机制 | 不含公用事业费;隐性租金假定租户自理水电暖 | 若房东包含水电暖费用则进行显式调整 |
12至18个月的住房滞后:从私人市场租金到官方数据的传输动力学
对于量化宏观策略师而言,OER 最为关键的结构特征是其相对于实时市场出清条件的严重时间滞后。旧金山联邦储备银行、克利夫兰联邦储备银行及学术机构的实证经济学研究表明,现货住宅租赁价格的变化需要 12 到 18 个月的时间才能充分反映在公布的 BLS 住房与 OER 指数中。
这种延长的结构性传输滞后并非偶然的调查失误,而是 BLS 衡量消费者住房成本方式必然导致的数学结果:
- 现有租约 vs. 边际现货租约:在任何给定月份中,美国仅有约 8% 至 10% 的住宅租约被重新谈判或签署给新租户。其余 90% 至 92% 的家庭根据现有的12个月或多年期合同居住,支付固定的名义租金。私人市场指数(如 Zillow 租金指数或 Apartment List)衡量的是新租约的边际价格,而 BLS 住房调查衡量的是所有活动单元支付的平均租金,包括原有的存量合同。
- 每半年轮换抽样的时滞:由于任何特定的住房单元每六个月才被重新走访一次,1月份发生的当地租金增长急剧转向,在接下来的 180 天内,随着第1组至第6组轮流完成其半年报告周期,只会被部分捕捉到。
- 指数移动平均平滑效应:交错面板抽样与六次方根几何平均的结合,使得 BLS 住房指数在数学上表现得如同现货租约交易的 12 个月滞后移动平均线。因此,当私人市场租金迅速放缓时,官方 OER 数据仍会继续攀升,因为低于市场价的旧租约在续约时被调高。
在 2021–2022 年的通胀飙升期间,根据私人市场遥测数据,私人市场现货租金增长在 2021 年底达到了超过 15.0% 的同比峰值。然而,官方 BLS OER 通胀直到 2023 年初——相隔近 16 个月后——才达到 8.1% 的周期性峰值。同样,随着 2024 年和 2025 年私人租金通胀回落至 1.5% 至 2.5% 区间,官方 OER 仍顽固地保持在 4.8% 至 5.4% 的高位,对整体宏观经济数据造成了持续扭曲。
替代遥测 vs. 滞后指标:交叉比对 Zillow ZORI、Apartment List 与普查局住房调查
为了消除政府官方报告滞后造成的盲区,系统化宏观对冲基金和机构研究机构构建了高频替代通胀追踪器。通过监控微观私人市场交易数据集,量化分析师能够在官方 OER 拐点出现在 BLS 发布日程前的两到三个季度精确进行即时预测 (nowcast)。
系统化交易运营中使用的主要替代数据集包括:
- Zillow 观察租金指数 (ZORI):ZORI 跟踪数百万挂牌出租物业的重复租赁交易,利用特征价格模型控制物业质量、卧室数量和地理位置。由于 ZORI 衡量新可租房源的边际要价,其同比增长率平均领先 BLS OER 指数 12 个月,具有统计上极其稳健的 r = 0.82 相关系数。
- Apartment List 全美租金指数:利用机构多户租赁执行的庞大数据库,Apartment List 计算都市圈间的租金中位数变化。与报价挂牌网站不同,该系列捕捉房东优惠让利、免租期激励以及净实际租金,领先 BLS 租户租金约 10 至 14 个月。
- 美国普查局新住宅开工与吸收率:衡量新建私有住房工程的完工和出租节奏,普查局数据提供了关键的领先供给指标。阳光地带市场大量竣工的多户住宅直接压低了现货要价,引发了未来 BLS 调查面板的下行减速。
- 克利夫兰联储新租户租金指数 (NTR):专门开发用于复制 BLS 抽样方法,同时将新签署的租约与持续租约区分开来,NTR 指数充当了私人平台与官方方法论之间的实证桥梁。历史上,克利夫兰联储 NTR 的拐点大约提前公布的 OER 12 个月出现。
| 数据提供商 | 测量核心 | 抽样频率 | 对 BLS OER 的实证领先期 |
|---|---|---|---|
| Zillow (ZORI) | 新租约要价;独栋与多户住宅重复租赁特征模型 | 月度 (T+15天) | 12 至 14 个月 |
| Apartment List | 经优惠调整后的实际执行新租约 | 月度 (T+1天) | 10 至 12 个月 |
| 克利夫兰联储 NTR | 跟踪新签署租约的 BLS 调查子集 | 季度 (T+45天) | 12 至 15 个月 |
| BLS OER (官方发布) | 涵盖所有现有和新租约的平均租金(含业主加权) | 月度 (T+12天) | 滞后指标(基准参考) |
数学敏感性:为何 OER 变动 10 个基点会撼动核心 CPI 轨迹
OER 对总体通胀施加的数学杠杆要求量化交易台以极高精度建模基点分数变动。因为 OER 占核心 CPI 篮子的 34.2%,其月度数据的微小意外偏差会直接级联到基准的核心年化指标中。
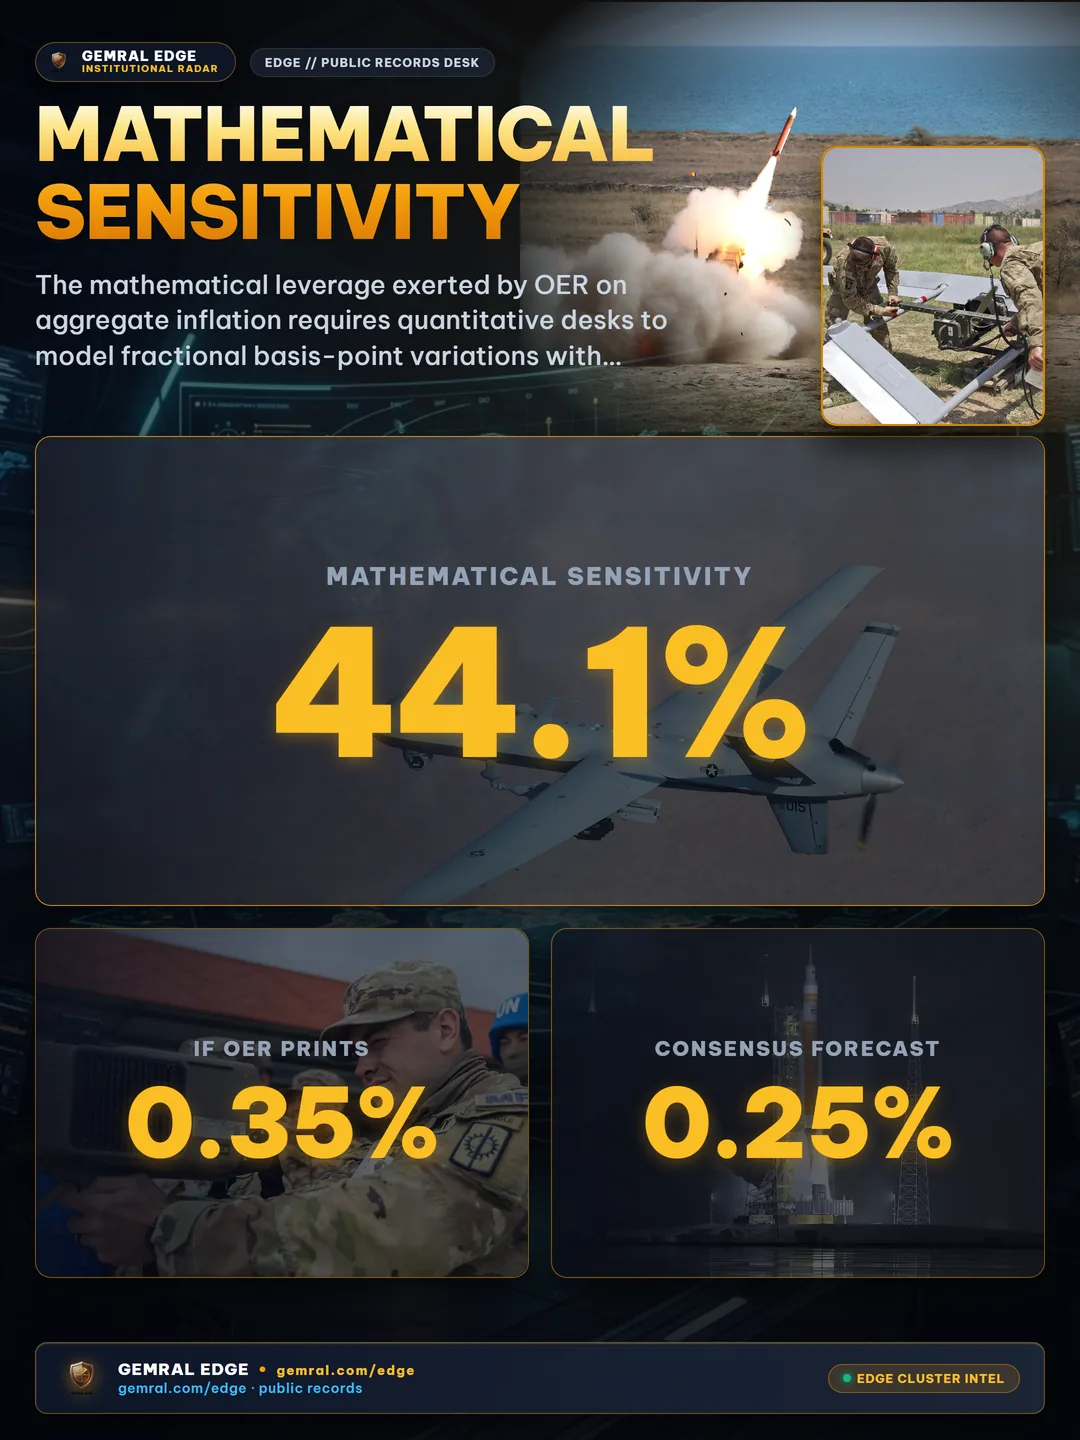
考察核心 CPI 汇总的数学机制。假设核心 CPI 月度环比通胀定义为:
代入基准结构权重:
- 核心 CPI 中 OER 的权重:w_OER ≈ 0.342
- 核心 CPI 中主要租金的权重:w_Rent ≈ 0.099
- 核心 CPI 中合计住房权重:w_Shelter ≈ 0.441 (44.1%)
如果 OER 月度环比录得 0.35% 而非一致预期的 0.25%——偏差恰好为 10 个基点 (0.10%)——对核心 CPI 的直接数学贡献为:
在非住房核心 CPI(核心商品与非住房核心服务)以大约 0.15% 的月度复合率增长的环境下(相当于 1.8% 的年化率),OER 的这单一 10 个基点上行意外会将未经四舍五入的核心 CPI 总体从 0.20% 推升至接近 0.24%。按年化计算(经过 12 个月复利),这 3.42 个基点的月度变动使年化核心 CPI 运行率上升超过 41 个基点:
这种极端的数学敏感性解释了为何算法化标题扫描交易系统在美东时间早晨 8:30 数据发布后的数毫秒内对住房数据做出剧烈反应。OER 百分之几的微小未四舍五入差异即可改变市场一致预期的核心 CPI 最终是四舍五入到最近的十分之一,从而引发全球利率和股指期货市场数十亿美元的头寸重新洗牌。
评估居民物价数据向企业利润率和指数波动性更广泛传导的交易团队可以查阅我们的实证研究:CPI 报告如何在不同宏观经济机制下影响股票估值。
美联储政策传导:实际利率、国债收益率曲线与超级核心通胀难题
美联储政策制定者早就认识到住房滞后带来的失真性质。面对顽固的住房通胀,美联储主席鲍威尔和 FOMC 经济学家频繁强调一项通俗称为“超级核心通胀 (Supercore Inflation)”的替代指标:除住房外的核心服务业通胀(核心 PCE/CPI 服务业减去住房)。在2026年末,驾驭这一统计夹角仍是设定基准利率的核心:
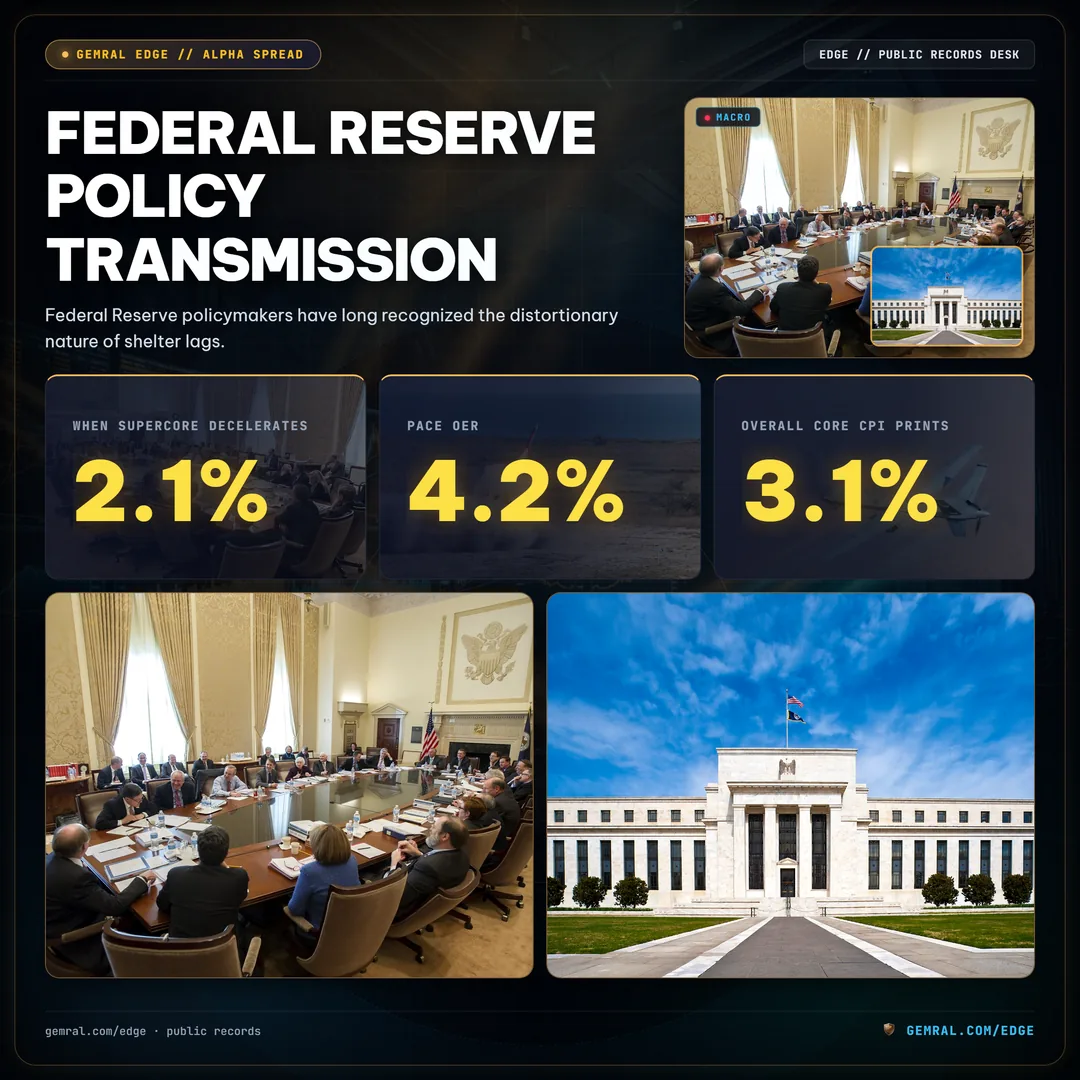
超级核心指标旨在衡量劳动密集型国内服务业通胀——包括医疗、专业服务、酒店、交通与娱乐——在这些领域,工资增长与国内需求压力被认为能最直接地转化为价格发现。当超级核心通胀放缓至 2.1% 的年化节奏,而 OER 仍锚定在 4.2% 的年化水平时,总体核心 CPI 就会被人为推高至 3.1% 附近,造成深刻的政策分歧。
- 泰勒规则与中性政策利率:标准货币政策反应函数(如泰勒规则或惯性政策模型)依靠公布的核心通胀数据来确定基准政策利率。当滞后的 OER 使报告的核心 CPI 维持在 3.0% 以上时,标准政策规则会产生更高的终端政策利率建议(如 4.75% 至 5.00% 的联邦基金利率目标),即便实时现货租金增长已彻底停滞在 0.0% 至 1.0% 的年化区间。
- 向实际收益率的传导:当央行面对滞后的住房数据维持高名义利率时,实际政策利率(定义为名义联邦基金利率减去远期通胀预期)就会被人为拉高。若随着过去住房滞后效应的消退,总体通胀被机械式拉低,事后实际利率将飙升 50 至 75 个基点,在商业银行信贷渠道与企业债务再融资窗口产生意外的紧缩冲击。
- 国债收益率曲线动态:2年期美债收益率对 OER 路径极其敏感。当月度 OER 数据超过 0.35% 时,市场计入的 25 个基点降息概率会暴跌超过 40%,推高 2 年期收益率 12 至 18 个基点,使 2年/10年期美债收益率曲线扁平化或发生倒挂。相反,当 OER 稳定回落至 0.28% 以下时,交易员会积极定价 75 至 100 个基点的降息周期,从而使整条曲线的期限溢价重新陡峭化。
对于量化宏观交易台而言,这种动态创造了可利用的跨资产定价偏差。由于市场参与者往往将官方核心 CPI 视为即时事实而非 18 个月移动平均线的结果,债券市场在现货租金正在下跌但官方 OER 尚未拐头向下的时期,系统性地高估了未来的通胀风险。
实证案例研究:通胀意外事件下的机构固收配置与美债波动
为了研究机构交易台如何应对 OER 数据发布,历史实证案例研究为不同宏观机制提供了宝贵的量化路线图。
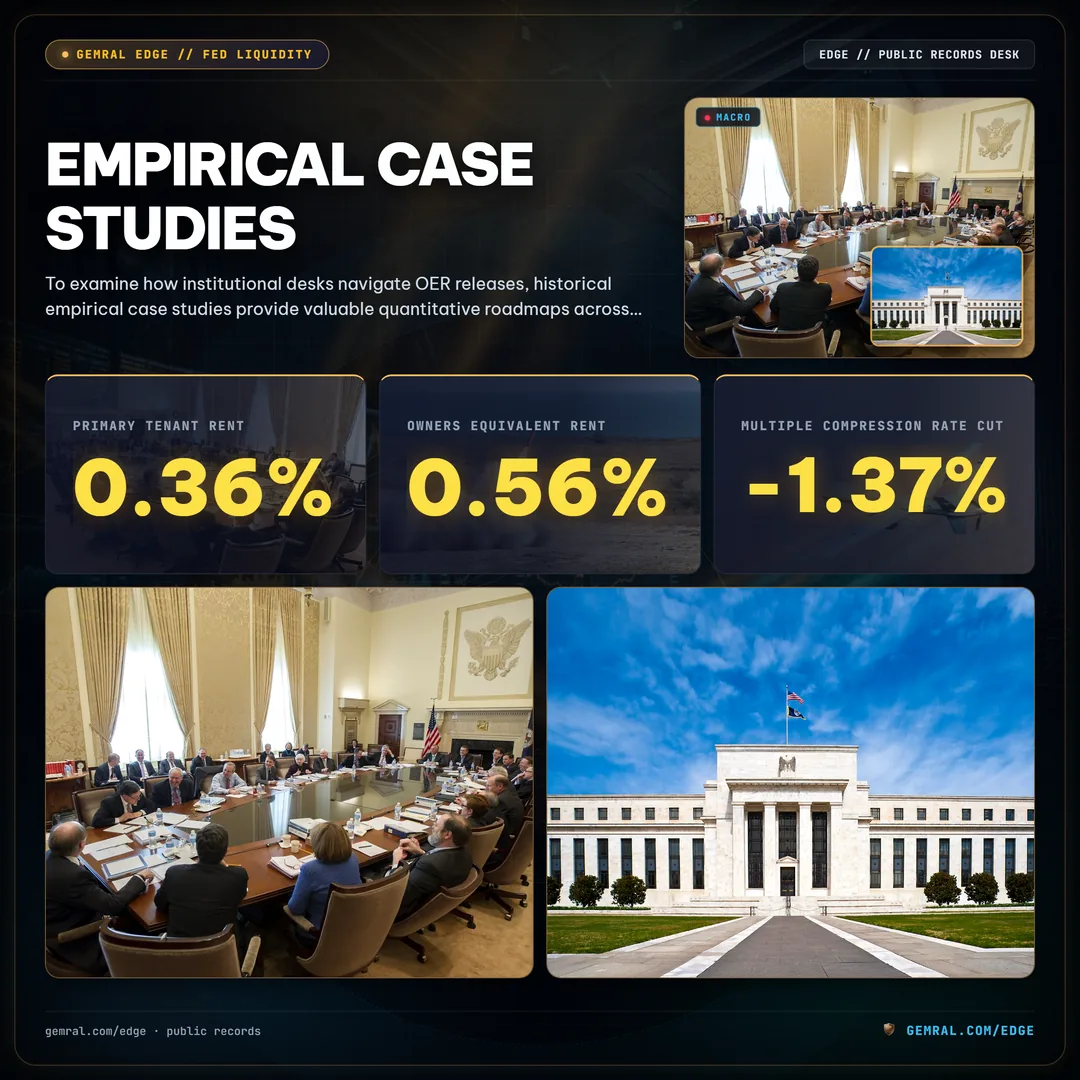
案例 1:2024 年 1 月的 OER 脱钩冲击
2024年1月,BLS 公布的 CPI 数据显示,虽然主要租户租金环比放缓至 0.36%,但业主等价租金意外加速至 0.56%——在历史上相关性高于 0.95 的两个系列之间出现了巨大分歧。这一分歧的发生是因为 BLS 更新了地理抽样权重,提高了独栋独户住宅在 OER 计算中的比例。
持续跟踪私人独栋租赁指数(如 Invitation Homes 和 American Homes 4 Rent 运营披露)的系统化交易台此前已预见到郊区独栋租金的结构性黏性,在数据公布前成功在前端 SOFR 期货中建立了空头久期头寸。
案例 2:2024 年中期的多户住宅供给潮化解
到 2024 年中期,全美阳光地带迎来了前所未有的多户住宅交付潮(12 个月内交付了超过 450,000 个公寓单元),迫使私人房东提供长达 8 周的免租优惠。随着这些优惠渗透到现有租约续签谈判中,BLS 租户租金与 OER 指数恢复了结构性下行趋势,连续录得 0.28% 至 0.32% 的月度增幅。
系统化整合高频建筑工程遥测数据的机构投资组合,通过在投资级公司债与市政债组合中延长久期配置,成功捕捉到了这一轮债券反弹行情。
机构数据基础设施:通过替代数据流追踪宏观经济遥测与通胀冲击
业主等价租金的结构性复杂性凸显了为何顶级机构基金、量化交易团队和资产管理机构依赖多维替代数据流而非陈旧的一致预期。当经济模型依赖于存在 18 个月传输滞后的统计指标时,掌握时间点 (point-in-time) 遥测数据的市场参与者将保持决定性的分析优势。
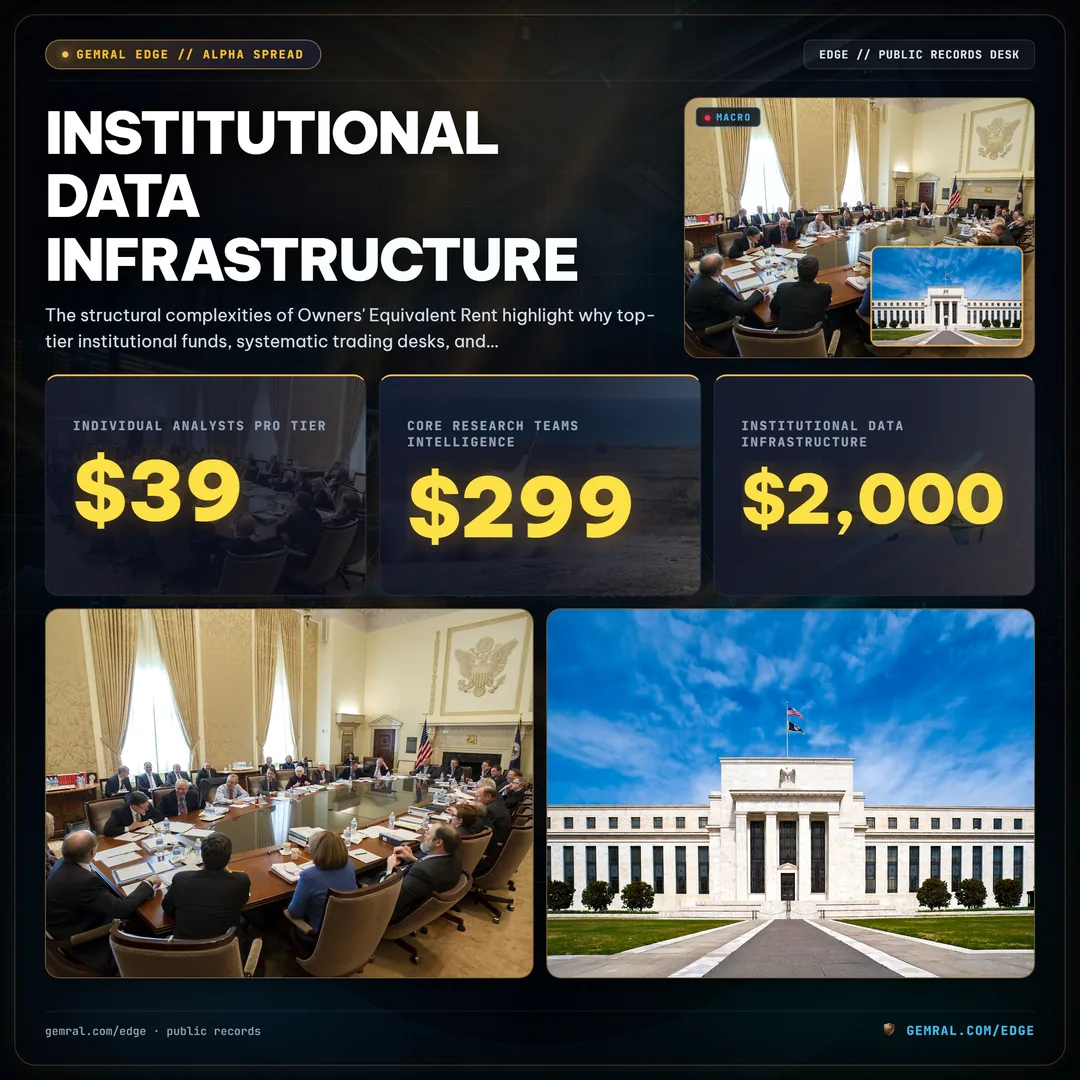
传统宏观经济预测严重依赖未经调整的自回归模型,这些模型在结构性机制转换期往往失效。相反,系统化宏观策略整合时间点 (PIT) 替代数据源,以消除前瞻性偏差并实时捕捉经济转折点:
- 严格的时间点 (Point-in-Time) 数据架构:回测宏观策略需要精准冻结在市场执行时间戳已确切知晓的信息。由于历史 BLS 季节性调整因子在每年2月都会经历追溯修订(最多修改此前5年的历史数据),单纯依赖未经冻结的历史数据会产生虚假阿尔法。平台保留不可篡改的历史快照,确保因子回测真实反映时间点信息状态。
- 高频租金遥测摄取:通过跟踪主要大都会统计区 (MSA) 的实时挂牌租赁信息,量化算法评估独栋住宅与多户住宅之间的区域离散度,在政府调查员汇总最终指数前数周提前预判官方 BLS 面板的轮换动向。
- 跨信号宏观归因:将电网用电与设备货运量等物理基础设施遥测与货币流动性指标相结合,为机构资产组合经理提供多维度的全景监控架构,将微观层面的供应约束直接与宏观通胀动态相连接。
Gemral Edge 平台通过三个专业的机构订阅级别提供时间点宏观经济遥测、监管事件追踪与替代供应链信号:
Frequently asked questions
What is Owners Equivalent Rent (OER) in the CPI?
Owners Equivalent Rent (OER) is the implicit rent that owner-occupants would have to pay if they were renting their homes unfurnished in the current market. Because home purchases are treated as capital investments rather than consumer goods, the BLS uses OER to measure the continuous consumption value of shelter services without incorporating asset price inflation or interest rates.
How much does Owners Equivalent Rent weigh in Headline and Core CPI?
As of late 2026, Owners Equivalent Rent carries an expenditure weight of approximately 26.8% in the Headline CPI basket and over 34.2% in the Core CPI basket (which excludes volatile food and energy components), making it the single largest component of consumer price inflation.
Why does shelter inflation lag private rental market indices by 12 to 18 months?
The BLS surveys a continuous longitudinal panel of approximately 50,000 rental housing units divided into six rotating panels visited once every six months. Because official surveys capture existing leases alongside new leases, price adjustments reflect gradual annual contract renewals rather than high-frequency spot lease prices tracked by private indices like Zillow ZORI or Apartment List.
How does OER influence Federal Reserve monetary policy and Treasury yields?
Because OER dominates Core CPI, persistent shelter inflation creates stickiness in core readings, complicating central bank rate reductions. Fixed income and macroeconomic trading desks monitor high-frequency alternative rent metrics to front-run turning points in official OER prints before they shift 2-year and 10-year Treasury yield curves.