Chỉ Số Giá Thuê Tương Đương Của Chủ Sở Hữu (OER) Trong CPI: Độ Trễ Nhà Ở Định Hình Lạm Phát Cốt Lõi
Nghiên cứu kinh tế vĩ mô thực nghiệm về kiến trúc tính toán chi phí nhà ở của Cục Thống kê Lao động Mỹ (BLS), định lượng cơ chế xoay vòng mẫu khảo sát, độ trễ truyền dẫn giá thuê thị trường tư nhân, độ nhạy lãi suất thực và phân bổ vốn đa tài sản của các tổ chức trước thềm công bố lạm phát tháng 11 năm 2026.
Trong hoạt động đầu tư vĩ mô định lượng toàn cầu, việc đánh giá các chỉ báo giá tiêu dùng tổng thể mà không thấu hiểu cấu trúc thống kê của owners equivalent rent cpi cũng giống như giao dịch lợi nhuận doanh nghiệp mà không đối chiếu dòng tiền từ hoạt động kinh doanh. Trong Chỉ số Giá Tiêu dùng (CPI) của Hoa Kỳ do Cục Thống kê Lao động (BLS) biên soạn, cấu phần chi tiêu đơn lẻ lớn nhất không phải là hàng hóa năng lượng, dịch vụ y tế hay linh kiện bán dẫn. Đó là một phép tính giả định phi giao dịch nhằm nắm bắt giá trị tiêu dùng ngầm định của dịch vụ nhà ở do các hộ gia đình tự sở hữu thụ hưởng.
Chiếm khoảng 26,8% rổ Chỉ số Giá Tiêu dùng Toàn phần và tới 34,2% CPI Cốt lõi (loại trừ thực phẩm và năng lượng biến động), Giá thuê tương đương của chủ sở hữu (OER) tạo ra đòn bẩy toán học áp đảo lên quỹ đạo lạm phát chuẩn theo từng tháng. Đối với các nhà quản lý danh mục đầu tư tổ chức đang định vị lãi suất chính sách của Cục Dự trữ Liên bang, phí kỳ hạn trái phiếu chính phủ và tỷ giá chéo, việc hiểu rõ cấu trúc cơ học của OER là tối quan trọng. Các bên tham gia thị trường theo dõi dữ liệu đo lường vĩ mô theo thời gian thực thông qua công cụ theo dõi sự kiện Lạm phát CPI Hoa Kỳ tháng 11 năm 2026 nhận thấy rằng các số liệu vĩ mô công bố chính thức thường trễ từ ba đến bốn quý so với các điểm uốn giá thực tế của nền kinh tế.
Cách Giá Thuê Tương Đương Của Chủ Sở Hữu (OER) Chi Phối Tỷ Trọng Chỉ Số Giá Tiêu Dùng Cốt Lõi
Để đánh giá lý do lạm phát nhà ở chi phối các mô hình kinh tế vĩ mô, các nhà phân tích phải kiểm tra các tỷ trọng chi tiêu do Khảo sát Chi tiêu Người tiêu dùng của BLS thiết lập. Chỉ số Giá Tiêu dùng được cấu trúc xung quanh một rổ hàng hóa và dịch vụ toàn diện được chia thành tám nhóm chi tiêu chính: Thực phẩm và Đồ uống, Nhà ở, May mặc, Giao thông, Chăm sóc Y tế, Giải trí, Giáo dục và Truyền thông, và Hàng hóa Dịch vụ Khác. Nhóm Nhà ở chiếm tỷ trọng áp đảo tuyệt đối trong cơ cấu tổng thể này, chiếm khoảng 36,2% tổng trọng số CPI Toàn phần.
Trong phân loại Nhà ở rộng lớn hơn, dịch vụ cư trú đại diện cho cấu phần chi phối, chiếm khoảng 36,0% toàn bộ chỉ số. Danh mục nhà ở được chia thành hai cấu phần vận hành chính: Giá thuê của người thuê chính (chiếm khoảng 7,8% rổ Toàn phần) và Giá thuê tương đương của chủ sở hữu (chiếm khoảng 26,8% CPI Toàn phần và hơn 34,2% CPI Cốt lõi). Nơi lưu trú ngoài gia đình và bảo hiểm người thuê nhà chiếm các phần danh nghĩa còn lại.
- Sự Thống Trị Về Cấu Trúc Trong CPI Cốt Lõi: Bởi Ủy ban Thị trường Mở Liên bang (FOMC) tập trung chủ yếu vào các thước đo lạm phát Cốt lõi để đánh giá áp lực giá thế tục cơ bản, tỷ trọng 34,2% của OER mang lại cho nó sức ảnh hưởng vô song đối với các quyết định chính sách của ngân hàng trung ương. Mức tăng 0,4% so với tháng trước của OER đóng góp trực tiếp gần 14 điểm cơ bản vào tốc độ tăng trưởng hàng tháng quy năm của CPI Cốt lõi.
- Tách Biệt Đầu Tư Tài Sản Khỏi Tiêu Dùng: BLS xử lý các giao dịch mua bất động sản nhà ở như các khoản đầu tư vốn thay vì chi tiêu tiêu dùng. Nếu BLS theo dõi trực tiếp giá bán nhà, lãi suất thế chấp hoặc các khoản trả trước, chỉ số này sẽ hợp nhất việc tích lũy vốn với chi phí sinh hoạt hàng ngày. OER được áp dụng để cô lập dòng dịch vụ thuần túy của nơi cư trú.
- Sự Bất Đối Xứng Giữa Chủ Nhà Và Người Đi Thuê: Trong khi giá thuê của người thuê đo lường các giao dịch chuyển tiền mặt thực tế giữa chủ nhà và người thuê, OER đo lường một khái niệm kinh tế phản thực tế: thu nhập cho thuê giả định mà chủ nhà từ bỏ bằng cách tự sống trong nhà của họ thay vì cho một người thuê bên ngoài thuê lại.
Khi đánh giá các cơ chế truyền dẫn kinh tế vĩ mô rộng lớn hơn, các bàn giao dịch theo dõi các đại lượng tiền tệ thường đối chiếu với phân tích thực nghiệm của chúng tôi về động lực thị trường repo và thanh khoản tổ chức, do dự trữ ngân hàng mang tính hệ thống và tốc độ luân chuyển tài sản thế chấp điều tiết trực tiếp các kênh tài trợ bất động sản thương mại.
Phương Pháp Luận Quy Đổi Của Cục Thống Kê Lao Động: Khảo Sát Giá Thuê Tương Đương Cho Nhà Tự Sở Hữu
Việc tính toán toán học OER của Cục Thống kê Lao động dựa trên một khung lấy mẫu và quy đổi phức tạp được gọi là Phương pháp Tương đương Cho thuê. Thay vì hỏi hàng triệu chủ nhà xem họ tin rằng ngôi nhà của họ có thể cho thuê với giá bao nhiêu—một phương pháp khảo sát chủ quan đã bị bãi bỏ vào đầu những năm 1980 do thành kiến ước tính phổ biến của chủ nhà—BLS lấy OER từ một vũ trụ mẫu các căn hộ cho thuê trên thị trường.
Khảo sát Nhà ở của BLS theo dõi một tập hợp theo chiều dọc gồm khoảng 50.000 đơn vị nhà ở cho thuê nằm trên 75 Đơn vị Lấy mẫu Cốt lõi (PSU) trên khắp Hoa Kỳ. Để phân bổ các giá trị cho thuê đại diện cho các nơi cư trú do chủ sở hữu tự ở, BLS sử dụng một thuật toán tính trọng số không gian và vật lý tiên tiến:
- Sáu Nhóm Khảo Sát Xoay Vòng: Các đơn vị nhà ở được lấy mẫu được chia thành sáu nhóm riêng biệt. Mỗi nhóm được phỏng vấn sáu tháng một lần theo một vòng quay so le. Nhóm 1 được khảo sát vào tháng 1 và tháng 7; Nhóm 2 vào tháng 2 và tháng 8; Nhóm 3 vào tháng 3 và tháng 9; Nhóm 4 vào tháng 4 và tháng 10; Nhóm 5 vào tháng 5 và tháng 11; và Nhóm 6 vào tháng 6 và tháng 12.
- Tương Quan Giá Nửa Năm Một Lần: Do mỗi địa chỉ vật lý cụ thể chỉ được khảo sát hai lần trong mỗi năm dương lịch, sự thay đổi hàng tháng trong chỉ số được lấy từ sự thay đổi nửa năm quan sát được trong nhóm đang hoạt động, được thu nhỏ lại thành tỷ lệ hàng tháng hàng năm thông qua việc liên kết hình học căn bậc sáu liên tục.
- Phân Tầng Không Gian Và Cấu Trúc: Trong mỗi khu vực lấy mẫu địa lý, các căn hộ cho thuê được phân tầng thành các ô nhân khẩu học, địa lý và cấu trúc dựa trên quy mô tài sản, niên hạn xây dựng và kiến trúc biệt lập một gia đình so với đa gia đình.
- Điều Chỉnh Trọng Số Của Chủ Sở Hữu: BLS áp dụng các trọng số chủ sở hữu bắt nguồn từ Điều tra dân số chuyên biệt cho các căn hộ cho thuê nằm trong các khu phố có tỷ lệ sở hữu nhà cao. Điều này đảm bảo rằng các cấu trúc cho thuê biệt lập dành cho một gia đình ở ngoại ô được đánh trọng số lớn khi tính toán OER, trong khi các tòa nhà cho thuê cao tầng đa gia đình nhận được tỷ trọng lớn hơn trong chỉ số Giá thuê của người thuê.
| Khía Cạnh Phương Pháp Luận | Giá Thuê Tương Đương Của Chủ Sở Hữu (OER) | Giá Thuê Của Người Thuê Chính |
|---|---|---|
| Tỷ Trọng Chi Tiêu CPI Toàn Phần | 26.8% | 7.8% |
| Tỷ Trọng Chi Tiêu CPI Cốt Lõi | 34.2% | 9.9% |
| Cơ Cấu Cấu Trúc Chính | Nhà biệt lập một gia đình ở ngoại ô (trọng số hơn 70%) | Khu chung cư đa gia đình và đơn vị nhà ở đô thị |
| Cơ Sở Giao Dịch | Dòng dịch vụ quy đổi sử dụng giá thuê phù hợp tại khu vực lân cận | Dòng tiền thuê theo hợp đồng thực tế hàng tháng do người thuê trả |
| Cơ Chế Điều Chỉnh Tiện Ích | Loại trừ tiện ích; giá thuê ngầm giả định người thuê tự chi trả tiện ích | Điều chỉnh rõ ràng nếu chủ nhà bao gồm chi phí sưởi/nước |
Độ Trễ Nhà Ở Từ 12 Đến 18 Tháng: Động Lực Truyền Dẫn Từ Giá Thuê Thị Trường Tư Nhân Đến Số Liệu Chính Thức
Đặc điểm cấu trúc quan trọng nhất của OER đối với các nhà chiến lược vĩ mô định lượng là độ trễ thời gian sâu sắc của nó so với các điều kiện thanh toán thị trường theo thời gian thực. Nghiên cứu kinh tế thực nghiệm của Ngân hàng Dự trữ Liên bang San Francisco, Ngân hàng Dự trữ Liên bang Cleveland và các viện hàn lâm chỉ ra rằng những thay đổi trong giá thuê nhà ở giao ngay cần từ 12 đến 18 tháng để truyền dẫn đầy đủ vào các chỉ số Nhà ở và OER do BLS công bố.
Sự chậm trễ truyền dẫn mang tính cấu trúc kéo dài này không phải là lỗi khảo sát ngẫu nhiên, mà là một hệ quả toán học không thể tránh khỏi của cách BLS đo lường chi phí nhà ở của người tiêu dùng:
- Hợp Đồng Hiện Tại vs. Hợp Đồng Giao Ngay Mới: Trong bất kỳ tháng nào, chỉ có khoảng 8% đến 10% hợp đồng thuê nhà ở tại Hoa Kỳ được đàm phán lại hoặc ký mới cho người thuê mới. 90% đến 92% hộ gia đình còn lại sống trong các ngôi nhà theo hợp đồng hiện tại có thời hạn 12 tháng hoặc nhiều năm với các khoản thanh toán danh nghĩa cố định. Các chỉ số thị trường tư nhân (như Chỉ số Giá thuê Được Quan sát của Zillow hoặc Apartment List) đo lường mức giá biên trên các hợp đồng thuê mới, trong khi Khảo sát Nhà ở của BLS đo lường mức giá thuê trung bình được trả trên tất cả các căn hộ đang hoạt động, bao gồm cả các hợp đồng cũ.
- Độ Trễ Lấy Mẫu So Le Nửa Năm Một Lần: Do bất kỳ đơn vị nhà ở cụ thể nào chỉ được khảo sát lại sáu tháng một lần, sự đảo chiều mạnh mẽ trong tăng trưởng giá thuê cục bộ xảy ra vào tháng 1 sẽ chỉ được phát hiện một phần trong các Nhóm từ 1 đến 6 khi họ quay vòng qua lịch trình báo cáo nửa năm của mình trong 180 ngày tiếp theo.
- Làm Mượt Bằng Trung Bình Động Lũy Thừa: Sự kết hợp giữa lấy mẫu nhóm so le và tính trung bình hình học căn bậc sáu làm cho chỉ số Nhà ở của BLS vận hành về mặt toán học giống như một trung bình động trượt 12 tháng của các giao dịch thuê giao ngay. Do đó, khi giá thuê trên thị trường tư nhân giảm tốc nhanh chóng, các bản in OER chính thức vẫn tiếp tục tăng khi các hợp đồng thuê dưới giá thị trường hiện tại được điều chỉnh tăng khi gia hạn.
Trong đợt bùng phát lạm phát 2021–2022, tăng trưởng giá thuê giao ngay của thị trường tư nhân đạt đỉnh ở mức trên 15,0% so với cùng kỳ năm trước vào cuối năm 2021 theo dữ liệu đo lường thị trường tư nhân. Tuy nhiên, lạm phát OER chính thức của BLS đã không đạt đỉnh chu kỳ cho đến đầu năm 2023—gần 16 tháng sau đó—khi nó vượt qua 8,1% so với cùng kỳ năm trước. Tương tự, khi lạm phát tiền thuê trên thị trường tư nhân sụt giảm trở lại mức 1,5% đến 2,5% trong các năm 2024 và 2025, OER chính thức vẫn duy trì ở mức cao dai dẳng từ 4,8% đến 5,4%, tạo ra sự bóp méo liên tục trên dữ liệu kinh tế vĩ mô tổng thể.
Dữ Liệu Đo Lường Thay Thế vs. Các Chỉ Số Trễ: Đối Chiếu Zillow ZORI, Apartment List và Khảo Sát Nhà Ở Của Cục Điều Tra Dân Số
Để loại bỏ các điểm mù do sự chậm trễ trong báo cáo của chính phủ, các quỹ phòng hộ vĩ mô định lượng và các bộ phận nghiên cứu tổ chức xây dựng các bộ theo dõi lạm phát thay thế tần suất cao. Bằng cách giám sát các bộ dữ liệu giao dịch thị trường tư nhân chi tiết, các nhà phân tích định lượng có thể dự báo hiện hành (nowcast) chính xác các bước ngoặt của OER chính thức từ hai đến ba quý trước khi chúng xuất hiện trong lịch phát hành của BLS.
Các tập dữ liệu thay thế chính được sử dụng trong các hoạt động giao dịch định lượng bao gồm:
- Chỉ Số Giá Thuê Được Quan Sát Của Zillow (ZORI): ZORI theo dõi các giao dịch cho thuê lặp lại trên hàng triệu bất động sản cho thuê được niêm yết, sử dụng mô hình định giá hưởng lạc (hedonic model) để kiểm soát chất lượng cấu trúc bất động sản, số lượng phòng ngủ và vị trí địa lý. Do ZORI đo lường giá chào thuê biên cho nguồn cung mới sẵn có, tốc độ tăng trưởng so với cùng kỳ năm trước của nó dẫn trước chỉ số OER của BLS trung bình 12 tháng với hệ số tương quan mạnh mẽ r = 0,82.
- Chỉ Số Giá Thuê Quốc Gia Của Apartment List: Sử dụng cơ sở dữ liệu sâu rộng về việc ký kết hợp đồng thuê đa gia đình của các tổ chức, Apartment List tính toán sự thay đổi giá thuê trung vị giữa các khu vực đô thị. Không giống như các cổng thông tin chào giá, chuỗi này nắm bắt các ưu đãi của chủ nhà, các ưu đãi miễn phí tiền thuê và giá thuê ròng hiệu dụng, dẫn trước Giá thuê của người thuê theo BLS khoảng 10 đến 14 tháng.
- Xây Dựng & Hấp Thụ Nhà Ở Mới Của Cục Điều Tra Dân Số Hoa Kỳ: Đo lường tốc độ hoàn thành và cho thuê các công trình nhà ở tư nhân mới, dữ liệu Điều tra Dân số cung cấp các chỉ báo nguồn cung dẫn dắt quan trọng. Làn sóng căn hộ đa gia đình hoàn thành ồ ạt ở các thị trường miền Nam gây áp lực trực tiếp lên giá chào thuê giao ngay, khởi động quá trình giảm tốc cho các nhóm khảo sát BLS trong tương lai.
- Chỉ Số Thuê Nhà Mới Của Fed Cleveland (NTR): Được phát triển chuyên biệt để tái tạo các phương pháp lấy mẫu của BLS trong khi cô lập các hợp đồng thuê mới ký kết khỏi các hợp đồng tiếp tục, chỉ số NTR đóng vai trò là cầu nối thực nghiệm giữa các cổng tư nhân và phương pháp luận chính thức. Trong lịch sử, các điểm uốn trong NTR của Fed Cleveland đi trước các bước ngoặt của OER công bố khoảng 12 tháng.
| Nhà Cung Cấp Dữ Liệu | Trọng Tâm Đo Lường | Tần Suất Lấy Mẫu | Thời Gian Dẫn Trước OER Của BLS |
|---|---|---|---|
| Zillow (ZORI) | Giá chào thuê hợp đồng mới; lặp lại hedonic đơn & đa gia đình | Hàng tháng (T+15 ngày) | 12 đến 14 Tháng |
| Apartment List | Hợp đồng thuê mới thực tế có điều chỉnh ưu đãi | Hàng tháng (T+1 ngày) | 10 đến 12 Tháng |
| Fed Cleveland NTR | Tập con khảo sát BLS theo dõi các hợp đồng thuê mới ký | Hàng quý (T+45 ngày) | 12 đến 15 Tháng |
| BLS OER (Chính thức) | Giá thuê trung bình trên tất cả hợp đồng cũ và mới kèm trọng số chủ sở hữu | Hàng tháng (T+12 ngày) | Chỉ báo trễ (Mốc cơ sở) |
Độ Nhạy Toán Học: Tại Sao Sự Dịch Chuyển 10 Điểm Cơ Bản Trong OER Làm Thay Đổi Quỹ Đạo CPI Cốt Lõi
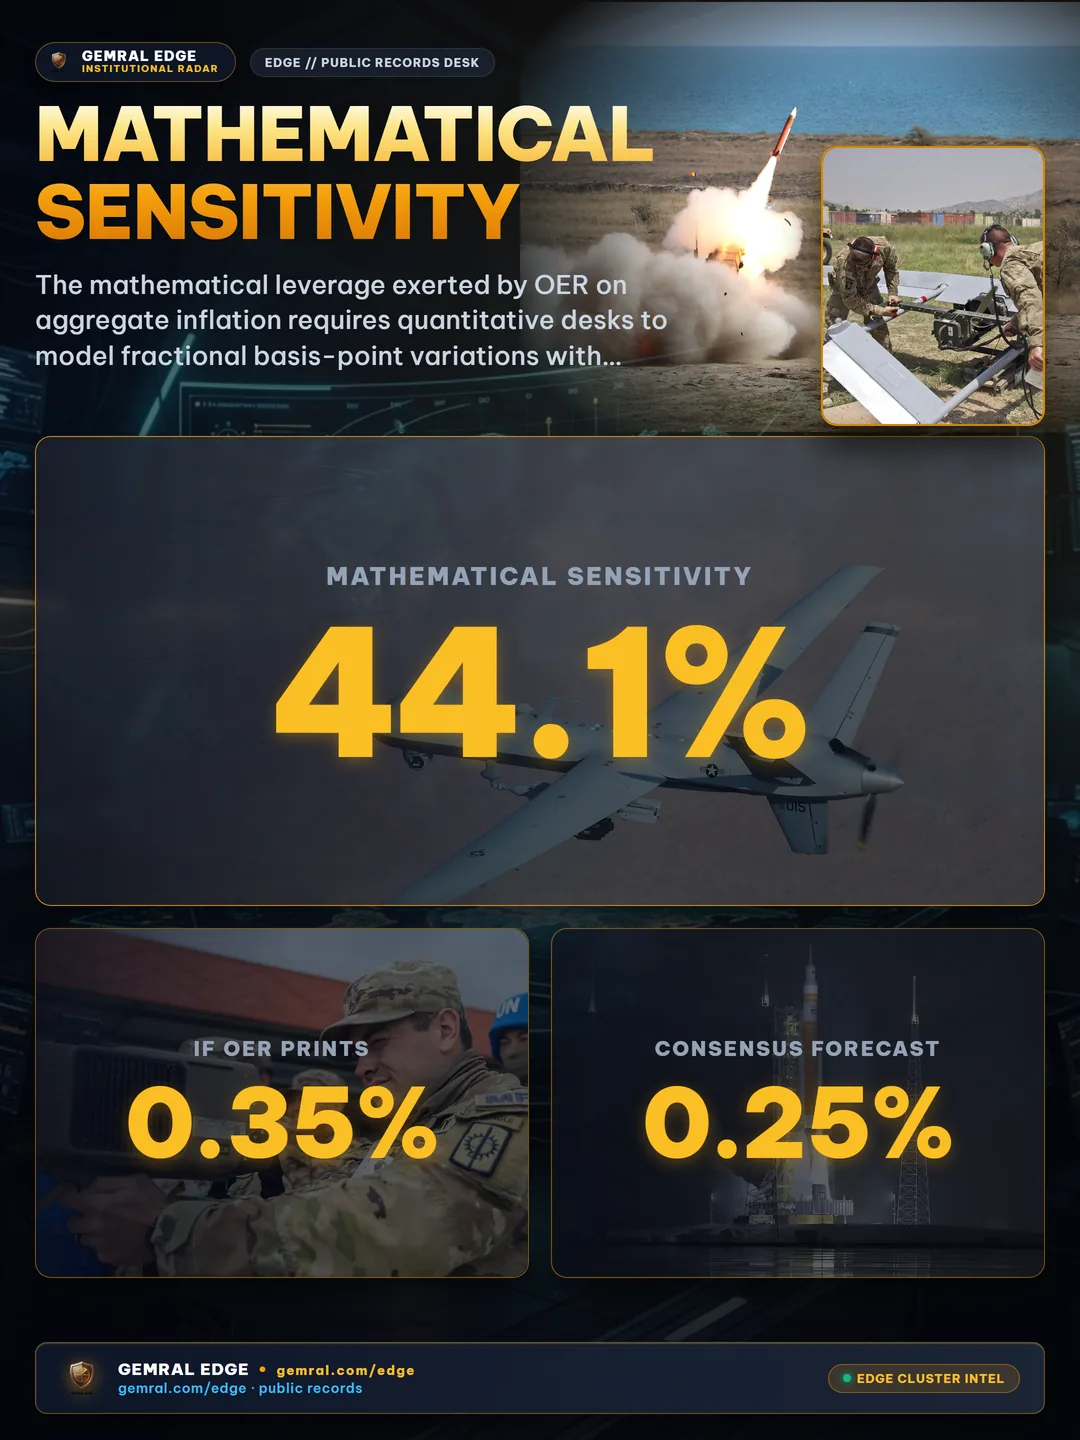
Đòn bẩy toán học do OER gây ra đối với lạm phát tổng thể đòi hỏi các bàn giao dịch định lượng phải mô hình hóa các biến động phân số điểm cơ bản với độ chính xác cực cao. Do OER đại diện cho 34,2% rổ CPI Cốt lõi, những sai lệch nhỏ ngoài dự kiến trong con số hàng tháng của nó sẽ tác động trực tiếp theo tầng vào các chỉ số cốt lõi hàng năm chuẩn.
Hãy xem xét cơ chế toán học của việc tổng hợp CPI Cốt lõi. Giả sử lạm phát tháng so với tháng trước của CPI Cốt lõi được định nghĩa là:
Thay thế các trọng số cấu trúc cơ sở:
- Trọng số của OER trong CPI Cốt lõi: w_OER ≈ 0.342
- Trọng số của Giá thuê chính trong CPI Cốt lõi: w_Rent ≈ 0.099
- Tổng trọng số nhà ở trong CPI Cốt lõi: w_Shelter ≈ 0.441 (44.1%)
Nếu OER tăng 0,35% so với tháng trước thay vì mức dự báo đồng thuận là 0,25%—một phương sai chính xác là 10 điểm cơ bản (0,10%)—đóng góp toán học trực tiếp vào CPI Cốt lõi là:
Trong môi trường mà CPI Cốt lõi phi nhà ở (hàng hóa cốt lõi và dịch vụ cốt lõi không phải nhà ở) đang tăng gộp ở mức khoảng 0,15% so với tháng trước (tương đương tốc độ hàng năm là 1,8%), sự bất ngờ tăng 10 điểm cơ bản duy nhất này trong OER sẽ nâng tổng thể CPI Cốt lõi từ 0,20% lên gần 0,24% trên cơ sở chưa làm tròn. Trên cơ sở hàng năm (tính gộp trong 12 tháng), sự dịch chuyển 3,42 điểm cơ bản hàng tháng đó làm tăng tốc độ chạy CPI Cốt lõi hàng năm lên hơn 41 điểm cơ bản:
Độ nhạy toán học cực hạn này giải thích tại sao các hệ thống giao dịch quét tiêu đề tự động phản ứng dữ dội với các con số nhà ở chỉ trong vài phần nghìn giây kể từ thời điểm công bố 8:30 sáng miền Đông. Một sự khác biệt chưa được làm tròn chỉ vài phần trăm phần trăm trong OER có thể thay đổi việc CPI Cốt lõi đồng thuận làm tròn lên hay làm tròn xuống đến phần mười phần trăm gần nhất, kích hoạt sự phân bổ lại hàng tỷ đô la trên thị trường lãi suất toàn cầu và hợp đồng tương lai cổ phiếu.
Các bộ phận đánh giá sự truyền dẫn rộng hơn của số liệu giá tiêu dùng vào biên lợi nhuận doanh nghiệp và biến động chỉ số có thể kiểm tra nghiên cứu thực nghiệm của chúng tôi về cách các đợt phát hành CPI tác động đến định giá cổ phiếu qua các chế độ kinh tế vĩ mô.
Truyền Dẫn Chính Sách Của Cục Dự Trữ Liên Bang: Lãi Suất Thực, Đường Cong Lợi Suất Kho Bạc Và Thế Tiến Thoái Lưỡng Nan Supercore
Các nhà hoạch định chính sách của Cục Dự trữ Liên bang từ lâu đã nhận ra bản chất bóp méo của độ trễ nhà ở. Để đối phó với sự dai dẳng của nhóm nhà ở, Chủ tịch Cục Dự trữ Liên bang Jerome Powell và các nhà kinh tế của FOMC thường xuyên nhấn mạnh một thước đo thay thế thường được gọi là "Lạm Phát Supercore": Dịch vụ Cốt lõi Loại trừ Nhà ở (Dịch vụ Core PCE/CPI trừ đi Nhà ở). Vào cuối năm 2026, việc điều hướng khoảng cách thống kê này vẫn là trọng tâm để thiết lập lãi suất chuẩn:
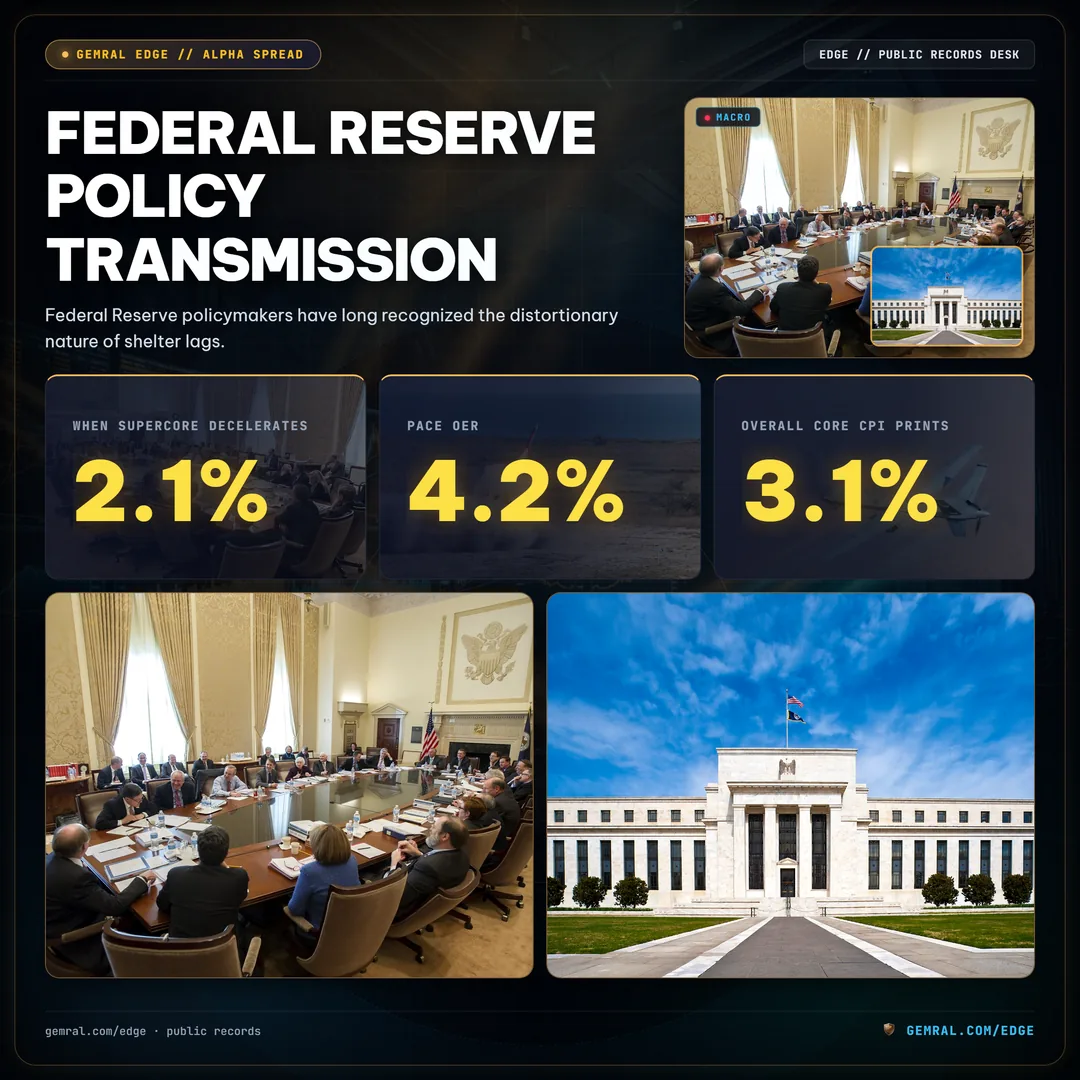
Thước đo Supercore cố gắng đo lường lạm phát dịch vụ nội địa thâm dụng lao động—bao gồm chăm sóc sức khỏe, dịch vụ chuyên nghiệp, khách sạn, giao thông và giải trí—nơi tăng trưởng tiền lương và áp lực nhu cầu trong nước được cho là chuyển trực tiếp nhất vào việc hình thành giá cả. Khi Supercore giảm tốc về mức 2,1% hàng năm trong khi OER vẫn neo ở mức 4,2% hàng năm, tổng thể CPI Cốt lõi in ở mức 3,1% một cách giả tạo, tạo ra sự phân kỳ chính sách sâu sắc.
- Quy Tắc Taylor Và Lãi Suất Chính Sách Trung Tính: Các hàm phản ứng chính sách tiền tệ tiêu chuẩn, chẳng hạn như Quy tắc Taylor hoặc các mô hình chính sách quán tính, dựa vào các số liệu lạm phát Cốt lõi được báo cáo để thiết lập lãi suất chính sách chuẩn. Khi OER bị trễ giữ cho CPI Cốt lõi được báo cáo ở mức cao trên 3,0%, các quy tắc chính sách tiêu chuẩn sẽ tạo ra các khuyến nghị về lãi suất chính sách cuối kỳ cao hơn (chẳng hạn như mục tiêu Quỹ Fed 4,75% đến 5,00%), ngay cả khi giá thuê giao ngay theo thời gian thực hoàn toàn đi ngang ở mức tăng trưởng 0,0% đến 1,0% hàng năm.
- Truyền Dẫn Tới Lợi Suất Thực: Lãi suất chính sách thực (được định nghĩa là lãi suất Quỹ Fed danh nghĩa trừ đi kỳ vọng lạm phát kỳ hạn) trở nên tăng cao một cách giả tạo khi các ngân hàng trung ương duy trì lãi suất danh nghĩa cao trước các số liệu nhà ở bị trễ. Nếu lạm phát toàn phần bị kéo xuống một cách cơ học khi các độ trễ nhà ở trong quá khứ hết hạn, lãi suất thực tế sau đó sẽ tăng đột biến từ 50 đến 75 điểm cơ bản, tạo ra một lực thắt chặt không mong muốn trên các kênh ngân hàng thương mại và các kỳ hạn tái tài trợ nợ của doanh nghiệp.
- Động Lực Đường Cong Lợi Suất Kho Bạc: Lợi suất Trái phiếu Kho bạc Hoa Kỳ kỳ hạn 2 năm đặc biệt nhạy cảm với đường đi của OER. Khi số liệu OER hàng tháng vượt quá 0,35%, xác suất ngụ ý của thị trường về việc cắt giảm lãi suất 25 điểm cơ bản giảm mạnh hơn 40%, đẩy lợi suất 2 năm lên cao hơn từ 12 đến 18 điểm cơ bản và làm phẳng hoặc đảo ngược đường cong lợi suất Trái phiếu Kho bạc 2 năm/10 năm. Ngược lại, khi OER giảm đều đặn xuống dưới 0,28%, các nhà giao dịch định giá các chu kỳ cắt giảm lãi suất mạnh mẽ từ 75 đến 100 điểm cơ bản, làm dốc phí kỳ hạn trên toàn bộ đường cong.
Đối với các bàn giao dịch vĩ mô định lượng, động lực này tạo ra những định giá sai lệch có thể khai thác giữa các tài sản. Bởi vì những người tham gia thị trường thường coi CPI Cốt lõi chính thức là sự thật thay vì là một tạo phẩm của mức trung bình động 18 tháng, các thị trường trái phiếu thường định giá quá cao rủi ro lạm phát trong tương lai trong các giai đoạn mà giá thuê thị trường giao ngay đang giảm nhưng OER chính thức vẫn chưa đảo chiều đi xuống.
Các Tình Huống Thực Nghiệm: Phân Bổ Thu Nhập Cố Định Của Tổ Chức Và Biến Động Lợi Suất Trái Phiếu Trước Những Bất Ngờ Về Lạm Phát
Để xem xét cách các bàn giao dịch tổ chức điều hướng các bản phát hành OER, các tình huống thực nghiệm lịch sử cung cấp các lộ trình định lượng có giá trị qua các chế độ kinh tế vĩ mô khác nhau.
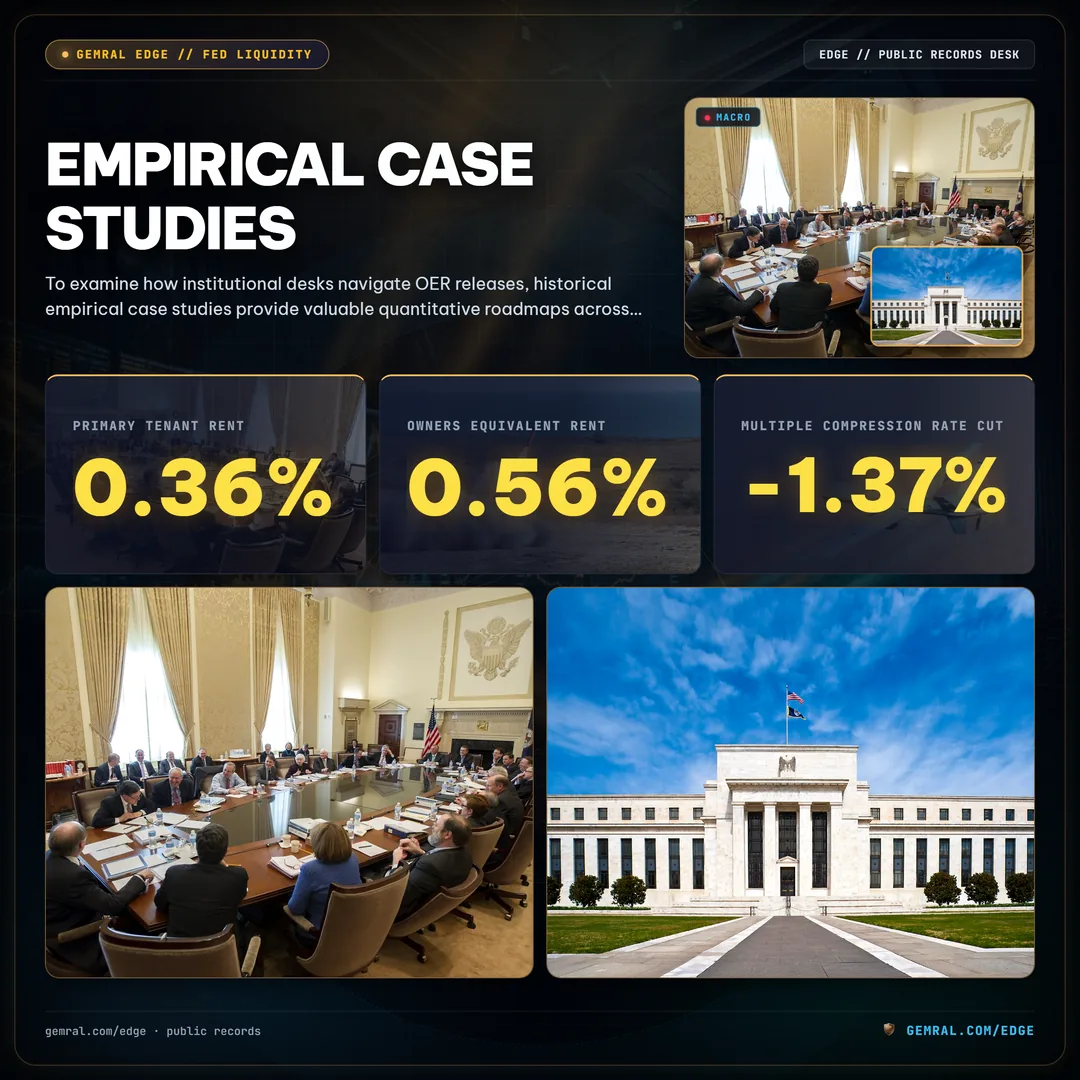
Tình Huống 1: Cú Sốc Phân Kỳ OER Tháng 1 Năm 2024
Vào tháng 1 năm 2024, BLS công bố dữ liệu CPI cho thấy trong khi Giá thuê của người thuê chính giảm tốc xuống 0,36% so với tháng trước, thì Giá thuê tương đương của chủ sở hữu lại bất ngờ tăng tốc lên 0,56% so với tháng trước—một sự phân kỳ lớn giữa hai chuỗi số liệu vốn có hệ số tương quan lịch sử trên 0,95. Sự phân kỳ này xảy ra do BLS cập nhật tỷ trọng lấy mẫu theo địa lý, làm tăng tỷ lệ nhà biệt lập một gia đình trong phép tính OER.
Các bàn giao dịch định lượng đã theo dõi các chỉ số cho thuê nhà đơn lập tư nhân (như công bố hoạt động của Invitation Homes và American Homes 4 Rent) đã dự đoán trước được sự dai dẳng trong giá thuê ở vùng ngoại ô, định vị thành công vị thế bán kỳ hạn ngắn trong hợp đồng tương lai SOFR trước khi dữ liệu được công bố.
Tình Huống 2: Làn Sóng Nguồn Cung Đa Gia Đình Giữa Năm 2024
Đến giữa năm 2024, làn sóng hoàn thành căn hộ đa gia đình chưa từng có trên khắp Sunbelt (hơn 450.000 căn hộ hoàn thành trong vòng 12 tháng) đã buộc các chủ nhà tư nhân phải cung cấp ưu đãi miễn phí tiền thuê lên đến 8 tuần. Khi các ưu đãi này thâm nhập vào các cuộc đàm phán gia hạn hợp đồng thuê hiện có, các chỉ số Giá thuê của người thuê và OER của BLS đã tiếp tục đà giảm cấu trúc, ghi nhận các mức tăng liên tiếp từ 0,28% đến 0,32% mỗi tháng.
Các danh mục đầu tư tổ chức tích hợp một cách có hệ thống dữ liệu đo lường xây dựng tần suất cao đã nắm bắt được đợt tăng giá trái phiếu bằng cách kéo dài kỳ hạn phân bổ trong danh mục tín dụng doanh nghiệp và trái phiếu đô thị xếp hạng đầu tư.
Hạ Tầng Dữ Liệu Tổ Chức: Theo Dõi Đo Lường Kinh Tế Vĩ Mô Và Các Cú Sốc Lạm Phát Qua Nguồn Cấp Thay Thế
Sự phức tạp về cấu trúc của Giá thuê tương đương của chủ sở hữu cho thấy lý do tại sao các quỹ đầu tư tổ chức hàng đầu, các bàn giao dịch định lượng và các nhà quản lý tài sản dựa vào các nguồn cấp dữ liệu thay thế đa luồng thay vì các kỳ vọng đồng thuận cũ kỹ. Khi các mô hình kinh tế phụ thuộc vào các số liệu thống kê được xây dựng với độ trễ truyền dẫn 18 tháng, những người tham gia thị trường sở hữu dữ liệu đo lường theo thời điểm (point-in-time) duy trì một lợi thế phân tích mang tính quyết định.
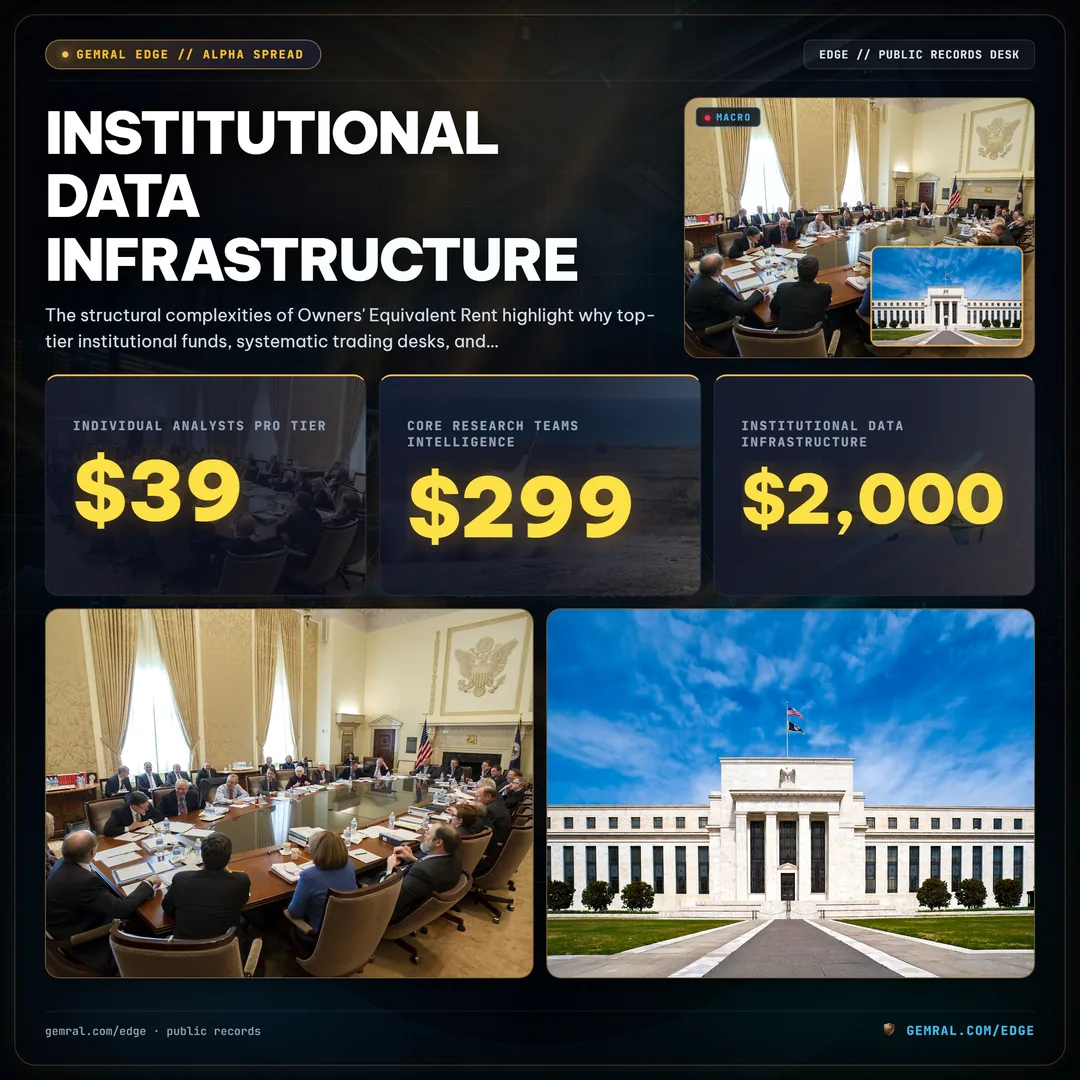
Các dự báo kinh tế vĩ mô truyền thống phụ thuộc nhiều vào các mô hình tự hồi quy chưa điều chỉnh vốn thất bại trong các giai đoạn chuyển dịch cấu trúc. Ngược lại, các chiến lược vĩ mô định lượng tích hợp các nguồn cấp dữ liệu thay thế Theo Thời Điểm (Point-in-Time - PIT) để loại bỏ độ trễ thiên kiến nhìn trước (look-ahead bias) và nắm bắt các bước ngoặt kinh tế theo thời gian thực:
- Kiến Trúc Dữ Liệu Point-in-Time Nghiêm Ngặt: Thử nghiệm ngược các chiến lược vĩ mô đòi hỏi phải đóng băng chính xác những gì đã được biết tại dấu thời gian thực thi lệnh trên thị trường. Do các yếu tố điều chỉnh theo mùa vụ lịch sử của BLS phải trải qua các đợt sửa đổi hồi tố vào mỗi tháng 2 (sửa đổi dữ liệu của tối đa năm năm trước), các mô hình ngây thơ sẽ tạo ra alpha giả mạo. Nền tảng lưu trữ các ảnh chụp nhanh lịch sử bất biến, đảm bảo rằng các thử nghiệm ngược phản ánh đúng các trạng thái thông tin theo thời điểm thực tế.
- Thu Nhận Dữ Liệu Cho Thuê Tần Suất Cao: Bằng cách theo dõi các danh sách cho thuê theo thời gian thực trên các Khu vực Thống kê Đô thị (MSA) địa lý lớn, các thuật toán định lượng đánh giá sự phân tán khu vực giữa các loại tài sản một gia đình so với đa gia đình, dự đoán trước các lượt luân chuyển nhóm khảo sát chính thức của BLS hàng tuần trước khi các điều tra viên chính phủ tổng hợp các chỉ số cuối cùng.
- Quy Thuộc Tín Hiệu Vĩ Mô Đa Luồng: Việc kết hợp dữ liệu hạ tầng vật lý—chẳng hạn như dữ liệu đo lường lưới điện và khối lượng vận chuyển thiết bị—với các chỉ báo thanh khoản tiền tệ cung cấp cho các nhà quản lý danh mục đầu tư tổ chức một cấu trúc giám sát đa chiều, liên kết các hạn chế nguồn cung cấp vi mô trực tiếp với động lực lạm phát cấp vĩ mô.
Nền tảng Gemral Edge cung cấp dữ liệu đo lường kinh tế vĩ mô theo thời điểm, theo dõi sự kiện pháp lý và các tín hiệu chuỗi cung ứng thay thế qua ba bậc đăng ký tổ chức chuyên nghiệp:
Gói Pro
Được thiết kế cho các nhà phân tích nghiên cứu cổ phiếu cá nhân và nhà giao dịch vĩ mô theo dõi lịch lạm phát tần suất cao, chuỗi cung ứng phần cứng tùy chỉnh và các bản phát hành thị trường theo định hướng sự kiện.
Gói B2B Intelligence
Quyền truy cập toàn diện cho các bộ phận nghiên cứu vĩ mô của tổ chức, nhóm chiến lược thu nhập cố định và văn phòng quản lý ngân quỹ doanh nghiệp mô hình hóa các đợt triển khai trung tâm dữ liệu vật lý và dự báo kinh tế hiện hành.
Gói API Tổ Chức
Quyền truy cập API lập trình độ trễ thấp cung cấp nguồn cấp tự động trực tiếp các bản ghi nhập khẩu hải quan theo thời điểm, dữ liệu tiện ích cơ sở vật lý và hồ sơ chi phí vốn (capex) doanh nghiệp đã chuẩn hóa cho các chiến lược định lượng có hệ thống.
Các nhóm đầu tư thực hiện thử nghiệm ngược lịch sử có thể khám phá bản xem trước dữ liệu tổ chức của chúng tôi hoặc tích hợp toàn diện các gói dữ liệu thay thế trực tiếp vào các mô hình nhân tố định lượng.
Frequently asked questions
What is Owners Equivalent Rent (OER) in the CPI?
Owners Equivalent Rent (OER) is the implicit rent that owner-occupants would have to pay if they were renting their homes unfurnished in the current market. Because home purchases are treated as capital investments rather than consumer goods, the BLS uses OER to measure the continuous consumption value of shelter services without incorporating asset price inflation or interest rates.
How much does Owners Equivalent Rent weigh in Headline and Core CPI?
As of late 2026, Owners Equivalent Rent carries an expenditure weight of approximately 26.8% in the Headline CPI basket and over 34.2% in the Core CPI basket (which excludes volatile food and energy components), making it the single largest component of consumer price inflation.
Why does shelter inflation lag private rental market indices by 12 to 18 months?
The BLS surveys a continuous longitudinal panel of approximately 50,000 rental housing units divided into six rotating panels visited once every six months. Because official surveys capture existing leases alongside new leases, price adjustments reflect gradual annual contract renewals rather than high-frequency spot lease prices tracked by private indices like Zillow ZORI or Apartment List.
How does OER influence Federal Reserve monetary policy and Treasury yields?
Because OER dominates Core CPI, persistent shelter inflation creates stickiness in core readings, complicating central bank rate reductions. Fixed income and macroeconomic trading desks monitor high-frequency alternative rent metrics to front-run turning points in official OER prints before they shift 2-year and 10-year Treasury yield curves.